- Qué es: una representación para gestionar un asunto tributario concreto.
- Cuánto cobras: No hay una cantidad general: depende del poder y del trámite del país.
- Cómo reclamar: identifica país, autoridad competente, alcance y forma antes de firmar.
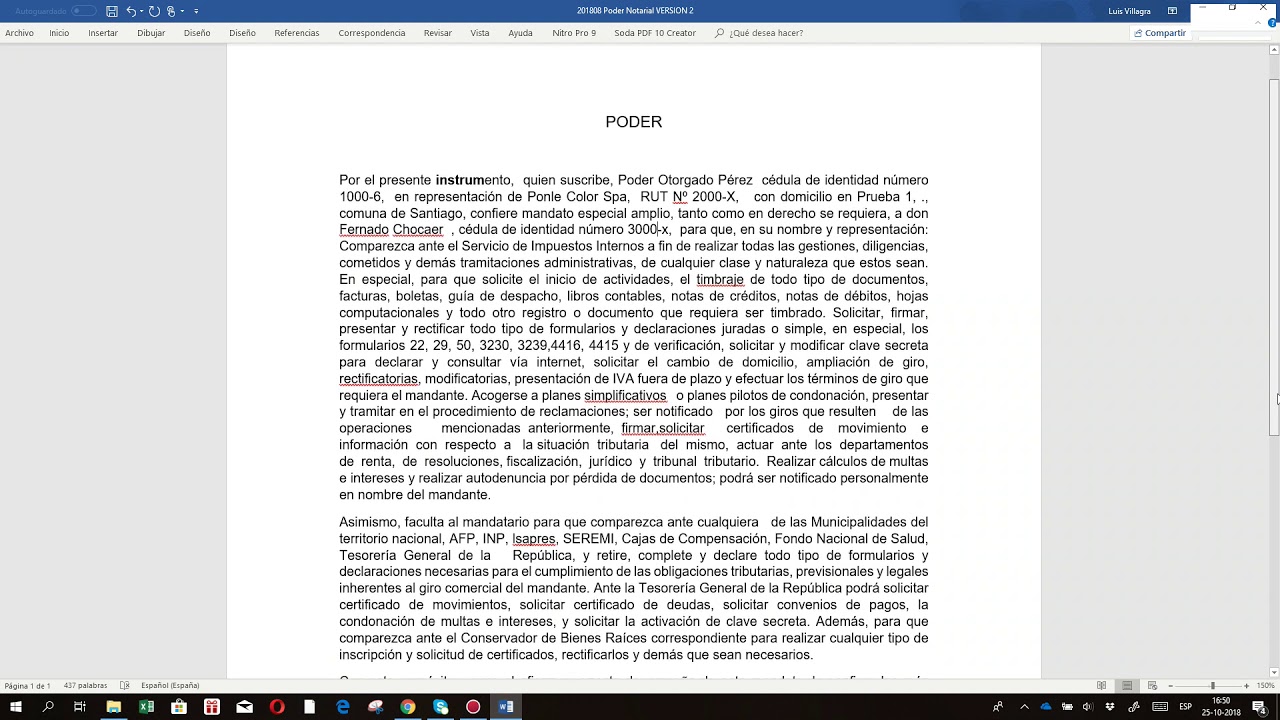
Qué es un poder notarial para trámites tributarios
Un poder notarial para trámites tributarios faculta a otra persona para realizar o gestionar un asunto concreto ante la administración fiscal. El principio es compartido, pero no la forma legal: en España, México, Argentina, Chile y Perú cambian la autoridad competente, el formato, la documentación y los efectos de la representación.
En España, el poder puede servir ante la administración tributaria española si cumple los requisitos que confirme la autoridad correspondiente. En México, el poder se vincula con la representación ante las autoridades fiscales mexicanas, pero la formaRequired debe coincidir con el trámite y con las reglas del SAT. En Argentina, la Carta Poder y el Poder Especial que describe la CRJPPF corresponden a beneficios previsionales específicos, no a todos los trámites fiscales. En Chile, el Servicio de Impuestos Internos, SII, ofrece modelos para representar a personas naturales y jurídicas. En Perú, la búsqueda debe empezar en la autoridad tributaria y notarial competente, porque el poder general no siempre basta por sí solo.
El mismo nombre no identifica el mismo trámite: primero hay que identificar el país, el organismo y el actuación concreta.
Quién puede otorgarlo y qué debe definir
- Identificación: en España, México, Argentina, Chile y Perú, el poder debe identificar al otorgante y a la persona autorizada, con los datos que cada autoridad y notaría acepte.
- Persona representada: en Chile, el SII distingue entre representación de una persona natural y de una persona jurídica; en Argentina, la CRJPPF exige identificar al titular y al apoderado.
- Alcance: en España, México y Perú, delimita si el apoderado puede presentar, solicitar, corregir, recepcionar o gestionar un asunto determined; no conviene usar una autorización demasiado amplia.
- Vigencia: en Argentina, la CRLJPPF identifica causales de terminación del poder; en España, México, Chile y Perú, la duración debe quedar clara y contrastarse con el formato aceptado.
- Forma: en Chile, el SII exige firma y autorización notarial para aceptar el poder en sus oficinas; en México, debe confirmarse si basta firma directa, autorización fiscal o formato notarial.
- Autorización específica: en España, un poder notarial válido no sustituye automáticamente una autorización administrativa concreta; en Perú, puede ser necesario complementar el poder general con una autorización fiscal.
España: cómo se acerca el poder notarial al tráfico tributario
En España, un poder notarial general es un instrumento de representación broadlyIQ; su eficacia ante la administración tributaria depende del trámite concreto y de la forma en que la autoridad competente aceptar saber documento. No debe confundirse esa autorización general con el cumplimiento de requisitos técnicos, fiscal o electrónicos de un procedimiento español específico.
La diferencia práctica está en el alcance: el poder general puede servir parauzuikungen🔹
| Elemento | Poder notarial general en España | Uso ante la administración tributaria en España |
|---|---|---|
| Alcance | Puede abarcar asuntos definidos por el otorgante | Debe limitarse a la actuación y documentación que el trámite español permita |
| Forma | Se formaliza ante notario español | La autoridad tributaria española puede exigir formato, firma y Dipòsit Legal additional |
| Efectos | Permite actuar dentro del alcance otorgado | No sustituye permisos, liquidaciones, certificados o autorizaciones administrativas concretas |
| Revisión | Consejo General del Notariado para el instrumento notarial | Autoridad tributaria y órgano concreto del trámite español |
Un poder notarial general no sustituye automáticamente una autorización administrativa concreta en España.
Órgano y normativa que debes comprobar en España
En España, debe confirmarse qué órgano lleva el trámite tributario: la Agencia Tributaria española y la administración que corresponda según el procedimiento. El Consejo General del Notariado es la referencia para testamentos, poderes, escrituras y actas notariales; la Agencia Tributaria española debe confirmar cómo se acepta el poder en el trámite concreto. No hay en el material una regla general que permita afirmar un formato único para todos los poderes tributarios españoles.
Documentos y advertencias para el poder en España
- En España, comprobar la identificación completa del otorgante y del apoderado.
- En España, comprobar el alcance exacto y la vigencia elegida.
- En España, identificar el procedimiento tributario y el órgano competente.
- En España, confirmar si se exige copia, firma, certificación o autorización administrativa adicional.
- En España, advertir que el poder notarial no reemplaza una autorización fiscal concreta.
- En España, conservar el original y la copia presentada para el seguimiento.
México: qué significa Representation ante el fisco
En México,Representation ante el fisco significa que una persona actúa en nombre de otra ante la autoridad fiscal mexicana, siempre dentro de los límites del poder y de las normas del SAT. La palabra “Representation” no convierte el trámite en un procedimiento idéntico al de otro país: en México debe identificarse si el SAT exige poder notarial, firma directa, autorización fiscal o un formato determinado.
El marco fiscal mexicano incluye el Código Fiscal de la Federación, la Ley del ISR y la Ley del IVA. El SAT es la autoridad central que debe revisar la forma de presentación; sin embargo, el trámite puede exigir además requisitos delestado, del municipio o de la entidad que corresponda. La Ley Federal del Trabajo no resuelve por sí sola un poder tributario mexicano.
Autoridad y reglas aplicables en México
En México, la acuerdo acuerdo por es identificar el trámite ante el SAT y revisar el Código Fiscal de la Federación y las disposiciones aplicables al procedimiento. Si interviene una oficina estatal o municipal, también debe confirmarse la regla local. El portal de PROFEDET ofrece orientación laboral, no sustituye la normativa fiscal ni sustituye las reglas del SAT.
Documents y Formalities para poder en México
- En México, identificar al persona representada y al apoderado.
- En México, delimitar si el poder permite presentar, corregir, solicitar información o recibir comunicaciones.
- En México, fijar la vigencia del poder.
- En México, comprobar la identificación que la autoridad mexicana acepta.
- En México, confirmar si se necesita firma directa o autorización notarial.
- En México, confirmar el formato y la forma de presentación ante la autoridad fiscal mexicana.
Argentina: carta poder y poder especial ante la CRJPPF
En Argentina, el trámite descrito por la Caja de Retiros, Jubilaciones y Pensiones de la Policía Federal, CRJPPF tiene dos modalidades: la Carta Poder y el Poder Especial. La diferencia no es solamente de nombre: la Carta Poder utiliza un formulario previsto para el trámite, mientras que el Poder Especial se otorga ante Escribano Público y expresa que sirve para tramitar y/o percibir ante la CRJPPF.
Este trámite no debe generalizarse a todo el sistema fiscal argentino. La CRJPPF administra beneficios de la Policía Federal; otras prestaciones pueden utilizar organismos y reglas diferentes.
Carta Poder para compatriar en Argentina
La Carta Poder en Argentina requiere identificar al titular y al apoderado, la información de ambos y el formulario correspondiente. El procedimiento general también contempla constancias de CDI, CUIL o CUIT de ambos.
La Carta Poder de la CRJPPF debe estar suscrita en las condiciones solicitadas. El portal argentino indica que el trámite es gratuito y presencial, y que puede iniciarlo el titular o su representante. Si el titular no se presenta, deben Instrumentation copynar la documentación exigida para ese supuesto.
Poder Especial ante escribano público en Argentina
El Poder Especial en Argentina se otorga ante Escribano Público y debe expresar que se destinationa para tramitar y/o percibir ante la CRJPPF. La fuente oficial exige también la legalización por el Colegio de Escribanos.
Ejemplo: si el titularTTPSdesigna a un apoderado para percibir un beneficio ante la CRJPPF, el instrumento debe identificar a ambos, indicar ese objetivo y cumplir la forma notarial argent requiredna. La CRJPPF también pide datos de contacto del apoderado y constancias de identificación fiscal.
Causales de Terminación del representation en Argentina
- En Argentina, revocación del poderdante.
- En Argentina, fallecimiento del titular.
- En Argentina, fallecimiento del apoderado.
- En Argentina, renuncia del apoderado.
- En Argentina, incapacidad sobreviniente del mandante o del mandatario.
No hay una cifra general aplicable a todos los poderes
Chile: poder para representar ante el Servicio de Impuestos Internos
En Chile, el Servicio de Impuestos Internos, SII, explica que dispone ejemplos de poder notarial para que un “…mandatario” realice trámites relacionados con el Formulario 29, el Formulario 50 o el Formulario 3229. La representación corresponde a un contribuyente, que puede ser una persona natural o jurídica.
Los modelos son orientativos: el contribuyente puede utilizar otro formato si cumple las condiciones del SII. Para que el poder sea aceptado en las oficinas del SII, debe estar firmado y autorizado por un Notario Público.
Formatos de poder notarial en Chile
| Formato en Chile | Persona representada en Chile | Uso previsto en Chile |
|---|---|---|
| Poder para persona natural | Persona natural en Chile | Representar a una persona natural en trámites del SII |
| Poder para persona jurídica | Persona jurídica en Chile | Representar a una persona jurídica en trámites del SII |
| Otro formato aceptado | La persona representada en Chile debe identificarse | Puede utilizarse si cumple las condiciones del SII |
La autorización notarial es indispensable para la aceptación en oficinas del SII. La página de descargas del SII puede ayudar a visualizar los documentos, pero no sustituye la comprobación de que el formato elegido sea aceptado.
Requisitos de aceptación en Chile
- En Chile, el poder debe estar firmado por la persona que lo otorga o por quien corresponda según el formato.
- En Chile, el poder debe estar autorizado por un Notario Público.
- En Chile, la persona representada debe estar identificada correctamente.
- En Chile, el apoderado debe estar identificado correctamente.
- En Chile, el alcance debe indicar qué IndirectaTramite del SII se autoriza.
- En Chile, el formato debe ajustarse a los ejemplos disponibles o a lo que el SII acepte.
Cómo Completar y Presentar el Poder en Chile
- En Chile, descarga el modelo correspondiente en el sitio del SII para persona natural o para persona jurídica, según el caso.
- En Chile, completa el poder antes de imprimirlo, con la identificación, el alcance y la vigencia que correspondan.
- En Chile, imprime el documento y revisa que no falten datos.
- En Chile, comprueba la firma y la autorización notarial.
- En Chile, presenta el poder en la oficina del SII que corresponda al trámite.
- En Chile, conserva la copia y el comprobante de presentación.
Perú: cómo localizar la regla nacional aplicable
En Perú, un poder notarial general puede servir para representar a una persona, pero eso no resuelve automáticamente un trámite tributario. La búsqueda inicial debe confirmar si el poder necesita complementarse con una autorización fiscal, una firma adicional o un formato específico ante la administración tributaria peruana.
La Ley de Competencia Notarial en Asuntos No Contenciosos de Perú aparece en el mapa normario del país, pero el material no permite afirmar que por sí sola regula todos los poderes tributarios. La autoridad tributaria y notarial competente debe indicar el camino aplicable al procedimiento.
Organismo y normativa que deben verificarse en Perú
En Perú, debe identificarse primero la entidad que administra el trámite tributario y después la notaría que formalizará el poder. También debe comprobarse si interviene una municipalidad o una autoridad sectorial. El marco normático.notarial.peruano.includes la Ley de Competencia Notarial en Asuntos No Contenciosos de Perú, mientras que los procedimientos tributarios requieren confirmar la norma y el canal de presentación del organismo correspondiente. No hay una dirección oficial contextualizada del SAT peruano en el material; no debe sustituirse por una dirección de otro país.
Lista de verificación para poder notarial en Perú
- En Perú, identificar la norma aplicable al trámite tributario.
- En Perú, confirmar la autoridad tributaria competente.
- En Perú, identificar al notario que formalizará el poder.
- En Perú, identificar al apoderado.
- En Perú, delimitar el alcance: presentar, solicitar, corregir o recibir comunicaciones.
- En Perú, fijar la vigencia.
- En Perú, comprobar la identificación de otorgante y apoderado.
- En Perú, decidir si hace falta una autorización fiscal complementaria.
- En Perú, imprimir o firmar solo después de confirmar el formato aceptado.
Preguntas frecuentes
¿El poder notarial del SII sirve en otros países?
No de manera automática. En Chile, el SII tiene modelos propios para representar a una persona natural o jurídica; en España, México, Argentina y Perú debe utilizarse el procedimiento del país correspondiente. El nombre del trámite no sustituye la norma ni la autoridad competente.
¿Hace falta un notario para todos los poderes tributarios?
No necesariamente según el país y el trámite. En Chile, el SII exige que el poder esté firmado y autorizado por un Notario Público para su aceptación en oficinas del SII. En España, México y Perú debe confirmarse la forma concreta con la autoridad correspondiente. En Argentina, la CRJPPF diferencia entre Carta Poder y Poder Especial; este último se otorga ante Escribano Público.
¿Qué ocurre si el poder está vencido?
En España, México, Chile y Perú, la vigencia debe revisarse según el formato y el procedimiento. En Argentina, la revocación, el fallecimiento, la renuncia y la incapacidad sobreviniente son causales de terminación indicadas para la CRJPPF. Un poder que ya no está vigente no debe utilizarse para iniciar una actuación nueva.
¿Qué diferencia hay entre Carta Poder y Poder Especial en Argentina?
En Argentina, la Carta Poder utiliza el formulario previsto por la CRJPPF. El Poder Especial se otorga ante Escribano Público, debe expresar que es para tramitar y/o percibir ante la CRJPPF y debe ser legalizado por el Colegio de Escribanos.
¿Necesito una autorización fiscal aparte?
Depende del país y del trámite. En España, el poder notarial no sustituye automáticamente una autorización administrativa concreta. En Perú, debe verificarse si el poder general necesita complementarse con una autorización fiscal. En México, hay que distinguir entre firma directa, autorización fiscal y forma notarial según la autoridad mexicana.
Antes de imprimir, firma o pagar honorarios, confirma el país, el organismo y el alcance: ese triple control evita presentar un poder válido en apariencia pero inútil para el trámite.
Preguntas frecuentes sobre el poder notarial
1. ¿Se puede Granted un poder notarial gratis por internet?
No todos los países ofrecen un poder notarial gratuito por internet. En México, el Servicio de Identificación Electrónica Satelital del Servicio de Administración Tributaria puede facilitar la representación en trámites digitales, pero no sustituye un poder notarial cuando la ley o la entidad lo exige (SAT). En España, las Sede着她的 Electrónicasicamente de laeleration notarial tienen normas y tarifas propias en cada comunidad autónoma.
2. ¿Los padres pueden otorgar poderes notariales a sus hijos?
Sí, los padres pueden conferir a sus hijos un poder notarial, pero debe limitarse a los actos y derechos concretos quejian corresponda; no todas las facultades pueden transmitirse o delegarse. En España, el Registro Único de Voluntades Digitales del Organismo Nacional de Seguridad Social permite consultar o设置为нить representaciones en trámites de la Seguridad Social, no constituye por sí mismo un poder notarial (Seguridad Social). En México, las facultades y límites dependen del acta y de las reglas notariales aplicables en el estado correspondiente (SAT).
3. ¿Cómo hago un poder para autorizar a otra persona?
El procedimiento depende del país y del trámite. En México, si el poder se utiliza ante el Servicio de Administración Tributaria, puedes iniciar el trámite desde su sitio oficial, identificar al representante y aportar la documentación correspondiente (SAT). En España, el Registro Único de Voluntades Digitales del Organismo Nacional de Seguridad Social permite gestionar representational en muchos trámites, aunque cada comunidad autónoma puede exigir otros requisitos (Seguridad Social).
4. ¿Dónde puedo consultar los poderes notariales vigentes?
En España, la Dirección de los Derechos Sociales y la Seguridad Social ofrece el Registro Único de Voluntades Digitales, donde puedes consultar las representaciones activas relacionadas con la Seguridad Social (Seguridad Social). No es un registro general de todos los poderes notariales del país. En México, el Servicio de Administración Tributaria solo muestra las representaciones关联 con sus propios trámites (SAT).
5. ¿Es válida una carta poder simple en España?
Una carta poder simple puede servir para determinados trámites yoctar los usos贸易 que no exijan escritura pública, identificación notarial o registro específico. No sirve para todas las actuaciones: algunas entidades obligan a Firmar y presentar el documento con requisitos concretos. En España, el Registro Único de Voluntades Digitales del Organismo Nacional de Seguridad Social permite consultar representaciones relacionadas con la Seguridad Social, pero no sustituye una carta poder particular para otros fines (Seguridad Social).
6. ¿Cuánto cuesta un poder notarial?
El precio depende del país, del notario y de los actos incluidos. En España, cada comunidad autónoma fija sus tarifas notariales y puede aplicar diversos sobretas; por ejemplo, el número 4 del arancel continental establishes una tarifa orientativa para documentos sin的过程 (Consejo General del Notariado). En México, el Servicio de Administración Tributaria no cobra por gestionar algunos trámites digitales, pero un poder ante notario tiene los honorarios y derechos de timbres aplicables en el estado correspondiente (SAT).
7. ¿Qué formato debe tener un poder simple?
Debe identificar al otorgante y al representante, indicar con claridad qué permisos se conceden, la finalidad, la duración y el lugar y fecha de firma; también conviene añadir los datos de identificación exigidos por la entidad que lo recibirá. En España, no existe un único formato para todos los usos, porque cada administración puede establecer sus requisitos (Seguridad Social). En México, el Servicio de Administración Tributaria publica los datos y la documentación necesarios para sus trámites de representación (SAT).
Fuentes
- ArgentinaNombrar apoderado: Solicitar formulario de Carta Poder o presentar …consultado el 22/10/2026
- GobInscribir poder notarial en SUNARP – Trámiteconsultado el 22/10/2026
- PellicerherediaPoder notarial en España para extranjeros y no residentes en 2026consultado el 22/10/2026
- Notaria91¿Qué es un poder notarial y cómo puede ayudarte en situaciones …consultado el 22/10/2026
- UachEl Servicio de Impuestos Internos y las notarías – Diario UAChconsultado el 22/10/2026