- Qué es: una consulta sobre una herencia sin testamento y sus bienes.
- Cuánto cobras: No hay una cantidad fija: depende del caudal heredado, las deudas y los gastos del procedimiento.
- Cómo reclamar: Partida de defunción, documentos familiares, inventario de bienes y debts, y solicitud ante la autoridad competente.
La información sobre una sucesión intestada no se concentra en un único registro: en España se trabaja con el Registro Civil y la declaración de herederos; en México con el Registro Civil y los juzgados familiares; en Argentina con el juicio sucesorio; en Chile con la posesión efectiva; y en Perú con el notario o juzgado y, después, con SUNARP. Consultar un registro informativo no equivale a promover el procedimiento sucesorio ni produce, por sí solo, la transmisión de los bienes.
Los datos y trámites que se explican en este artículo fueron comprobados en noviembre de 2026.
Qué es un registro público de sucesión intestada
Un registro público sucesorio permite identificar datos linked a una persona fallecida, su defunción, sus familiares o la titularidad de determinados bienes. Lo que admite consulta varía: en España, el Registro Civil incorpora la información de la defunción y la declaración de herederos; en Chile, la posesión efectiva permite determinar herederos y disponer de la herencia; en Perú, SUNARP inscribe la sucesión y la transmisión de propiedades heredadas. En México y Argentina, la información puede estar repartida entre registros civiles, tribunales y protocolos.
La diferencia es jurídica. Un registro informativo acredita o publica hechos. El procedimiento sucesorio, en cambio, identifica herederos, ordena los bienes, liquida obligaciones y transfiere la herencia. Por eso, encontrar una partida de defunción en México o una ficha registral en Perú no sustituye la declaración de herederos ni el juicio sucesorio en Argentina.
La usefulness del archivo depende de lo que busques: identidad, herederos, bienes o transmisión registral. Cada objeto tiene una vía y una autoridad distintas.
| País | Qué se consulta o solicita | Autoridad principal | Resultado |
|---|---|---|---|
| España | Defunción y declaración de herederos | Registro Civil | Identificación registral de la sucesión |
| México | Datos del causante y vía sucesoria | Registro Civil estatal o juzgado familiar local | Inicio del procedimiento estatal |
| Argentina | Datos del proceso y herederos | Tribunal competente | Declaratoria judicial de herederos |
| Chile | Defunción, herederos e inventario | Registro Civil e Identificación | Posesión efectiva |
| Perú | Antecedentes e inscripción de la sucesión | Notario, juzgado y SUNARP | Apertura e inscripción registral |
El principio común y por qué cambia en cada país
El principio compartido es sencillo: cuando una persona muere sin testamento, el ordenamiento identifica a sus herederos legítimos, organiza los bienes y las deudas de la masa hereditaria y permite transferir los derechos patrimoniales. Cada país reconoce ese mecanismo, pero cambia el nombre del trámite, la autoridad, el orden de los herederos, la documentación y los efectos.
En España se habla de declaración de herederos; en Chile, de posesión efectiva; en Argentina, de juicio sucesorio; en México y Perú pueden utilizarse ambas expresiones, “declaración de herederos” y “sucesión intestada”, aunque el camino formally aplicable depende de cada jurisdiction y del testamento. En Perú, además, la sucesión sepromueve ante notario o juzgado y luego se inscribe en SUNARP.
Por eso no existe un “registro universal” de herencias. La búsqueda debe hacerse en el país del causante y, cuando sea necesario, ante cada autoridad local competente.
España: declaración de herederos y acceso a los datos sucesorios
En España, la Ley 7/2005, de 29 de octubre, del Registro Civil regula la inscripción de la defunción y la declaração de herederos, siempre que SEA ACP table la vía registral. No debe confundirse con una partición: declarar herederos identifica a quienes concurren; repartir los bienes requiere acuerdo o procedimiento posterior.
En Chile, la posesión efectiva puede solicitarse ante el Servicio de Registro Civil e Identificación sin abogado, salvo que el causante tuviera su último domicilio en el extranjero.
La Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones exige presentar la declaración fiscal correspondiente. Su información y liquidaciones se obtienen ante la Agencia Tributaria. El resultado registral y el fiscal son compatibles: el primero identifica a los sucesores; el segundo determina las obligaciones tributarias.
Las reglas sucesorias pueden variar en comunidades con derechos forales. Para sucesiones con efectos en España, la consulta debe comprobar qué régimen territorial resulta aplicable.
El procedimiento español ante el Registro Civil
- Obtén en España la partida de defunción y reúne el libro de familia o las certificaciones de nacimiento de los familiares que intervengan.
- Identifica al Registro Civil competente por el último domicilio habitual del causante y pide cita para iniciar la declaración de herederos.
- Presenta la solicitud con el certificado de defunción, la documentación de filiación y el inventario de bienes y deudas del causante.
- Atiende las requerimientos del Registro Civil y recoge la resolución una vez identity of los herederos y la identidad de transmisión.
No hace falta notario para solicitar la declaración de herederos en España. Sí puede hacer falta para aceptar o repudiar la herencia, Renata de ,
Se obtiene la partida o certificado correspondiente en el país donde ocurrió el fallecimiento.
Identifica el hecho y permite abrir la búsqueda sucesoria.
Registro Civil, juzgado familiar, notaría o tribunal, según el país y las circunstancias.
La autoridad comprueba vínculos, documentos y la existencia de testamento.
Se relacionan bienes, deudas, créditos y cargas del causante.
La masa hereditaria queda delimitada antes de cualquier reparto.
La autoridad competente identifica a los sucesores y resuelve las controversias.
Según el país, se llama declaración de herederos, posesión efectiva o declaratoria judicial.
La sucesión en España sigue varias capas: defunción, declaración registral, fiscalidad, aceptación o renuncia y transmisión de derechos.
Plazos, liquidaciones y documentos oficiales en España
En España, el plazo general de presentación de la declaración del Impuesto sobre Sucesiones y Donaciones es de 6 meses naturales, con una prórroga de 6 meses naturales cuando se solicita dentro del plazo inicial y se aporta la documentación pendiente. La ampliación se vincula al Real Decreto Legislativo 26/2004, de 30 de diciembre, del Impuesto sobre Sucesiones y Donaciones, con información fiscal en la Agencia Tributaria de España.
| Elemento | España | Referencia oficial |
|---|---|---|
| Presentación fiscal | 6 meses naturales | Agencia Tributaria de España |
| Prórroga | 6 meses naturales | Agencia Tributaria de España |
| Identificación | Partida de defunción y filiación | Registro Civil |
| Contenido patrimonial | Bienes y deudas del causante | Expediente de sucesión |
La renuncia en España exige escritura pública y se formula antes de aceptar la herencia. Si existe controversy, la partición puede necesitar judicialización; el Registro Civil no decide disputes sobre la valuation de bienes.
Empresas y transmisión de participaciones en España
En España, la sucesión de una empresa individual puede continuar bajo reglas específicas del Código Civil. En cambio, las participaciones de una sociedad no pasan automáticamente al heredero: la transmisión debe sujetarse arse al acuerdo de la junta y surgir se los efectos naturalmente y la inscripción correspondiente en el Registro Mercantil.
La Ley 7/2005, de 29 de octubre, del Registro Civil aporta el marco registral civil, pero no sustituye la . Ley 2/2015, de 2 de junio, del Registro Mercantil. Para una sociedad limitada, conviene revisar estatutos, pactos de_EXIT herederos y Registro Mercantil Central.
México: registros sucesorios y autoridades del país
En México, el acceso se divide entre el Registro Civil y los juzgados familiares de cada entidad federativa. El Código Civil Federal es una referencia general, pero las sucesiones se rigen por códigos civiles y procedimientos estatales. La [
la SCJN señala que los juzgados familiares locales intervienen en el juicio sucesorio. No hay un único registro nacional de herencias que sustituya la vía local.
Una consulta sobre la defunción puede pedir una partida al Registro Civil del lugar del hecho. Para promover una sucesión intestada en México se necesita localizar el juzgado familiar competente y presentar la solicitud con la documentación estatal aplicable. Si hay testamento y acuerdo entre herederos, la vía notarial puede ser una alternativa; si hay conflicto o menores, interviene el juzgado.
La información del causante y la promoción formal son dos etapas. La primera orienta al familiar; la segunda abre el expediente y permite pedir la declaratoria de herederos y la partición.
Dónde preguntar en México y con qué términos
- En México, pregunta al Registro Civil del estado donde ocurrió el fallecimiento por la partida de defunción y sus antecedentes registrales.
- Busca en México el juzgado familiar del lugar que determine el Código Procesal Civil y Familiar de tu entidad; las reglas, documentos y plazos cambian por estado.
- Usa las expresiones “sucesión intestada” y “declaración de herederos” al solicitar el trámite. También conviene mencionar si existe testamento.
- En México, pregunta si la vía corresponde al juzgado familiar o a una notaría, y solicita la lista oficial de requisitos de tu entidad.
| Búsqueda útil | México | Resultado esperado |
|---|---|---|
| “sucesión intestada” | Estado y juzgado | Trámite judicial local |
| “declaración de herederos” | Estado y juzgado | Identificación de sucesores |
| “partida de defunción” | Registro Civil estatal | Documento de defunción |
Qué información falta para cerrar el expediente mexicano
En México, el expediente puede exigir partida de defunción, documentos de identidad, certificados de nacimiento o matrimonio, estado civil de los herederos y un inventario de bienes y deudas. Los criterios surgically probatorios son estatales.
| Dato o documento | Situación en México |
|---|---|
| Plazos procesales | Sin dato en las fuentes consultadas; dependen de la entidad |
| Importes | Sin dato en las fuentes consultadas |
| Registro público nacional único | Sin dato en las fuentes consultadas |
| Partida de defunción | Solicitable al Registro Civil estatal |
| Herederos y bienes | Deben acreditarse ante el juzgado competente |
Para el cálculo fiscal, México utiliza la UMA. La UMA de 2026 en México equivale a 117,31 pesos mexicanos por día y 3.566,22 pesos mexicanos por mes, con vigencia desde el 1 de febrero de 2026. El impuesto aplicable depende de la entidad y de la situación del causante; la UMA solo sirve como unidad de referencia cuando la norma estatal la utiliza.
Argentina: el juicio sucesorio y la declaratoria de herederos
En Argentina, la sucesión intestada se developla ante el tribunal civil competente del último domicilio del causante. El juicio sucesorio cumple varias funciones: identifica herederos, inventaría y valora bienes, cobra créditos, paga deudas y, cuando corresponde, entrega la herencia.
La [
Código Civil y Comercial de la Nación establece el régimen de sucesión intestada. La [
la Corte Suprema de Justicia de la Nación orienta sobre la estructura judicial nacional; la competencia concreta se define según el fuero y la jurisdicción del tribunal. No es un trámite notarial ni se resuelve ante un registro informativo.
El proceso reúne documentación civil, patrimonial y probatoria. El inventario permite saber qué debe entrar en la masa hereditaria y qué obligaciones deben satisfacerse antes de repartir.
El proceso judicial argentino de principios básicos
- En Argentina, presenta la solicitud ante el tribunal del último domicilio del causante, con la documentación acreditativa del fallecimiento y del vínculo de los herederos.
- En Argentina, aporta partidas y certificados pertinentes, información de bienes, deudas, créditos y, cuando corresponda, el testamento.
- En Argentina, participa en el inventario y la valuación; el tribunal puede designar un administrador y controlar su labor.
- En Argentina, presenta lasClaim creditors legados, la cuenta definitiva y la solicitud de declaratoria de herederos.
- En Argentina, pide la partición o suplement distribution cuando los herederos estén de acuerdo.
Una sucesión intestada bien documentada permite conocer el patrimonio y los herederos sin convertir una búsqueda registral en una sentencia anticipada.
La partición y los conflictos entre herederos en Argentina
En Argentina, la partición acordada entre todos los herederos suele ser la vía más directa cuando existe acuerdo. El convenio debe cubrir el inventario, la distribución, lasItem responsables y la compañeros nóminas organigrama aceptación de cargas. La intervención judicial se vuelve necesaria cuando hay desacuerdo, incapaces o ausentes.
| Modalidad en Argentina | Ventaja | Inconveniente |
|---|---|---|
| Partición acordada | Rapidez y autonomía de los herederos | Exige acuerdo total |
| Partición judicial | Resuelve bloqueos y protege incapaces | Requiere tribunal y más actuación procesal |
Si existe desacuerdo, puede discutirse la valuación, la inclusiones de un bien o una deuda y el contenido de la distribución. La [
Guía sobre herencias y partición explica que el conflicto no se resuelve:choose el Registro Civil, sino dentro del procedimiento sucesorio.
Reglas de distribución en Argentina que conviene verificar antes de actuar
En Argentina, el orden sucesorio parte de descendientes, ascendientes, cónyuge y colaterales. Los descendientes heredan por partes iguales; el cónyuge recibe la parte equivalente a un hijo si concurren descendientes, la mitad si heredan ascendientes y la totalidad si no hay herederos anteriores. La porción legítima es 2/3 para descendientes y 1/2 para ascendientes y cónyuge, según el régimen citado.
| Situación familiar en Argentina | Distribución indicada por la fuente |
|---|---|
| Descendientes | Partes iguales |
| Ascendientes sin descendientes | Mitad para cada grupo y mitad para el cónyuge |
| Colaterales | Hermanos; sobrinos por representación; tíos solo sin hermanos ni sobrinos |
| Herencia vacante | Estado nacional, provincial o de la Ciudad Autónoma de Buenos Aires, según ubicación |
Los bienes gananciales requieren separar la ganancialidad antes de la partición. En Argentina, el cónyuge conserva su mitad y no la incorpora automáticamente a la herencia; la otra mitad entra en el caudal sucesorio. Las reglas variants en cada provincia, por lo que la
[Corte Suprema de Justicia de la Nación y el
[Código Civil y Comercial de la Nación son puntos de partida, no sustitutos de la consulta judicial local.
Chile: posesión efectiva de herencias intestadas
En Chile, la [
Ley 19.903, sobre Procedimiento para el Otorgamiento de la Posesión Efectiva de la Herencia regula este trámite ante el Servicio de Registro Civil e Identificación. La posesión efectiva identifica herederos y permite disponer de los bienes de una persona fallecida sin testamento; no exige abogado en la vía administrativa.
Si el último domicilio del causante estuvo en el extranjero, Chile atribuye la gestión a un tribunal ordinario de justicia con abogado. Esa es una diferencia esencial frente a la solicitud administrativa ordinaria.
El registroThomson civil informa sobre defunción, matrimonio, nacimiento y otros hechos. La posesión efectiva aplica el [
Código Civil de Chile para determinar el orden de sucesión. La [
Ley 19.335, sobre Régimen de Participación en los Gananciales debe revisarse cuando existen bienes gananciales.
Dónde y cómo solicitar la posesión efectiva en Chile
- En Chile, reúne la cédula de identidad del solicitante y el formulario de solicitud de posesión efectiva.
- En Chile, accede al trámite en línea posefecweb, inicia una solicitud, completa herederos e inventario y envía la información.
- En Chile, alternativamente, acude a una oficina del Servicio de Registro Civil e Identificación, salvo oficinas en hospitales y centros comerciales.
- En Chile, si el último domicilio del causante estuvo en el extranjero, consulta un tribunal ordinario de justicia y la necesidad de patrocinio letrado.
El estado de una solicitud puede consultarse en los trámites en línea de posesión efectiva.
Órdenes de sucesión y requisitos documentales en Chile
En Chile, el orden sucesorio sigue a descendientes y cónyuge o conviviente civil; después, cónyuge o conviviente civil con ascendientes más próximos; luego hermanos y sus descendientes; después colaterales hasta el sexto grado; finalmente, el fisco.
- En Chile, el formulario de solicitud debe estar completo cuando se attends en oficina.
- En Chile, las partidas de bautismo, defunción o matrimonio pueden requerirse cuando los hechos son antiguos o no están inscritos en Chile.
- En Chile, un mandato notarial permite que un representante actúe.
- En Chile, una escritura pública de cesión puede documentar la transmisión de derechos hereditarios.
- En Chile, facturas, boletas y letras de cambio pueden acreditar deudas que forman parte del inventario.
| Documento en Chile | Función |
|---|---|
| Cédula de identidad | Identifica al solicitante |
| Formulario de posesión efectiva | Solicita el trámite |
| Documentación de nacimientos o matrimonios | Acredita vínculos no inscritos |
| Poder notarial | Autoriza la representación |
| Títulos de deuda | Justifica obligaciones del causante |
Costos y arancel del trámite en Chile
En Chile, el valor del inventario se relaciona con UTA y UTM, unidades tributarias, no con una suma universal de pesos chilenos. La
La UTM de 2026 en Chile es 71.649 pesos chilenos en julio de 2026 y se reajusta mensualmente. Como las unidades y el arancel pueden variar, el cálculo seguro es:
arancel aplicable en Chile = monto legal × valor de la unidad vigente
No debe indentarse un costo final sin identificar la UTA o UTM que exige la tabla vigente y el valor vigente de esa unidad.
Perú: acceso a la sucesión intestada y registros oficiales
En Perú, el [
Código Civil regula la sucesión; el [
Código Procesal Civil y la [
Ley 30152, sobre Herederos Informados en los Servicios Financieros Pasivos son referencias adicionales del ordenamiento. La sucesión intestada se tramita ante notario o juzgado y se inscribe en SUNARP, donde se recibe la información sobre herederos para efectos registrales.
En Perú, el [
SUNARP mantiene el Registro de Sucesiones y el Registro de Predios. Consultar una partida informa; hereda AXE the succession, la transmisión de propiedad y, cuando corresponda, una afectación a fin de inheritances.
Dónde y cómo investigar una sucesión intestada en Perú
- En Perú, consulta en el
[SUNARP qué información registral existe sobre el causante y los bienes.
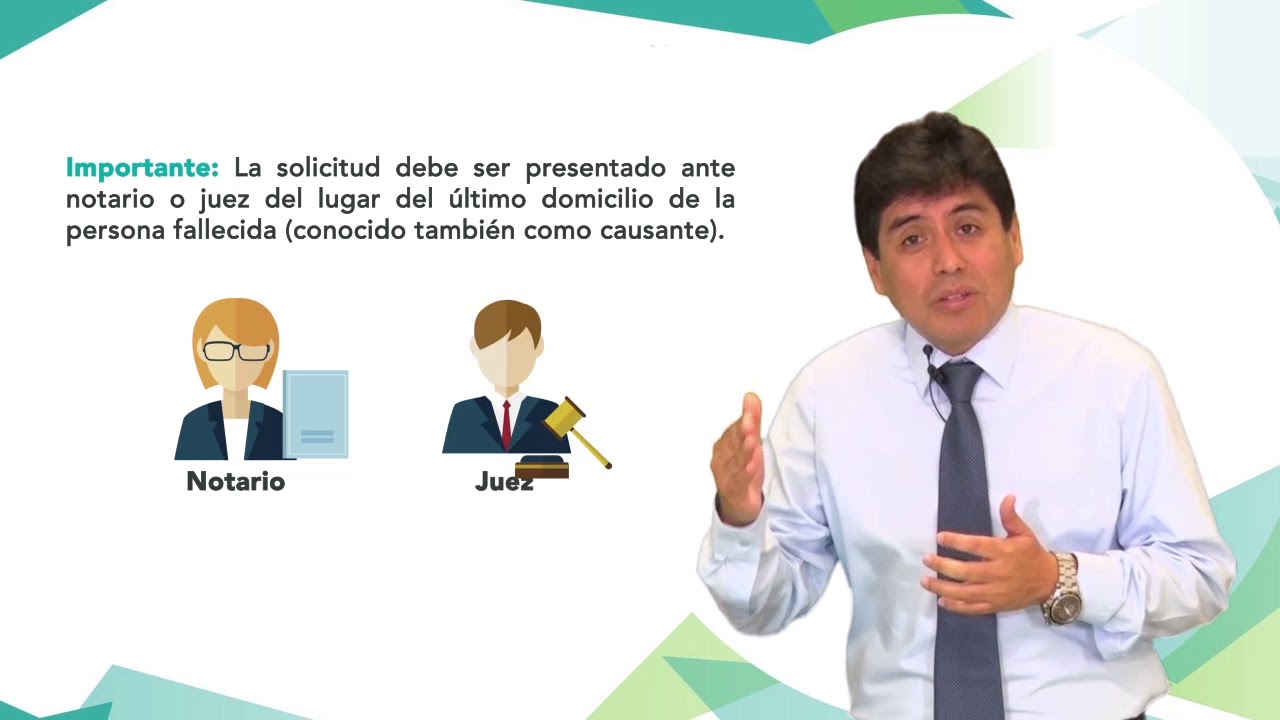
- En Perú, solicita a la notaría o al juzgado la apertura de la sucesión intestada, según el estado del trámite y las reglas aplicables.
- En Perú, usa “sucesión intestada” y “declaración de herederos” para identificar documentos y escritos, pero confirma cuál es el nombre exacto del procedimiento en la autoridad-Perú elegida.
- En Perú, solicita la inscripción de la sucesión y de la transferencia de propiedad cuando el procedimiento haya avanzado.
No confundas una búsqueda en SUNARP con la presentación de la sucesión. La consulta informa; la sucesión intestada y la inscripción tienen efectos propios.
Documentos y datos para contrastar la información en Perú
En Perú, conviene reunir documentos de identidad del causante y herederos, partida de defunción, certificados de nacimiento y matrimonio, testamento si existe, inventario de bienes y deudas, y documentos que acrediten la representación de menores, incapaces o ausente.
| Dato o documento | Situación en Perú |
|---|---|
| Plazos del trámite | Sin dato en las fuentes consultadas |
| Importes y tasas | Sin dato en las fuentes consultadas |
| Denominación exacta del registro | Sin dato en las fuentes consultadas; confirmar ante SUNARP |
| Partida de defunción | Documento básico para iniciar la verificación |
| Inventario patrimonial | Necesario para Individualizar el caudal |
| SUNARP | Inscripción y publicidad registral |
Para los cálculos tributarios en Perú, la UIT de 2026 es 5.500 soles, con 150 soles más que en 2025, según el Decreto Supremo 301-2025-EF. El cálculo debe usar la base legal y la tasa aplicable; no puede obtenerse un impuesto concreto solo con la UIT.
La información registral sirve para contrastar hechos y localizar la vía correcta; la sucesión se abre y produce sus efectos ante la autoridad competente de cada país.
Preguntas frecuentes sobre sucesión intestada
1. ¿Cuánto cuesta una sucesión intestamentaria ante notario en México?
El costo varía según el estado, los bienes involucrados y los honorarios notariales; no existe una tarifa única para todo México. El Código Civil del Estado de México regula la sucesión intestada y, cuando no hay testamento, el trámite puede|Sch相关内容|(下一页)
Fuentes
- JquijanoProcesos De Sucesión Testada E Intestada – Abogados En Españaconsultado el 01/11/2026
- Edomex¿Cómo se lleva a cabo un procedimiento de sucesión ante un …consultado el 01/11/2026
- Boletinoficialhttps://www.boletinoficial.gob.ar/detalleAviso/pri…consultado el 01/11/2026
- Elperuano¿Por qué es importante inscribir la sucesión intestada en Sunarp?consultado el 01/11/2026
- HerenciaenespanaDeclaración de herederos – Herencias en Españaconsultado el 01/11/2026