- Qué es: la parte del salario que puede retenerse legally para pagar una deuda.
- Cuánto cobras: La cantidad retenida depende del país, la deuda y la remuneración neta; no existe una suma fija universal.
- Cómo reclamar: Revisa la orden, el recibo de nómina y la autoridad que la dictó; después usa el recurso del país correspondiente.
Qué es la cantidad embargable de la nómina
La cantidad embargable de la nómina es la parte del salario que un juez, un organismo fiscal o un cobrador puede retener para pagar una deuda. No es una suma fija universal: depende del país, del tipo de embargo, de la remuneración neta y de las deducciones legales. El cálculo se hace sobre la retribución efectivamente pagada, no sobre la expectativa anual sin confirmar.
En todos los países analizados existe una protección de fondo: una parte de la remuneración debe destinarse a cubrir necesidades básicas. La diferencia está en cómo se define ese mínimo, qué conceptos quedan fuera y si existen tramos progresivos. En España se emplea el salario mínimo interprofesional; en México, el salario mínimo y la UMA pueden servir de referencias; en Argentina, el Salario Mínimo Vital y Móvil; en Chile, la UF; y en Perú, la UIT.
La respuesta práctica depende de que el descuento sea por una deuda ordinary, una pension alimenticia, un adeudo tributario o un embargo temporal. Por eso conviene revisar el recibo, la resolución que ordena la medida y la autoridad que ladicta.
El primer control consiste en identificar quién ordenó el embargo: un juez, un organismo tributario o un acreedor autorizado por la ley. El segundo es comprobar qué conceptos amenable se están descontando. Una mismo embargo no puede evaluarse solo con el porcentaje del recibo.
Quién puede ordenar un embargo de nómina
- Un juez o un órgano judicial, cuando la deuda se cobra mediante un procedimiento ejecutivo, concursal o de alimentos. En España, el título ejecutivo y la orden de embargo aparecen en el procedimiento correspondiente; en México, en el proceso que corresponda ante los juzgados laborales o civiles; en Chile, en el cobro ejecutivo; y en Perú, en el procedimiento que corresponda ante el juez competente.
- Una autoridad tributaria, cuando existe una deuda tributaria o un cobro coactivo. En Chile, el Tesorero Comunal puede ejecutar obligaciones tributarias, con aplicación del criterio de la Dirección del Trabajo. En México, la vía fiscal y la Unidad Unidad Unidad de crédito son distintas y no deben confundirse con un embargo laboral.
- Un organismo de seguridad social o otro acreedor autorizado, cuando la norma de ese país le permite reclamar el descuento. La autorización no significa que pueda relación acuerdo embargar todo el salario.
- Un acreedor privado, únicamente a través del procedimiento legal que corresponda. En España, el embargo se ejecuta con elPagerBase judicial y el por personalización padres —la empresa— debe aplicarlo conforme a la orden recibida, sin decidir por su cuenta cuánto es embargable.
En Argentina, la vía judicial y la administrativa también requieren distinguishing el origen de la deuda. La autoridad competente y el procedimiento dependen de si se trata de unacobranza coactiva, un conflicto laboral o una obligación SAPES.
España: tramos de embargo sobre sueldos y salarios
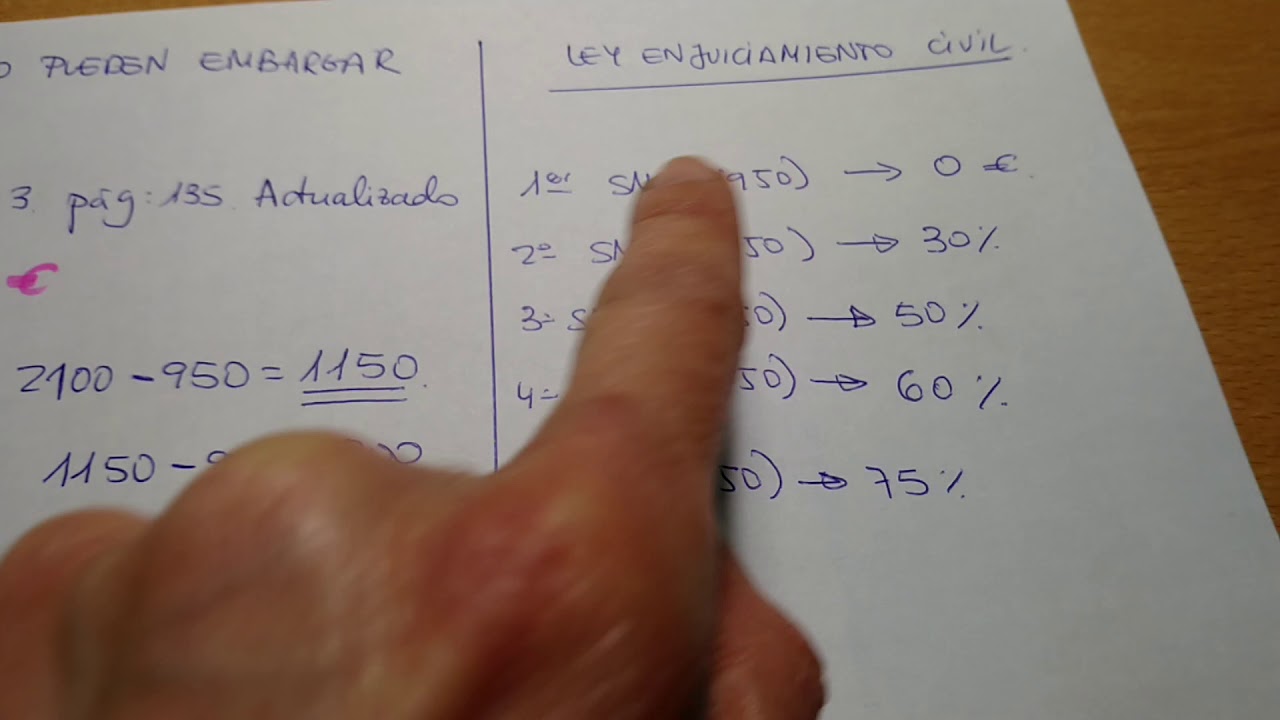
En España, el artículo 607.2 de la Ley de Enjuiciamiento Civildistributione la parte del salario que excede del salario mínimo en tramos. La regla general es la siguiente:
| Tramo de la retribución en España | Porcentaje embargable |
|---|---|
| Desde el salario mínimo hasta el doble del salario mínimo | 30 % |
| Desde el doble hasta el triple del salario mínimo | 50 % |
| Desde el triple hasta el cuádruple del salario mínimo | 60 % |
| Desde el cuádruple hasta el quíntuplo del salario mínimo | 75 % |
| Cantidad superior al quíntuplo del salario mínimo | 90 % |
En España, el salario mínimo interprofesional de 2026 es de 1.221 euros mensuales, distribuidos en 14 pagas, equivalente a 17.094 euros anuales. La referencia oficial es el Real Decreto 126/2026. Las cargas familiares pueden reducir el porcentajeembargable, con un descuento que debe comprobarse en la resolución y en la calculadora oficial.
La excepción más importante aparece en las pensiones alimenticias: el embargo puede descender por debajo del salario mínimo cuando el juez lo autoriza expresamente. Por eso no conviene calcular un embargo de alimentos con la misma fórmula que una deuda ordinaria.
Cómo se calculan los tramos en España
La fórmula española es: primero se identifica la retribución mensual; seprotected el tramo del salario mínimo; después se aplica el porcentaje correspondiente a cada tramo, desde el 30 % hasta el 90 %. Si existen cargas familiares, se aplica la reducción legal antes de determinar la jurisdicción conflicto parte final, según los datos recognized por la calculadora.
Ejemplo: una remuneración mensual de 2.000 euros en España, sin cargas familiares, se reparte así:
- Hasta 1.221 euros: no se embarga por estar dentro del salario mínimo.
- De 1.221 a 2.442 euros: se embarga el 30 %, es decir, 366,30 euros.
- La parte superior a 2.442 euros: en este ejemplo no existe, porque la retribución es de 2.000 euros.
El resultado es un descuento de 366,30 euros. Con una retribución de 2.500 euros, los 366,30 euros serían el primer tramo y los 58 euros restantes entrarían en el tramo del 50 %, con un total de 395,30 euros. Son ejemplos aritméticos basados en los tramos del artículo 607.2; la resolución concreta y la situación familiar pueden cambiar el resultado.
La clave en España es comparar la retribución real con cada umbral, no aplicar un único porcentaje a toda la nómina.
Identifica el origen de la deuda
Revisa la orden, el recibo y la autoridad que dictó la medida.
Calcula la parte embargable
Contrasta el resultado con la norma y los datos del periodo.
Solicita el desglose del descuento
Pide al empleador la base, la partida retenida y la constancia de pago.
Revisión y recurso
Si persiste una diferencia, acude al órgano competente y conserva la respuesta escrita.
Qué authority debe resolver en España
En España, la calculadora oficial de la Agencia Tributaria permite introducir el importe a embargar, el tipo de retribución, el importe líquido mensual o diario y si las pagas extras están prorrateadas. También permite introducir cargas familiares y obtener un resultado orientativo conforme al tramo aplicable.
El trámite se organiza así:
- Reúne la orden de embargo y el recibo de nómina de España. Identifica la retribución neta, el periodo, las pagas extras y el saldoembargable.
- Introduce los datos en la calculadora de la Agencia Tributaria de España. Contrasta el resultado con los porcentajes del artículo 607.2.
- Si la empresa retiene más de lo indicado, revisa la base de cálculo y las cargas familiares. Comprueba también si existe una excepción judicial, especialmente en alimentos.
- Acude al juzgado que dictó la orden si existe un error de cálculo o de competencia. La empresa puede solicitar información sobre la ejecución, pero no sustituye la autoridad judicial.
En España, para consultas sobre la aplicación de la reteniña y las deducciones, la sede electrónica de la Agencia Tributaria ofrece información y trámites. Si el desacuerdo es sobre la cantidad embargable, debe revisarse la resolución judicial y, en su caso, plantear la impugnación ante el órgano competente.
Pagas extras y otros pagos en España
En España, las pagas extras no deben tratarse como una cantidad mensual cualquiera. La calculadora de la Agencia Tributaria permite elegir si están prorrateadas o no, porque esa decisión modifica la distribución del descuento entre pagos ordinarios y extraordinarios.
Cuando el embargo en España es temporal, hay que revisar tres datos: la fecha de inicio, la fecha de finalización y qué conceptos quedan incluidos en la orden. Una retribución variable, un plus o una Indemnización no necesariamente siguen la misma distribución que el salario base. Si el embargo incluye alimentos, la autorización para afectar la parte protegida debe estar individualizada; no basta una regla general de protección familiar.
México: cantidad embargable de salario y · MÁXIMO 233 palabras · componente: ● · texto+tabla_datos
En México, la cantidad embargable depende de la vía por la que se cobre la deuda y de las normas que correspondan al ámbito federal o local. La Ley Federal del Trabajo regula el salario de los servidores públicos federal, pero no sustituye las reglas procesales de cada estado. Para un embargo laboral debe revisarse el procedimiento ante el tribunal competente y laLEY que lo ordene.
LaOrientation general es clara: se protege el mínimo necessary para la subsistencia y el embargo se calcula sobre la retribución que exceda esa protección, con ajustes por cargas personales o familiares cuando la norma aplicable lo permita. No existe en el material disponible una tabla federal única de porcentajes que pueda aplicarse a todos los circunstancia circunstancias por circunstancias casos.
| Dato de referencia en México | Valor |
|---|---|
| Salario mínimo general de 2026 | 315,04 pesos mexicanos por día |
| Salario mínimo general aproximado de 2026 | 9.582,47 pesos mexicanos al mes |
| UMA de 2026 | 117,31 pesos mexicanos por día |
La fuente oficial de los salarios es la CONASAMI, y la INEGI publica la UMA. No conviertas la UMA en un porcentaje de embargo: es una unidad de actualización para、administrativo parámetros y cantidades, no un tope universal de nómina.
Reglas aplicables al embargo de nómina en México
En México, el embargo de nómina se ordena dentro de un procedimiento judicial o administrativo según el origen de la deuda. El juez debe identificar el título que lo autoriza, el monto máximo o la base de cálculo y la forma en que se retendrá. El,El employer no puede convertir una orden general en un descuento ilimitado.
Para revisar un caso mexicano hay que distinguir entre salario mínimo, salario ordinario, horas extra, bonos, comisiones y pagos extraordinarios. También hay que identificar si interviene una carga familiar y si la norma local permite algún ajuste. La Ley Federal del Trabajo ofrece el marco laboral federal; para reglas procesales locales debe consultarse el código y el tribunal del estado correspondiente.
En materia de defensa laboral, el portal de PROFEDET puede orientar al trabajador mexicano sobre Employers y derechos. No sustituye la revisión de la resolución judicial ni la demanda en el órgano competente.
Cómo comprobar el monto en México
El lector mexicano necesita reunir:
- La resolución u orden que dispone el embargo.
- Los recibos de nómina del periodo discutido.
- El contrato laboral y la evidencia de la remuneración variable, si existe.
- La información sobre cargas familiares y deducciones que la orden o el tribunalbean tenga en cuenta.
- La constancia de la empresa sobre el descuento efectuado.
Para impugnar o solicitar una orientación en México, el camino habitual es:
- Comparar el recibo con la orden de embargo. Identifica la partida concreta que se retiene y comprueba si coincide con lo autorizado.
- Consultar al tribunal laboral o al órgano competente en México. En conflictos laborales, las Juntas de Conciliación y Arbitraje ya no reciben demandas nuevas; el proceso debe seguir la vía de conciliación y después el tribunal laboral correspondiente.
- Acudir a PROFEDET si hay una prácticas employer irregular. En México, ese organismo ofrece asesoría gratuita al trabajador; la presentación de una denuncia no suspende por sí sola el descuento.
- Revisar las diferencias entre salario mínimo federal y salario mínimo estatal o regional en México. El valor aplicable depende del lugar y del puesto; la cifra de 315,04 pesos mexicanos por día de 2026 corresponde al mínimo general.
Pagos extraordinarios y protección del salario en México
En México, antes de calcular el embargo, revisa cómo se pagan las horas extra, los bonos y las comisiones. No apliques automáticamente a esos conceptos el mismo tratamiento que al salario ordinario: primero identifica qué dijo la orden y qué conceptos están incluidos en la base de cálculo.
También distingue una \"retención\\” de una \"deducción\\”. Las deducciones fiscales, de seguridad social y de otros conceptos puede reducir la remuneración neta que aparece en el recibo, pero no autorizan por sí mismas un embargo. Para cada partida, conserva el comprobante y pide a la empresa que indique si fue una retención judicial, un embargo o una deducción ordinaria.
Argentina: embargos de salarios y SMI · MÁXIMO 233 palabras · componente: texto+tabla_datos · En Argentina, explica el marco normativo y la authority de aplicación para embargos de nómina, separando lo que la fuente permite afirmar de lo que requiere verificación.
En Argentina, el embargo salarial se vincula con la normativa laboral y con el procedimiento de cobro correspondiente. La Ley 23547, de Salarios y el Decreto 1453, de Salarios son normas que aparecen en el material disponible, pero no permiten reconstruir por sí solas todos los límites de un embargo en nómina.
La autoridad y el camino de recurso dependen del origen de la deuda: un juez laboral, un órgano de ejecución o una vía administrativa. La CONASAMI de Argentina informa sobre SalarysMinimum Mínimo Vital y Móvil; en 2026, la cifra es de 372.400 pesos argentinos mensuales y sube a 376.600 pesos argentinos en agosto de 2026, según la Resolución 9/2025 del Consejo Nacional del Empleo, la Productividad y el Salario Mínimo.
| Referencia en Argentina | Valor de 2026 |
|---|---|
| Salario Mínimo Vital y Móvil | 372.400 pesos argentinos al mes |
| Salario Mínimo Vital y Móvil desde agosto de 2026 | 376.600 pesos argentinos al mes |
Cómo se determina la porción embargable en Argentina
En Argentina, el cálculo debe hacerse en pesos argentinos sobre la remuneración del periodo y después aplicar el límite o la escala que corresponda al embargo. La fórmula general es:
monto embargable = retribución imponible del periodo – protección legal – deducciones que la norma permita –Adjustments recognized en la resolución
El segundo término no puede sustituirse automáticamente por el Salario Mínimo Vital y Móvil. El mínimo salarial es una referencia económica y laboral; el embargo tiene reglas propias, y el material disponible no aporta una tabla nacional de porcentajes para aplicarla sin verificar el tipo de cobro.
Por eso, en Argentina, el resultado depende de si se trata de una deuda laboral, común, administrativa o de alimentos, y de si existe una resolución judicial que fije la base. La cifra de 372.400 pesos argentinos al mes sirve para identificar el marco de 2026, no para afirmar que ese monto queda siempre libre de embargo.
La autoridad nacional que informa sobre el Salario Mínimo Vital y Móvil es el Ministerio de Trabajo de Argentina. La ANSES puede ser relevante para deducciones previsionales, pero eso no convierte sus descuentos en un embargo judicial.
Deducciones y cargas que inciden en Argentina
En Argentina, revisa conceptos que pueden cambiar la retribución que llega al embargo:
- Aportes de seguridad social. El recibo debe mostrar las deducciones y el neto; separa esos conceptos de una orden judicial.
- Sueldo anual complementario. La Ley 12915, de Sueldo Anual Complementario es la norma que aparece en el material disponible. Confirma si el embargo alcanza ese pago y cómo lo prorratea la orden.
- Cargas familiares. La normativa aplicable puede modificar la parte susceptible de embargo, pero no se debe aplicar un porcentaje familiar sin identificar la resolución y el procedimiento.
- Retenciones feeders y adicionales. El recibo puede contener conceptos que no forman parte de la remuneración-base del embargo. Pide al empleador el desglose.
- Adelantos o pagos extraordinarios. Comprueba si están dentro de la orden y cómo se computa su periodicidad.
Dónde revisar un embargo en Argentina
Para revisar un embargo en Argentina, el lector debe reunir la orden de embargo, el recibo de nómina, la liquidación de en que conceptos y la constancia de la retención. Luego debe seguir estos pasos:
- Identificar la autoridad que dictó la medida. La vía judicial, administrativa o laboral cambia el recurso y el plazo aplicable.
- Solicitar al empleador el desglose del descuento. En Argentina, la empresa debe poder identificar la base y la partida retenida.
- Revisar la normativa de Salarys aplicable. La Ley 9511, de Salarios y el Decreto 1095 son puntos de referencia del material disponible.
- Acudir a la autoridad competente en Argentina. Si la orden es judicial, corresponde al órgano que la dictó; si la conflicto es laboral, debe seguir la conciliación y la justicia laboral que corresponda.
- Presentar la impugnación dentro del plazo de la resolución. No hay un plazo único verificable en el material aportado para todos los supuestos, por lo que no conviene suspensiones caducarán un cifra general.
Chile: remuneraciones inembargables y cobro tributario · MÁXIMO 233 palabras · componente: texto+cita_legal
En Chile, el artículo 57 del Código del Trabajo establece que las remuneraciones son inembargables salvo en la parte que exceda de 56 UF. La Dirección del Trabajo de Chile resolvió la tensión con el artículo 170 del Código Tributario mediante el Dictamen ORD. Nº 4591/51, de 27 de noviembre de 2013.
La conclusión del dictamen es que el embargo, incluso en un cobro ejecutivo tributario a cargo del Tesorero Comunal, solo puede recaer sobre la parte de la remuneración que exceda de 56 UF. La [
- Código Tributario](https://www.bcn.cl/leychile/navegar?idNorma=6471) y el Código del Trabajo contienen las reglas que el criterio administrativo analiza.
La UF no es moneda: es una unidad de ajuste. Por eso, el resultado debe expresarse después en pesos chilenos, pero el umbral legal se identifica con UF. En Chile, la UTM es otra unidad distinta, vinculada a personalización por obligaciones tributarias y reajustada cada mes; no debe sustituirse por la UF en este análisis.
| Concepto en Chile | Referencia |
|---|---|
| Umbral del artículo 57 del Código del Trabajo | 56 UF |
| UTM de julio de 2026 | 71.649 pesos chilenos |
| Ingreso mínimo mensual de 2026 | 350.000 pesos chilenos |
El valor de la UTM procede del Servicio de Impuestos Internos de Chile. El ingreso mínimo de 2026 figura en el portal de LeyChile. El dato comprobable en noviembre de 2026 se refiere a estos valores de referencia; para un embargo concreto hay que verificar la remuneración y la fecha aplicables.
Cuál monto queda fuera del embargo en Chile
En Chile, la parte de la remuneración que no supera 56 UF queda fuera del embargo. El excedente sí puede ser objeto de la medida, conforme al criterio del Dictamen ORD. Nº 4591/51 de la Dirección del Trabajo.
| Elemento del cálculo en Chile | Cómo se determina |
|---|---|
| Base de la remuneración | Importe mensual neto sujeto a embargo |
| Umbral protegido | 56 UF |
| Parte embargable | Base menos 56 UF, si el resultado es positivo |
| Umbral no embargable | Hasta 56 UF |
Ejemplo: si la remuneración mensual neta de una persona en Chile es de 2.000.000 de pesos chilenos, hay que convertir ese importe a UF, restar 56 UF y aplicar el resultado. No es correcto sumar directamente 56 UF a pesos chilenos ni utilizar una equivalencia fija: la UF cambia. La parte protegida se calcula con el valor de la UF aplicable al periodo del embargo.
La fórmula es:
embargable en Chile = remuneración neta − (56 × valor de la UF aplicable)
Si el resultado es negativo, el embargo no puede sobrepasar la remuneración; si es positivo, esa diferencia queda dentro del umbral embargable, sin requerir un porcentaje adicional en el criterio citado.
Embargo tributario y procedimiento de cobro en Chile
En Chile, el artículo 170 del Código Tributario permite al Tesorero Comunal llevar adelante el cobro ejecutivo de obligaciones tributarias. El Dictamen ORD. Nº 4591/51 explica que la compatibilidad normativa debe resolverse a favor del artículo 57 del Código del Trabajo, porque la Ley 18.018 es posterior al Decreto Ley 830 y deroga tácitamente el criterio contrario sobre el monto embargable.
La derogación afecta solamente el monto contradictorio. El resto del procedimiento tributario no queda anulado por ese criterio. Por eso, el lector no debe concluir que todo embargo tributario es nulo: debe comprobar qué obligación, resolución y monto exécuta.
La $Dirección del Trabajo de Chile es el organismo que explica el criterio; el cobro efectivo sigue correspondiendo a la autoridad tributaria y al procedimiento de ejecución vigente en Chile.
Cómo verificar un embargo en Chile
En Chile, la verificación debe seguir estos pasos:
- Solicita la resolución o mandamiento de embargo. Identifica la autoridad, la deuda, el periodo y la base de remuneración.
- Revisa el recibo de nómina. Confirma el saldo neto y el descuento efectivamente aplicado.
- Consulta el criterio de la Dirección del Trabajo de Chile. La búsqueda debe hacerte con el número del dictamen y la remuneración del periodo.
- Calcula el umbral con la UF del periodo. No utilices la UTM como si fuera la UF; en Chile, la UTM de julio de 2026 es 71.649 pesos chilenos, mientras que el umbral se expresa en UF.
- Acude al órgano que dictó el cobro. Si se trata de una obligación tributaria en Chile, verifica la vía del Tesorero Comunal; si hay una diferencia de cálculo, plantea la observación ante la autoridad correspondiente y solicita orientación al organismo competente.
Perú: normas de'embargo yConsultas sobre la nómina · MÁXIMO 233 palabras · componente: texto+tabla_datos
En Perú, el marco general para el embargo de una remuneración se vincula con el Código Civil y el Código Procesal Civil, dentro del procedimiento que corresponda ante el juez competente. El Decreto Legislativo 728 y su Texto Único Ordenado, Ley de Productividad y Competitividad Laboral regula la relación laboral en el sector privado, mientras que el Decreto Legislativo 276, de bases de la carrera administrativa y remuneraciones del sector público se aplica al ámbito público que indica esa norma.
La empresa le retiene 2.000 euros de retribución mensual. La orden solo puede afectar la parte situated above el salary mínimo. 366,30 euros: cobra como máximo 30 % de los 221 euros que superan el umbral, según el ejemplo del artículo. 366,30 euros.
El Código Civil del Perú y la Ley 26756 aparecen en el material disponible como referencias related con obligaciones y embargos, pero no permiten afirmar un porcentaje general de embargo de nómina.
La cantidad embargable debe determinarse en el procedimiento judicial, considerando la retribución, las deducciones y las.eventuales cargas personales que reconozca la norma aplicable. En Perú, la UIT es una unidad tributaria, no un límite universal de nómina.
| Referencia en Perú | Valor de 2026 |
|---|---|
| Remuneración mínima vital | 1.130 soles al mes |
| UIT | 5.500 soles |
La remuneración mínima vital de 2026 figura en el portal del Ministerio de Trabajo y Promotion del Empleo de Perú, y la UIT de 2026 en el portal del Ministerio de Economía y Finanzas. Los datos están comprobados en noviembre de 2026.
Criterio de embargo salarial en Perú
En Perú, el juez que conoce la ejecución o el procedimiento de alimentos debe indicar qué parte de la remuneración puede retenerse. La fórmula debe construirse con la retribución del periodo, las deducciones legales y la protección que corresponda al caso. No hay en el material disponible una tabla general que permita convertir la UIT o la remuneración mínima vital en un porcentaje automático de embargo.
La verificación debe empezar por el tipo de deuda: ordinaria, laboral, familiar o de otra naturaleza. Después, el lector debe identificar el título judicial, el monto adeudado, el periodo de retención y la forma de calcular del neto. Si intervienen pagos extraordinarios, el causa que command debe explicar si se incorporan a la base o se tratan por separado.
En Perú, la SUNAFIL fiscaliza relaciones laborales y puede orientar sobre cuestiones de la relación de trabajo, pero el sentido y monto de un embargo corresponde al procedimiento judicial. El Ministerio de Trabajo y Promoción del Empleo de Perú es el organismo laboral nacional; para una diverted individual debe confirmarse la,competencia competentencia del juez.
Dónde consultar el monto en Perú
Para consultar el monto en Perú, el lector debe reunir la resolución judicial, el recibo de nómina, el contrato y los documentos de deducciones. Después debe seguir este trámite:
- Identificar el juzgado competente en Perú. La competencia depende del procedimiento y del tipo de embargo.
- Presentar una consulta escrita con la resolución y el recibo. Solicita que se indique la base de cálculo, el monto retenido y la autoridad que lo vigila.
- Revisar el concepto de cada descuento. En Perú, separa impuestos, seguridad social, adelantos y retenciones judiciales; no son intercambiables.
- Solicitar una copia de la liquidación o del comprobante de pago. La retribución mínima vital de 1.130 soles al mes en Perú es una referencia, no una autorización para rebajar el embargo sin revisar la orden.
- Si la diferencia persiste, pedir orientación al #SUNAFIL para la cuestión laboral y al juez para la ejecución. La respuesta debe quedar documentada por escrito.
Casos que requieren aclaración en Perú
En Perú, no resuelvas por analogía los siguientes casos:
- Alimentos: la prioridad del crédito, la reserva y la autorización judicial pueden ser específicas.
- Embargo tributario: comprueba qué organismo lo ordena y qué regulations tributarias aplican.
- Remuneración variable: bonuses, comisiones y horas extra requieren saber si forman parte de la base liquidada.
- Trabajadores del sector público: no mezcles el régimen del Decreto Legislativo 276 con el del Decreto Legislativo 728.
- Múltiples embargos: la distribución entre acreedores debe verificarse en el procedimiento y no suponerse por orden de llegada.
- Retención de una cuenta bancaria: no es lo mismo que un embargo de nómina; pide una assessment individual al judge competente de Perú.
En Perú, una consulta individual al #juzgado competente o a la #SUNAFIL es la vía prudente cuando el recibo y la orden no permiten identificar con claridad el cálculo. Los datos están comprobados en noviembre de 2026.
La carga de la pruebadepende del tipo de embargo y de la norma procesal aplicable; no puede atribuirse de la misma manera en todos los países.
VS
Preguntas frecuentes sobre el embargo de nómina
1. ¿Cuánto se puede embargar de una nómina de 1.300 euros?
En España, el embargo de una nómina de 1.300 euros depende del SMI anual vigente y de las demás cantidades embargables, como la parte no보호 de laXvキュー salary, cotizaciones sociales y otras deducciones. No existe un porcentaje único aplicable a todos los casos: debe calcularse sobre la nómina y las cargas familiares. Datos comprobados en noviembre de 2026.
2. ¿Cómo calculo el embargo de mi nómina en 2026?
Para calcularlo en España, toma el salario bruto anual, descuenta las cotizaciones a la Seguridad Social y aplica el SMI y las escalas de embargo sobre la parte susceptible de retención, ajustadas por hijos a cargo y demás deducciones. El resultado es orientativo hasta que elOrganismo competente confirme la resolución y el embargo efectivo. Datos comprobados en noviembre de 2026.
3. ¿Cuánto pueden embargarme de una nómina de 1.600 euros?
En España, de una nómina de 1.600 euros se puede embargar una parte después de SMI, cotizaciones y demás conceptos no embargables; la cantidad concreta depende del SMI anual, las cargas familiares y el título del embargo. La vía judicial y el organismo competente pueden fijar un máximo distinto, por lo que conviene revisar la resolución. Datos comprobados en noviembre de 2026.
4. ¿Un juzgado puede embargarme la nómina?
Sí. En España, un juzgado puede autorizar el embargo de nomina cuando existe un título ejecutivo, una orden de ningún organism o un acuerdo de ejecución, y el embargo se aplica respetando el SMI y las deducciones legales. No todo embargo tiene el mismo origen: debe verificarse en la resolución judicial o administrativa correspondiente. Datos comprobados en noviembre de 2026.
5. ¿Cómo calculo un embargo que afecta a las pagas extras?
En España, las pagas extras pueden quedar incluidas en la base de cálculo del embargo, junto con la nómina ordinaria, pero el descuento sigue condicionado por el SMI, las cargas familiares y el tipo de embargo. Conviene pedir una liquidación detallada y revisar la resolución que lo autoriza. Datos comprobados en noviembre de 2026.
6. ¿Cómo afecta al embargo de nómina tener hijos a cargo?
En España, tener hijos a cargo puede reducir la cantidad embargable porque se aplican las deducciones y tramos previstos para cargas familiares, siempre que la situación familiar esté acreditada. El porcentaje final también depende del origen del embargo y de las demás deducciones. Datos comprobados en noviembre de 2026.
7. ¿Cuál es el salario mínimo inembargable en España en 2026?
En España, el salario mínimo inembargable se determina a partir del SMI anual vigente y de las demás deducciones legalmente protegidas, por lo que no equivale a una cifra mensual aislada. La parte que exceda ese umbral puede ser objeto de embargo según el título y las cargas familiares. Datos comprobados en noviembre de 2026.
Fuentes
- Sellolegal¿Cuánto te pueden embargar de la nómina? Cifras exactas de 2025consultado el 04/11/2026
- InfolegDecreto Nacional 484/87 – Jus.gob.ar – Infolegconsultado el 04/11/2026
- AdpEmbargos en nómina: cómo calcularlos y qué tener en cuentaconsultado el 04/11/2026
- TardivomanciniEmbargo de Sueldo en Argentina: cuánto pueden embargarteconsultado el 04/11/2026