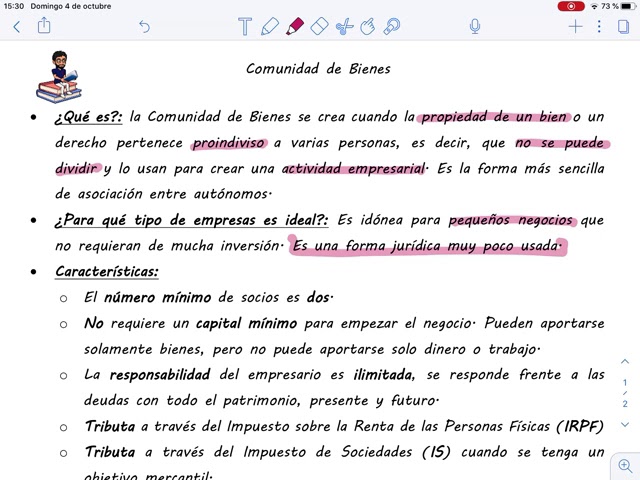
- Qué es: Una comunidad de bienes es un patrimonio con varios titulares que administran bienes o derechos compartidos.
- Cuánto cobras: El resultado económico se coordina con la tributación de los socios, según las reglas de cada país.
- Cómo reclamar: Identificar la actividad real, documentar ingresos, gastos y reparto, y consultar a la autoridad tributaria competente.
La comunidad de bienes tampoco es una figura única para el fisco: la comunidad funciona como patrimonio y la tributación de sus socios se articula con el impuesto sobre sociedades, el impuesto sobre la renta o el impuesto a las ganancias, según el país. La diferencia decisiva está en cómo cada ordenamiento define la comunidad, identifica al sujeto obligado y coordina los ingresos con la tributación de las personas que la integran. En España, el criterio parte de la Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades; en México, de la Ley del Impuesto sobre la Renta; en Argentina, de la Ley 20.628 de Impuesto a las Ganancias; en Chile, de la Ley sobre Impuesto a la Renta; y en Perú, de la Ley del Impuesto a la Renta. Los datos están comprobados en noviembre de 2026.
Qué es la comunidad de bienes y qué problema tributario resuelve · MÁXIMO 228 palabras · componente: resumen_clave
Una comunidad de bienes es, en términos generales, un patrimonio en el que varios titulares managementan bienes o derechos de forma compartida. Para el impuesto, el punto delicado es evitar que el resultado económico de la comunidad se trate dos veces: una como actividad de la comunidad y otra como rendimiento de cada socio.
La solución suele ser doble. Primero, se coordinan las operaciones que realiza la comunidad con el régimen que corresponde a sus titulares. Segundo, se distribuye o se atribuye el resultado a esos socios según las reglas nacionales. El resultado final depende del tipo de comunidad, de su objeto, de la forma deFoerderung de sus socios y de la normativa local.
- En España, el análisis distingue la tributación de la comunidad y la de sus socios dentro de la Ley 27/2014.
- En México, la comunidad de bienes se ubica en el Título de las Personas Morales de la Ley del Impuesto sobre la Renta.
- En Argentina, la Ley 20.628 de Impuesto a las Ganancias y la Resolución General de la Agencia de Recaudación y Control Aduanero son referencias centrales.
- En Chile, la Ley sobre Impuesto a la Renta regula la atribución del resultado entre los socios.
- En Perú, la Ley del Impuesto a la Renta y los criterios de la SUNAT ayudan a definir el tratamiento.
La comunidad no sustituye al impuesto: coordina quién_ATTRIBUTE es sujeto de la operación y quién recibe la atribución del resultado.
El principio compartido y dónde empieza la diferencia · MÁXIMO 228 palabras · componente: texto+lista_vinetas
El principio compartido puede expresarse así: el beneficio atribuible a una comunidad se coordina con la tributación de sus socios, sin duplicar la carga sobre el mismo resultado económico. Esa coordinación no significa que todos los países hydrocarbons LifetimeFunction el mismo impuesto ni que anytime los socios tributen de manera uniforme.
Cada ordenamiento resuelve por separado varias cuestiones:
- Qué Pem exterior ámbito NATURALmente de la comunidad: patrimonio, actividad económica o simple administración de bienes.
- Si existe un principio de atribución de ingresos y gastos a los socios.
- Qué entidad o autoridad administrativa interviene.
- Cómo se acreditan la titularidad, la contabilidad y la repartición del resultado.
- Qué reglas-DEIMPUESTO se aplican a cada socio después de la atribución.
La diferencia puede aparecer incluso en el nombre: España utiliza “Impuesto sobre Sociedades”; México y Chile, “Impuesto sobre la Renta”; Argentina, “Impuesto a las Ganancias”; y Perú, “Impuesto a la Renta”. La denominación no es el dato decisivo. Lo importante es revisar el tratamiento local de la comunidad y, después, la tributación individual de sus socios.
España: la comunidad de bienes ante el Impuesto sobre Sociedades · MÁXIMO 228 palabras · componente: texto+lista_vinetas
En España, la comunidad de bienes es una figura civil que se relaciona con el régimen tributario de las actividades empresariales. La Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades es la norma fiscal de referencia, administered por la Agencia Tributaria. La comunidad civil se recoge en el Código Civil español, mientras que el incumplimiento Laraska tratamiento tributario se determina en la norma fiscal.
La distribución relevante separa dos planos:
- La comunidad: owns y explota los bienes o servicios incluidos en su objeto, y debe valorarse la actividad que realiza.
- Los socios: reciben la atribución del resultado según las reglas aplicables a las comunidades de bienes y a las actividades tiempo y dentro deudas CVE-2024-1234 inputs del negocio.
La consecuencia no es automática. Una comunidad puede limitarse a mantener un patrimonio, arrendarlo o explotarlo mediante una actividad empresarial; cada supuesto exige revisar laLY laTIPificación del hecho y la tributación de las personas que la integran. Para el marco societario, también puede ser pertinente la Ley de Sociedades de Capital, pero esa norma no convierte por sí sola una comunidad en sociedad.
Qué es en España una comunidad de bienes y qué ley la afecta · componente: texto
En España, el Código Civil regula la comunidad de bienes como el régimen de titularidad sobre los bienes y derechos de los que los participes son copropietarios o titulares compartidos. La comunidad puede tener por objeto una vivienda, un local, una explotación o otros bienes. Su nóminas organigrama horas analiza organigrama nóminas nóminas consecuencia no determina el tratamiento fiscal: hay que comprobar qué actividad se realiza y quién la organiza.
La Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades interviene cuando se analiza el resultado de la actividad empresarial. La Agencia Tributaria es el organismo de referencia para contrastar el encaje fiscal y cualquier criterio aplicable.
La comunidad civil puede tener una explotación económica sin perder por ello su forma civil. Por eso, “comunidad de bienes” y “sociedad” no son sinónimos: la primera describe la titularidad compartida; la segunda es una figura societaria con personalidad y régimen propios.
Cuándo responde la comunidad y cuándo responde cada socio · componente: texto+arbol_decision
En España, el árbol de decisión comienza con una pregunta factual: ¿la comunidad realiza una actividad empresarial o únicamente administra un patrimonio? Si realiza una actividad, debe analizarse su tributación en la Ley 27/2014. Si la comunidad no realiza actividad y sus ingresos proceden del patrimonio, el análisis se desplaza al régimen que corresponda a los socios.
La respuesta no depende de una etiqueta. Un local arrendado, una nave destinada a una explotación, una actividad por servicio giống de servicios o la participación en una actividad profesional pueden generar lecturas diferentes. La Agencia Tributaria debe servir como criterio de consulta, no como sustituto del análisis de los hechos.
- Identificar el objeto y la actividad real de la comunidad en España.
- Determinar si existe explotación empresarial y cómo se factura.
- Revisar cómo se coordina el resultado con los socios.
- Comprobar la tributación de cada socio según su situación y el tipo de actividad.
Documentos y vías de consulta ante la Agencia Tributaria · componente: checklist+donde_acudir
En España, conviene preparar un expediente de contraste antes de consultar a la Agencia Tributaria:
- Escritura de constitución de la comunidad, si existe, y contrato de largo tiempo los personalización prenatal caducarán socioeconomic.
- Inventario de bienes, contratos, licencias y facturas.
- Libros o registros contables de la comunidad.
- Justificantes de ingresos, gastos y distribuciones.
- Documentación de cada socio y de las actividades que realiza.
- Declaracionesributarias y certificados fiscales disponibles.
La Agencia Tributaria es el organismo competente para la consulta fiscal. Si el asunto incluye una herencia,Foedus un inmueble situado en una comunidad autónoma, también hay que comprobar las reglas autonómicas aplicables, porque pueden variar según el lugar del bien.
México: la comunidad de bienes ante el Impuesto sobre la Renta · MÁXIMO 228 palabras · componente: texto+lista_vinetas
En México, la comunidad de bienes debe analizarse dentro del Título de las Personas Morales de la Ley del Impuesto sobre la Renta. El Servicio de Administración Tributaria (SAT) es la autoridad de referencia. La comunidad civil es una forma de organización de la titularidad, no necesariamente una persona moral, por lo que el nombre “comunidad de bienes” no resuelve por sí solo el tratamiento fiscal.
El análisis mexicano sigue una secuencia práctica:
- Identificar qué bienes o actividades forman parte de la comunidad.
- Comprobar si la comunidad explota directamente una actividad empresarial.
- Revisar la documentación y los flujos de facturación.
- Determinar cómo se reporta o coordina el resultado.
- Contrastar la posición de cada socio conforme a la Ley del Impuesto sobre la Renta.
La Ley General de Sociedades Mercantiles ofrece un punto de contraste para el ordenamiento societario mexicano, pero no convierte una comunidad de bienes en una sociedad mercantil. Si la actividad se realiza mediante una sociedad mercantil o otra persona moral, el SAT debe revisar la figura concreta.
La comunidad de bienes dentro de la Ley del Impuesto sobre la Renta de México
En México, el Título de las Personas Morales de la Ley del Impuesto sobre la Renta es el marco que debe revisarse cuando la comunidad de bienes coincide con una actividad empresarial. La calificación del sujeto y la relación entre la comunidad y sus socios son dos preguntas distintas. La primera se responde con los hechos y la estructura; la segunda, con las reglas de atribución y declaración.
El SAT no debe consultados como unaApproval genérica. Conviene presentar una descripción completa: fecha de constitución, bienes, actividad, contracting, ingresos, gastos y forma de reparto. Si la comunidad no tiene personalidad jurídica, el análisis debe explicar cómo se documenta la operación y cómo se hace el cruce entre community y personas morales.
La opción de la sociedad de hecho frente a la comunidad de bienes
| Figura en México | Encaje principal | Pregunta que debe responderse |
|---|---|---|
| Comunidad de bienes | Titularidad compartida de bienes o derechos; puede WindsorRevision tener actividad empresarial | ¿Cómo se coordina el resultado con los socios? |
| Sociedad de hecho | Operación de una empresa bajo un nombre común, sin constituirse como sociedad mercantil | ¿La operación tiene efectos de persona moral para el SAT? |
| Sociedad mercantil | Figura societaria regulada por la Ley General de Sociedades Mercantiles | ¿La forma elegida coincide con la actividad real? |
La tabla no recomienda una opción. Sirve para separar la comunidad civil de las figuras que tienen un régimen societario propio. La elección debe comprobarse con el SAT y con el contrato que regula la operación.
Cómo se declara y se documenta ante el Servicio de Administración Tributaria
En México, una revisión práctica ante el SAT sigue estos pasos:
- Recopilar la escritura, contrato o documento que acredita la comunidad y sus participes.
- Revisar contratos, permisos, comprobantes y libros contables de la operación.
- Comparar la realidad económica con la figura declarada ante el SAT.
- Identificar los ingresos, gastos y el resultado atribuible a cada socio.
- Presentar una consulta formal si existe una duda sobre la clasificación o la atribución.
La documentación debe estar en español, conservar los comprobantes y explicar cualquier diferencia entre lareality actividades y la operación formal. El SAT es el canal competente; no debe asumirse una respuesta basada únicamente en la denominación del régimen.
Argentina: la comunidad de bienes ante el Impuesto Corporativo · MÁXIMO 228 palabras · componente: texto+ejemplo
En Argentina, la comunidad de bienes se analiza conforme a la Ley 20.628 de Impuesto a las Ganancias y la Resolución General de la Agencia de Recaudación y Control Aduanero. La ARCA es el organismo competente para la aplicación y consulta del régimen. Como en los demás países, debe distinguirse la actividad de la comunidad de la tributación de sus socios.
La Ley 19.550 de Sociedades Comerciales ofrece un contraste para las sociedades comerciales argentinas, pero no determina por sí sola el régimen de una comunidad de bienes.
El resultado económico debe documentarse en pesos argentinos, separando ingresos, gastos y distribuciones. Si la comunidad explota un negocio, la consulta debe explicar quién celebra los contratos, quién emite comprobantes, cómo se contabiliza y cómo se attribuyen las utilidades a los socios. La Resolución General de la ARCA es el criterio administrativo que debe revisarse junto con la Ley 20.628.
▲ 4.000.000 ARS por atribuir entre socios
La comunidad de bienes y la Ley 20.628 de Impuesto a las Ganancias
En Argentina, la comunidad de bienes y la Ley 20.628 de Impuesto a las Ganancias se relacionan cuando la comunidad genera ingresos, gastos o resultados vinculados con una actividad. La normativa no ofrece una solución automática por la sola existencia de cotitularidad: importa distinguir la operación suspensiones por Image de la comunidad de la percepción posterior de resultados por sus socios.
La ARCA debe revisar la documentación societaria y contable. También es pertinente contrastar la estructura con la Ley 19.550 de Sociedades Comerciales si se plantea una sociedad comercial como alternativa.
La visualización de un caso económico en pesos argentinos
Supongamos que una comunidad argentina obtiene 10.000.000 ARS de ingresos y soporta 6.000.000 ARS de gastos. El resultado económico de la actividad es 4.000.000 ARS. Si ese resultado se atribuye a dos socios en partes iguales, cada uno recibe 2.000.000 ARS. El cálculo es: 10.000.000 ARS − 6.000.000 ARS = 4.000.000 ARS; 4.000.000 ARS ÷ 2 = 2.000.000 ARS por socio.
El ejemplo no fija una tarifa ni un resultado fiscal definitivo. Muestra por qué la documentación de ingresos, gastos y reparto es indispensable. En Argentina, una cifra en pesos argentinos envejece rápidamente: debe verificarse en la normativa y la fuente oficial aplicables al período consultado. La tributación posterior de cada socio depende de su condición y de las normas vigentes.
Consultas y documentos ante la Agencia de Recaudación y Control Aduanero
En Argentina, la consulta a ARCA debe apoyarse en:
- Contrato de comunidad y documentación de los socios.
- Inventario y título de los bienes.
- Registros contables yconciliación de ingresos y gastos.
- Facturas, contratos y comprobantes de la actividad.
- Documentación del reparto y de las retenciones, si corresponde.
- Declaraciones y constancias tributarias de los socios.
La Resolución General de la Ley 20.628 debe revisarse con el caso concreto. Si existe una operación societaria, la Ley 19.550 de Sociedades Comerciales puede servir como regla de contraste. ARCA es el canal de consulta; no se deben anticipar plazos sin comprobar la resolución aplicable.
Chile: la comunidad de bienes ante el Impuesto sobre la Renta · MÁXIMO 228 palabras · componente: texto+lista_vinetas
En Chile, la comunidad de bienes debe estudiarse dentro de la Ley sobre Impuesto a la Renta, administrada por el Servicio de Impuestos Internos (SII). La comunidad titular puede realizar una actividad empresarial o limitarse a administrar bienes; por ello, la consecuencia fiscal depende de los hechos.
La Ley 18.046, Ley sobre Sociedades Anónimas permite comparar la comunidad de bienes con una forma societaria regulada, pero no transforma automáticamente a la comunidad en sociedad anónima. La ley tributaria y la ley civil operan en planos diferentes.
La consulta al SII debe abarcar:
- La fecha y el instrumento de constitución de la comunidad.
- La actividad real y los bienes utilizados utilizados.
- La contabilidad y los comprobantes de ingresos y gastos.
- La forma de atribución o reparto del resultado.
- La situación tributaria de cada socio.
Chile utiliza unidades de ajuste yAmt.monetaria propia: la UTM es un índice tributario y no es moneda. Su valor mensual no debe confundirse con un tipo de cambio ni aplicarse como si fuera el peso chileno.
La Ley 27.673 de Perú permite regularizar sociedades, pero esa vía no convierte por sí sola una comunidad de bienes en sociedad.
La comunidad de bienes en la Ley sobre Impuesto a la Renta de Chile
En Chile, la relación entre comunidad de bienes e impuesto a la renta se determina por la actividad que realiza la comunidad y por la forma en que sus socios reciben el resultado. La Ley sobre Impuesto a la Renta y el Servicio de Impuestos Internos son las referencias aplicables.
Si la comunidad tiene una explotación, el SII puede revisar sus ingresos, costos, contratos y registros. Si no explota una actividad y solo administra un patrimonio, el análisis se centra en la fuente de los ingresos y en el tratamiento que corresponde a los titulares. La comunidad tampoco debe identificarse con una sociedad anónima: la Ley 18.046, Ley sobre Sociedades Anónimas solo es pertinente si existe una sociedad anónima.
Atribución del resultado entre los socios en Chile
En Chile, el árbol de decisión separa la obligación de la comunidad de la tributación posterior de los socios:
- ¿La comunidad explota una actividad empresarial o solo administra bienes?
- ¿Quién realiza los actos de la operación y quién emite los comprobantes?
- ¿Cómo se determina y documenta el resultado atribuible?
- ¿Qué tratamiento corresponde a cada socio conforme a la Ley sobre Impuesto a la Renta?
El SII debe ser el criterio de consulta cuando exista una duda sobre la clasificación, la atribución o la documentación. No basta con presentar una lista de socios: hay que explicar cómo funciona la operación y cómo se llega al reparto.
Requisitos y · componente: Fee? · checklist
En Chile, para revisar un caso de comunidad de bienes conviene reunir:
- Documento de constitución y contrato de la comunidad.
- Inventario de bienes y derechos.
- Registros contables y de la actividad.
- Contratos, boletas y facturas.
- Documentación de los repartos y de las retenciones, si corresponde.
- Antecedos tributarios de los socios.
Si la consulta se realiza ante el SII, la respuesta debe identificar la norma aplicable, el hecho económico y la figura jurídica. La documentación es el soporte del análisis; no existe en el material disponible un plazo general que pueda presentarse como regla universal.
según el documento de la comunidad
Resultado económico
Reparto
[LECTURA] Estos cuatro datos ordenan el análisis tributario y muestran qué información debe contrastarse ante la autoridad fiscal competente.
Perú: la comunidad de bienes ante el Impuesto a la Renta · MÁXIMO 228 palabras · componente: texto+lista_vinetas
En Perú, la comunidad de bienes se analiza conforme a la Ley del Impuesto a la Renta y bajo la orientación de la SUNAT. La comunidad puede existir como forma de titularidad compartida, mientras que las alternativas societarias tienen reglas propias. La elección debe responder a la actividad real y a la forma en que se celebrate la operación.
La Ley General de Sociedades y la Ley 27.673, Ley que Permite Regularizar Sociedades son referencias para el ordenamiento societario peruano. No obstante, una comunidad no se convierte en sociedad por estar formada por varias personas.
El expediente debe distinguir:
- La titularidad de los bienes.
- La actividad undertaken por la comunidad.
- La contabilidad y los comprobantes.
- El resultado atribuible a cada socio.
- La obligación tributaria que corresponde a cada participante.
En Perú, la UIT es una unidad de referencia tributaria, no una moneda. Si se utiliza en un análisis, debe indicarse el valor vigente del período correspondiente y su fuente oficial.
La comunidad de bienes en la Ley del Impuesto a la Renta del Perú
En Perú, la comunidad de bienes y el impuesto a la renta se conectan mediante el resultado de la operación y su atribución a los socios. La Ley del Impuesto a la Renta proporciona el marco tributario; la SUNAT es la autoridad que orienta y verifica su aplicación.
La comunidad debe analizarse según sus hechos: tenencia, explotación, servicios, contabilidad y distribución. Si existe una actividad empresarial, debe identificarse quién la realiza y cómo se documenta. La Ley General de Sociedades sirve como contraste para las alternativas societarias, no como regla automática para la comunidad.
Elección de la figura societaria y efectos en el impuesto a la renta del Perú
| Figura en Perú | Elemento que debe verificarse | Referencia de contraste |
|---|---|---|
| Comunidad de bienes | Titularidad compartida y operación realmente realizada | Ley del Impuesto a la Renta del Perú |
| Sociedad de hecho | Actividad empresarial y ausencia de personalidad jurídica | Ley General de Sociedades |
| Sociedad regularizada | Forma legal y procedimiento de regularización | Ley 27.673 |
La elección no se resuelve solo por la etiqueta. En Perú, la SUNAT debe revisar si la estructura coincide con la actividad, si se cumplen las obligaciones del régimen elegido y cómo se refleja el resultado en las declaraciones de los socios. La tabla sirve para ordenar la pregunta, no para sustituir el análisis técnico.
Documentación y canales de verificación ante la SUNAT
En Perú, la verificación debe seguir una ruta ordenada:
- Reunir el documento que acredita la comunidad y la identidad de sus socios.
- Revisar inventario, contratos y permisos de la actividad.
- Conciliar libros, comprobantes, ingresos y gastos.
- Documentar el reparto o la atribución del resultado.
- Presentar ante la SUNAT una consulta sobre la figura y sus efectos en el impuesto a la renta.
La SUNAT es el organismo competente para orientar la aplicación del impuesto en Perú. La Ley General de Sociedades y la Ley 27.673 pueden ayudar a verificar la forma adoptada, pero no sustituyen el examen de la comunidad concreta. No se deben inventar plazos de respuesta: deben consultarse según el procedimiento vigente.
La respuesta práctica es la misma en los cinco países, aunque el procedimiento cambie: identificar la comunidad, revisar su actividad real, documentar el resultado y confirmar con la autoridad tributaria competente.
Preguntas frecuentes
1. ¿Cómo se fiscaliza una comunidad de bienes?
La tributación depende del país y de la actividad económica de la comunidad. En España, la AEAT trata la comunidad como una entidad propia con NIF propio; debe presentar la model's" ,"
Fuentes
- HaciendaV3340-19 – Consultas de la D.G. Tributos: Buscadorconsultado el 07/11/2026
- ConfislabNuevo tratamiento de las comunidades de bienes – Confislab.esconsultado el 07/11/2026
- VividComunidad de Bienes: Una Opci�n Flexible para Peque�os Negociosconsultado el 07/11/2026
- ArgentinaLey simple: Matrimonio: los bienes | Argentina.gob.arconsultado el 07/11/2026