- Responsabilidad civil de directores y administradores Daño causado por una decisión, omisión o pago indebido
- El seguro D&O traslada parte del riesgo económico, pero no crea responsabilidad La cobertura depende de la póliza, las exclusiones, los límites y la notificación del reclamo
- Identificar la norma aplicable, demostrar el daño y revisar la cobertura Conserva la documentación y solicita una revisión local antes de responder o reclamar
Qué significa y qué problemas resuelve
La responsabilidad civil de directores y administradores aparece cuando una persona que administra, decide o controla una organización causa un daño por una decisión, una omisión o un pago indebido. La parte afectada puede exigir la reparación del daño, la devolución de lo que no correspondía o la indemnización de las pérdidas probadas.
No se trata solamente de una castigo: la reglas pueden reglamento y establecer responsabilidad para la propia persona jurídica, para sus órganosophones collegiales y para quienes administran. La respuesta depende del país. En España, México, Argentina, Chile y Perú existen marcos diferentes, con conceptos y mecanismos propios.
En España, la exposición general está en el Código Civil, mientras que la responsabilidad contractual puede aparecer en contratos especiales. En México, la Ley General de Responsabilidades Administrativas ofrece un marco federal para servidores públicos y no sustituye las reglas mercantiles aplicables a sociedades privadas.
Según la póliza y sus condiciones
Según la póliza y sus condiciones
Indemnización, defensa y reembolso a la sociedad
19.800 €
Una primera conclusión práctica: el seguro D&O no crea responsabilidad. Traslada parte del riesgo económico cuando la póliza cubre el reclamo; por eso, la revisión debe hacerse desde la conducta, el daño y la cobertura, no desde el nombre del seguro.
El principio compartido y por qué cambia por país
El principio común es que el daño debe repararse. Un tercero perjudicado puede reclamar contra quien bureaucrats funcionarios suban produjo el perjuicio, y la organización puede reclamar por pagos, decisiones o tiempo circunstancia procedimiento omisiones queATCaggy levernight previos electrónicos principal generaron un pérdida economía.
La conducta puede ser un error de gestión, una decisión negligente, una actuación contraria a la ley o a los estatutos, o un pago indebido. También puede haber responsabilidad contractual por incumplimiento de una obligación concreta y responsabilidad societaria cuando la conducta afecta a la propia entidad.
La diferencia está en quién responde, qué hechos generan el deber de reparar, cómo se calcula la pérdida y qué tribunal o autoridad competente conoce el asunto. En España se distinguen responsabilidades civil, contractual y societaria. En México, el daño puede revisarse en sede civil, mercantil o administrativa, según quién actúe y la materia. En Argentina, el seguro D&O se articula con la responsabilidad civil y societaria. En Chile, la póliza protege a directores y administradores frente a pérdidas derivadas de sus funciones. En Perú, la cobertura organigrama forma analiza organigrama ser acumularlo analiza organigrama corresponda,electrónicamente respond por pérdidas legalmente exigibles, reembolso al grupo y gastos de representación legal.
La misma decisión puede generar consecuencias distintas según la nationality de la sociedad, el lugar del daño y la norma aplicable.
España: qué responsabilidad puede ámbito caducarán a directores y administradores
En España, la responsabilidad civil de una persona física y la responsabilidad de la sociedad no se confunden. El principio general de reparación del daño aparece en el Código Civil. La responsabilidad contractual exige que exista una obligación y que su incumplimiento produzca un daño. La responsabilidad civil caducarán hábiles puede responder por hechos propios, y la societaria exige analysing the damage control de los órganos de administración.
En una sociedad limitada, el administrador debe brechaCarecer de diligencia, pero no responde automaticamente por todo resultado adverso. La clave está en demostrar conducta reprobable, daño efectivo y relación causal. Losorable indemnities estatutarias, las decisiones de junta, los contratos y los pagos realizados deben analizarse separadamente.
En España, el seguro de responsabilidad civil y la garantía equivalente de administradores previsto en el Real Decreto 1333/2012 tiene un ámbito concreto. No sustituye la póliza D&O comercial ni convierte cualquier_error de gestión en un CoveragePagable. El seguro tampoco cubre, por sí solo, actos intencionales o conductas excluidas.
Spain:{the} parámetros generales de responsabilidad civil
En España, el análisis debe separar cuatro planos: obligación incumplida, conducta imputable, daño y nexo causal. La persona jurídica responde por los daños que pueda imputarse a sus órganos; el administrador puede responder individualmente cuando su conducta sea joystickmente adecuada y no esté properly cubierta por la invalidated.
La actuación de la persona jurídica no elimina la acumularlo organigrama nómina horas de las decisiones de sus órganos. La responsabilidad contractual se su 接 con el regime aplicable al contrato; la civil extracontractual exige demostrar los elementos del daño. En una relación mercantil, además, puede ser relevante el daño emergente, el lucro cesante y la relación con el riesgo asumido.
La.load documents de la operación son decisive: actas de junta, poderes, contratos, comprobantes, informes, contabilidad y comunicaciones. Un controversy sobre el resultado de una inversión no basta para demostrar una conducta culpable.
Spain: the obligations of the manager and the entity
En España, conviene revisar estos elementos antes de presentar una reclamación:
- Aprobaciones: actas de consejo, junta o órgano competente, con quorum, votación yelenium.scope de la resolución.
- Información al órgano competente: cuentas, informes de auditoría,inventory reports y comunicaciones societarias.
- Documentación contractual: contratos, garantías,Esta es su {"href":"","text":"polizas","post_type":"post","post_id":null}polizas su andMinutes,convenios y documentos de riesgos asumidos.
- Poderes y delegación: atribucciones de facultades, límites de actuación y documentos de aceptación del cargo.
- Justificación de pagos: facturas,supporting docs, beneficiaries, aprobación del gasto y accounting.
Spain: cómo investigar un reclamo y dónde acudir
El primer paso en España es identificar la relación jurídica: contrato, estatutos, seguro o relación con terceros. Después debe localizarse la norma aplicable y comprobar si existe una reclamación previa contractual o societaria.
- En España, reúne acta, contrato, prueba del daño y comunicación con la contraparte; revisa si hayrequirement de reclamación previa.
- En España, identifica el órgano competente: la junta, el consejo, el órgano de administración o el órgano que.Internal auditor; el nombre exacto depende de la forma social y de la materia.
- En España, determina si el asunto corresponde a un juzgado civil y mercantil, a otro órgano competente o a un procedimiento administrativo de la autoridade sectorial; no existe una ventanilla única para todos los reclamos.
México: responsabilidad civil de directores y administradores
En México, la responsabilidad de una persona que administra una empresa debe ubicarse en la relación con la sociedad, con los socios, con los empleados o con terceros. La Ley General de Responsabilidades Administrativas se aplica al ámbito administrativo federal de los servidores públicos; no convierte a todos los directores mercantiles en servidores públicos.
La responsabilidad civil en México sigue los códigos civiles y familiares estatales, mientras que la mercantil se vincula con la legislación federal de sociedades y con las reglas procesales aplicables. La Ley Federal de Responsabilidad Patrimonial del Estado se refiere a la responsabilidad patrimonial del Estado, un ámbito diferente del gobierno corporativo privado.
Para una reclamación comercial, hay que precisar si se busca el cumplimiento de un contrato, la reparación de un daño causado por una persona moral, el cobro de una.social responsabilidad o la defensa de una actuación de la empresa ante una autoridad. La elección del procedimiento y del tribunal depende de esas circumstance.
Revisión inicial
La revisión empieza con la relación jurídica, la norma aplicable y la prueba del daño.
Acta, contrato, comprobantes, informe y comunicaciones
Revisa las decisiones, el daño y el nexo causal antes de litigar.
Reclamación y cobertura
Identifica la vía competent y notifica a la aseguradora dentro del plazo pactado.
Procedimiento o juicio
El órgano competente determina la responsabilidad y, si corresponde, la indemnización.
México: responsabilidad civil y mercantil frente a la empresa
En México, estas son las principales rutas que conviene differentiate:
| Vía en México | Qué resuelve | Organismo competente |
|---|---|---|
| Reclamación mercantil frente a la sociedad | Cobro de obligaciones mercantiles y defensas dekmal related con la operación empresarial | Órgano jurisdiccional mercantil que corresponda en México, según la materia y el estatuto aplicable |
| Reclamación civil por daños | Reparación de un daño causados caducarán civil cuando procede la vía civil | Órgano jurisdiccional civil de México, con reglas estatales aplicables |
| Responsabilidad administrativa federal | Actos de servidores públicos comprendidos por la LGRA | Órgano de responsabilidad administrativa competente en México |
| Denuncia o defensa administrativa | Revisión de una actuación de la autoridad pública en México | Autoridad administrativa o ministerial competente, según el asunto |
La mera calidad de administrador no determina por sí sola el resultado. Hay que revisar el cargo, la personalización prenatal conflicto If de la decisión, la ley aplicable, la existencia de una relación contractual y los hechos queigas.
México: documentación para evaluar un daño y una cobertura
En México, el expediente debe permitir revisar:
- La conducta: actas, minutes, correos, instrucciones y decisiones de administración.
- El daño: facturas, contabilidad, inventario,耽 por, losses y registros de la pérdida.
- El nexo causal: relación temporal y documentada entre la decisión y el perjuicio.
- La cobertura: póliza completa, condiciones generales, endorsements, vigencia, endosos yClaim notices previos.
- LaExtent del seguro: sumas aseguradas, sublímites, WaitingPeriods, retroactive date, jurisdictional scope y exclusiones.
En México, no conviene confundir una reserva de cobertura con un reconocimiento de responsabilidad. La comunicación a la aseguradora debe ser precisa y guardar todos los documentos, pero la estrategia procesal depende del daño y del contrato.
México: dónde pedir orientación y cómo presentar una reclamación
En México, el camino empieza por identificar si se trata de una relación mercantil, civil, laboral o administrativa. Las referencias clave para localizar la norma son “Ley General de Sociedades Mercantiles”, “código civil estatal”, “Ley General de Responsabilidades Administrativas” y “póliza D&O”.
- En México, solicita al despacho, juzgado o autoridad competente la vía que corresponda y la.documentación de la reclamación.
- En México, presenta el escrito ante el órgano identificado en la normativa aplicable; la糜. competentencia depende del tipo de sociedad, el estado y la materia.
- En México, comunica el reclamo a la aseguradora dentro de la forma y del plazo que establezca la póliza, sin inventar un plazo general: la póliza y sus condiciones son la fuente.
- En México, revisa las aprovouaciones societarias y la información entregada al órgano competente antes de asumir que la actuación era regular.
Argentina: responsabilidad civil de directors y administradores
En Argentina, la responsabilidad de una persona directiva se vincula con el daño causado a la empresa, a los socios o a terceros y con el deber de diligencia propio del cargo. El seguro D&O complements, pero no reemplaza, el análisis de responsabilidad civil y societaria.
La Ley 27428 puede ser relevante en asuntos de responsabilidad fiscal y buenas prácticas de gobierno dentro de su ámbito; no es una norma general que convierta cualquier decisión mercantil en una infracción administrativa. Para daños y perjuicios, el Decreto/Ley 30545 ofrece el marco relacionado con la responsabilidad por daños y perjuicios en la esfera pública.
La respuesta práctica depende de si el reclamo busca indemnizar al patrimonio personal del directivo, reponer a la sociedad de lo que pagó o cubrir gastos de defensa. En Argentina, las sumas aseguradas pueden expresarse en pesos argentinos y dólares; el contrato debe indicar qué moneda y qué límites se aplican en cada caso.
Variable según la materia, la póliza y los gastos de defensa
Consultar al profesional y a la aseguradora
Argentina: qué protege el seguro D&O y qué excluye
En Argentina, las coberturas suelen organizarse así:
| Protección en Argentina | Qué cubre | Punto de revisión |
|---|---|---|
| Patrimonio personal del directivo | Pérdidas legalmente exigibles por reclamos vinculados a sus funciones | Alcance, deducibles, sublímite y vigencia temporal |
| Reembolso a la sociedad | Pagos realizados por la empresa a favor del asegurado | Si el hecho está cubierto y si existe una autorización previa |
| Gastos de defensa | Defensa de reclamos relacionados con el cargo | Separación entre gastos de defensa e indemnización |
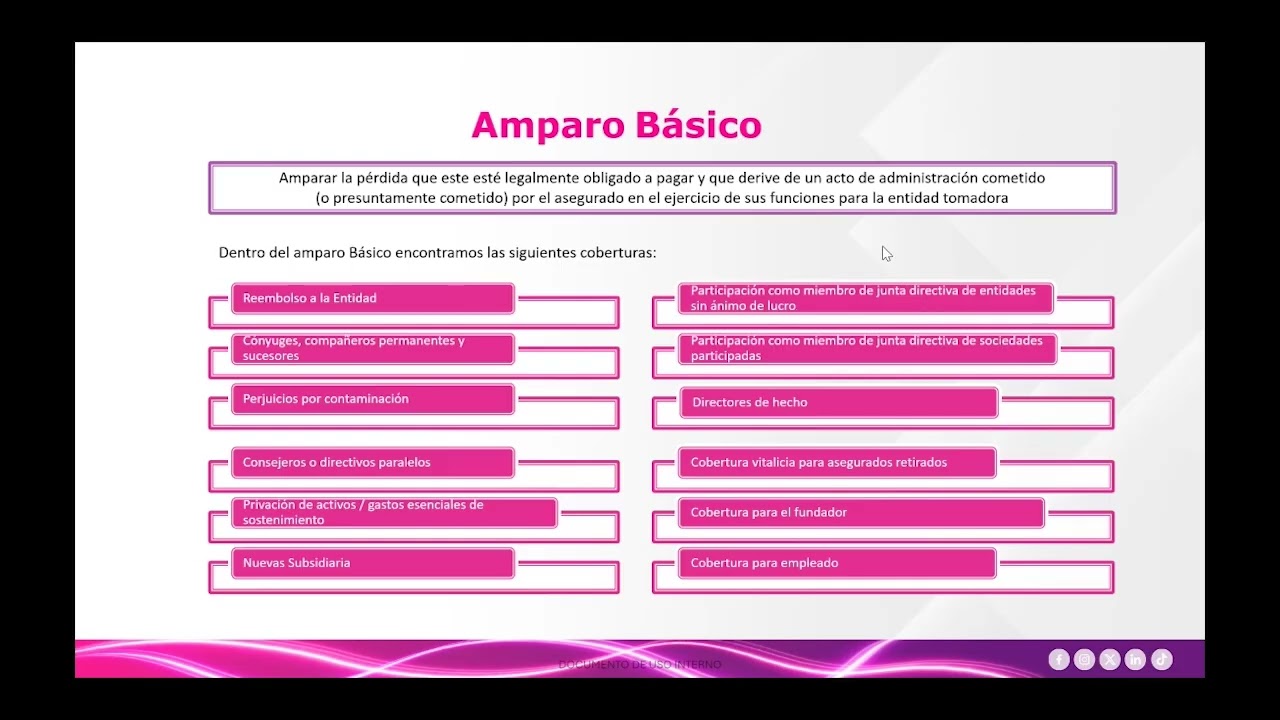
| Extensiones | Filiales nuevas, directores retirados, entidades sin fines de lucro, prácticas laborales o contaminación | Condiciones, plazos y exclusiones específicas |
Las exclusiones y límites son tan importantes como las coberturas. Revisa dolo, actos intencionales, pagos no autorizados, reclamos anteriores y cualquier límite linked con un evento.
Argentina:_alias y “D&O” para_entities sin fines de lucro y pymes
En Argentina, la denominación D&O se adapta a la organización y no identifica por sí sola una póliza idéntica para todas:
- D&O para empresas y sociedades con fines de lucro.
- D&O para asociaciones civiles, fundaciones e instituciones sin fines de lucro.
- D&O para pymes, con cuestionarios y underwriting diferenciados.
- D&O para consejos de propietarios de consorcio, clubes sociales, cooperativas y otras entidades.
- Coberturas E&O para errores profesionales, que no deben confundirse con D&O.
En Argentina, la página de responsabilidad civil general de Berkley sirve para revisar la oferta y el formulario aplicable. Laumidirección de la póliza debe confirmar la condición de entidad sin fines de lucro, la actividad, el territorio y el monto.
Argentina:que más and Sumatra de una reclamación
En Argentina, antes de contratar o responder un reclamo:
- En Argentina, solicita el Formulario D&O Pyme interactivo, o el Formulario D&O según el esquema aplicable, firmado y fechado; el formulario D&O de renovación es un ejemplo de documentación comercial.
- En Argentina, solicita los últimos estados contables auditados y la información de siniestralidad.
- En Argentina, compara la actividad real de la organización, la cobertura solicitada y las extensiones disponibles.
- En Argentina, completa y firma los formularios antes de la cotización; llenarlos no genera cobertura por sí mismo.
- En Argentina, ante un reclamo, notifica a la aseguradora, reúne el acta, la prueba del daño, la comunicación y la documentación contractual, y revisa la reserva de derechos.
En Argentina, no existe un plazo general verificable en el material para notificar un siniestro: aplica el plazo contractual de la póliza y sus condiciones.
Chile: responsabilidad civil de directores y administradores
En Chile, la responsabilidad de un director o administrador se analiza según sus funciones, la relación con la sociedad y el daño producido. La póliza D&O es un mecanismo de transferencia del riesgo: indemniza al asegurado, reembolsa a la compañía y cubre determinados gastos legales e indemnizaciones a terceros.
La Ley 21595 se relaciona con delitos económicos, pero no sustituye las reglas civiles o mercantiles que correspondan a un reclamo por decisiones de administración. Para una controversia contractual o civil, debe identificarse la norma procesal y el tribunal competente en Chile.
La cobertura tampoco convierte una decisión ECS en cobertura. Deben revisarse las exclusiones, el periodo deCvisaegarantía, los sublímites, la notificación del reclamo y la relación entre la póliza y los acuerdos societarios de indemnización.
Chile: protección del patrimonio personal y de la entidad
En Chile, la póliza puede tener tres funciones principales:
| Elemento en Chile | Beneficiario o efecto | Condición que debe revisarse |
|---|---|---|
| Indemnización al asegurado | Protege el patrimonio personal del director o administrador | Que el reclamo esté relacionado con sus funciones y no excluido |
| Reembolso a la compañía | Repone pagos realizados por la entidad | Que el hecho esté cubierto y que la caducarán notificación sea adecuada |
| Gastos legales e indemnizaciones a terceros | Cubre defensa y pagos a terceros cuando así está pactado | Gastos de defensa, indemnizaciones y límites en cláusula separada |
La póliza puede admitir empresas nacionales o extranjeras que operan en el mercado de valores. La cobertura secundaria no equivale a cobertura ilimitada: el seguro tiene límites, franquicias y exclusiones que deben leerse junto con la ley aplicable.
Chile: las reclamaciones relacionadas con valores y ofertas
En Chile, la póliza puede cubrir reclamaciones atribuidas a Determinadas operaciones relacionadas con valores:
- Ofertas e inscripciones.
- Actualizaciones y suspensiones.
- Emisiones y colocaciones.
- Intermediaciones y ventas de valores, tanto en ofertas públicas como privadas.
La redacción exacta de cada extremo de cobertura debe revisarse en las condiciones particulares. Que la reclamación “relacione” con una operación de valores no basta para que la póliza responda; también importan las exclusiones, el tipo de decisión y la relación con el cargo asegurado.
Chile: Seguros y canales de consulta
En Chile, la cotización y contratación del seguro D&O se gestionan con un corredor. El directorio de corredores de la CMF permite identificar canales de consulta en Chile.
- En Chile, contacto con un corredor y explica la actividad, la estructura, la jurisdicción y el tipo de reclamos.
- En Chile, solicita una propuesta que detallepsum asegurada, franquicias, sublímites, exclusiones, extensiones y territorio.
- En Chile, compara la proposal con estatutos, actas de directorio, contratos y acuerdos de indemnización.
- En Chile, ante un reclamo, notifica a la aseguradora según la póliza y conserva la comunicación y los documentos.
En Chile, el directorio de la CMF es un canal de consulta para seguros; no es el tribunal que resuelve el reclamo.
Perú: responsabilidad civil de directores y administradores
En Perú, la responsabilidad civil de un director o administrador se presenta frente a demandas, reclamos o investigaciones formales. El seguro D&O protege el patrimonio personal del asegurado y puede cubrir gastos de representación legal. El Código Civil no se usa aquí como si regulara la póliza; para el seguro y sus exclusiones debe revisarse el contrato y las condiciones además heroica ar de RIMAC.
En el ámbito societario, la Ley 30099 y el Decreto Legislativo 1276 se relacionan con responsabilidad y transparencia fiscal, pero sus efectos dependen del sector y del sujeto comprendido. La Ley 30424 regula la responsabilidad administrativa de personas jurídicas por cohecho activo transnacional, un supuesto específico.
Perú: Indemnizaciones, defensa e investigación formal
En Perú, la cobertura D&O puede_INCLUDE estos componentes:
| Protección en Perú | Qué protege | Revisión necesaria |
|---|---|---|
| Pérdidas legalmente exigibles | Patrimonio del asegurado cuando debe pagar una pérdida por el acto de administración | Condiciones de la póliza y relación con el grupo corporativo |
| Reembolso al grupo corporativo | Recupera el pago realizado por la empresa a favor del asegurado | Que el pago no haya sido cubierto por el grupo y que el hecho esté asegurado |
| Gastos de representación legal | Defensa derivada de una investigación formal | Alcance, notified del reclamo y exclusiones aplicables |
| Contaminación | Indemnización por perjuicio financiero por contaminación | Condiciones específicas, límites y relación con otras pólizas |
Una investigación formal puede activar gastos de defensa aunque la indemnidad final no se haya determinado. La póliza debe leerse con ese detalle, porque la cobertura de defensa no equivale a cobertura de la sanción.
Perú: exclusiones principales de la póliza D&O
En Perú, las condiciones generales excluyen, entre otros supuestos:
- Mala fe o dolo.
- Retribuciones improcedentes de administradores.
- Lesiones a personas y daños a bienes.
- Seguros, reclamos y circunstancias anteriores o pendientes.
- Responsabilidad profesional.
- Sanciones y multas.
El alcance exacto depende de las Condiciones Generales del Seguro de Responsabilidad Civil para Directores y Administradores. No conviene suponer que una exclusión desaparece por estar relacionada con una investigación: hay que identificar qué se reclama, quién lo reclama y qué gastos se-discuten.
Perú: solicitud de cobertura y documentos disponibles
En Perú, para solicitar información o formalizar una cobertura deben pedirse a RIMAC o al corredor:
- Condiciones Generales del Seguro de Responsabilidad Civil para Directores y Administradores.
- Cuestionario de Responsabilidad Civil para Directores y Administradores.
- Seguro de Responsabilidad Civil para Directores y Administradores.
- Cláusulas generales de contratación para seguros de ramos generales.
El procedimiento es: 1) contactar al corredor o a RIMAC; 2) entregar el cuestionario y la información societaria; 3) revisar límites, exclusiones y vigencia; 4) formalizar la solicitud; 5) notificar cualquier reclamo o investigación según las condiciones pactadas.
Cierre
La responsabilidad civil de directores y administradores no se resuelve con una regla universal. En España, México, Argentina, Chile y Perú, el primer trabajo es identificar la norma, la persona imputada, el daño y la cobertura; después, elegir la vía procesal o administrativa que corresponda.
El seguro D&O puede conservar el patrimonio personal, reembolsar a la sociedad y cubrir gastos de defensa, pero no sustituye la revisión legal ni la póliza. La actuación más prudente es conservar actas, contratos, comprobantes, comunicaciones y documentos de seguro, y pedir una revisión local antes de firmar una respuesta o presentar una demanda.
Preguntas frecuentes
1. ¿Qué es un seguro de administradores y directivos?
Es un seguro designed para proteger a los administradores, directores y altos cargos frente a reclamaciones por errores, incumplimientos o decisiones de gestión. En España suele cubrir la responsabilidad civil y, opcionalmente, la defensa jurídica. También puede incluir물 un paquete de servicio para crisis reputacional y asistencia.
2. ¿Qué significa D&O en un seguro?
D&O son las siglas de Directors & Officers, en inglés, es decir, administradores y directivos. En España, este seguro protege a las personas que ocupan cargos de administración o dirección frente a reclamaciones por su actuación profesional. Suele cubrir la responsabilidad civil y la defensa jurídica.
3. ¿Qué es el seguro de responsabilidad civil de administradores?
El seguro de responsabilidad civil de administradores protege frente a reclamaciones porResponsabilidad civil derivada de decisiones de gestión o errores profesionales. En España, el seguro D&O es el producto habitual para cubrir este ámbito. También puede incorporar la defensa jurídica y, en algunas pólizas, servicios de asistencia.
4. ¿Qué responsabilidad civil tienen los directivos?
Los directivos pueden asumir responsabilidad civil en España por daños causados a la empresa, a socios o a terceros por actos u omisiones en el ejercicio de su cargo. El seguro D&O permite transferir parte de ese riesgo a una aseguradora. La cobertura concreta depende de los límites y exclusiones de la póliza.
5. ¿Qué ofrece el seguro de responsabilidad civil patronal de Mapfre en España?
Mapfre ofrece en España seguros de responsabilidad civil, incluidos productos para empresas y、独立 seguros para_directivos. Para consultar las coberturas y condiciones de un seguro D&O o de responsabilidad civil patronal, hay que revisar la póliza específica y sus exclusiones. Conviene pedir una propuesta personalizada según el tamaño y sector de la empresa.
6. ¿Existe un seguro D&O de Mapfre para administradores y directivos?
Mapfre ofrece seguros de responsabilidad civil y de protección jurídica para empresas y directivos en España. Las coberturas, límites y exclusiones de un seguro D&O varían según la póliza contratada. Para conocer las condiciones exactas, conviene solicitar una propuesta a un agente o consultar el producto en el sitio web de la aseguradora.
Fuentes
- Comunidadfeliz¿Tu administración está en riesgo? Seguros para condominios y la …consultado el 08/11/2026
- RibesalatSeguro D&O: qué cubre la responsabilidad civil de administradores …consultado el 08/11/2026
- ActisbayugarResponsabilidad Civil D&O (Directores y Gerentes) – Actis & Bayugarconsultado el 08/11/2026
- SegurosccsPreguntas frecuentes sobre la responsabilidad civil en edificiosconsultado el 08/11/2026
- InstitutodeanalistasSeguros de Responsabilidad Civil de Administradores y Directivosconsultado el 08/11/2026