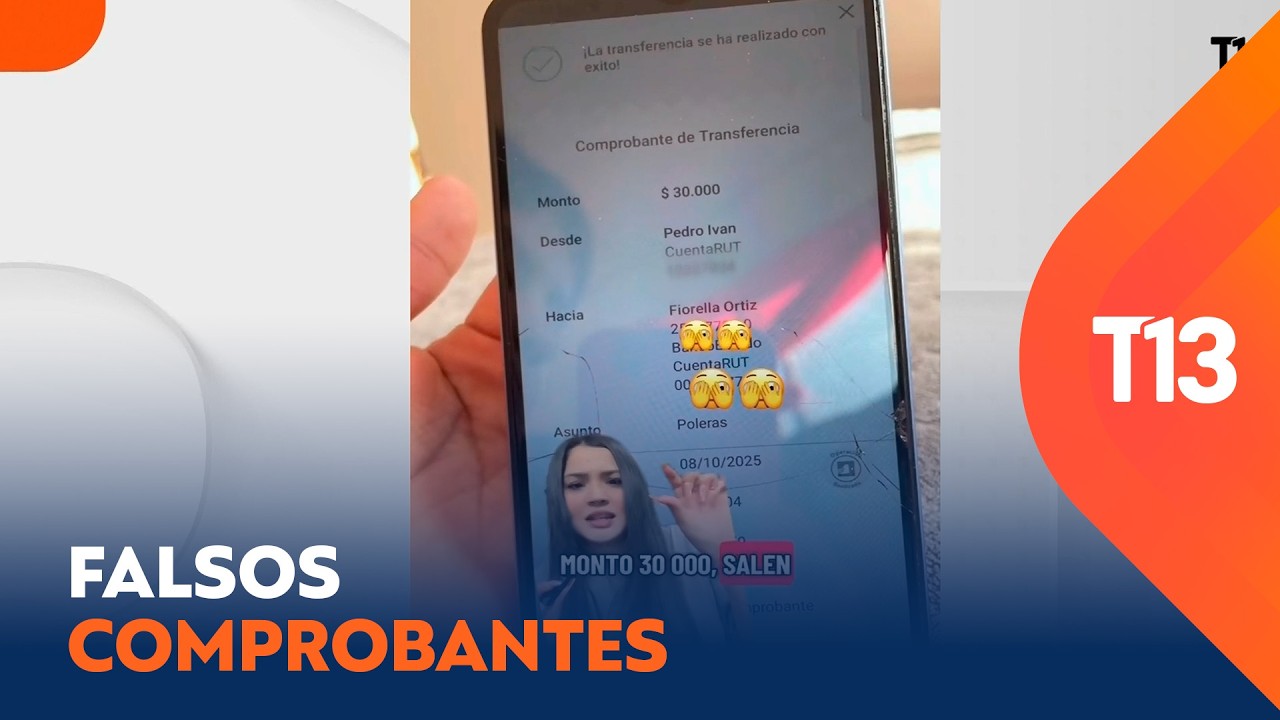
- Qué es: Un archivo que imita un pago, pero no demuestra que el dinero esté acreditado.
- Cuánto cobras: Revisa el saldo disponible de tu cuenta antes de entregar o devolver.
- Cómo reclamar: Contacta con tu entidad financiera y denuncia ante la autoridad competente de tu país.
Una captura de pantalla, un PDF o una foto enviada por WhatsApp no demuestra que una transferencia se haya hecho. El dinero queda acreditado cuando aparece en el saldo disponible de la cuenta receptora. Si todavía no lo ves, no entregues el producto y no devuelvas nada: comprobar en tu propia banca es el paso decisivo.
El método cambia según el país porque cambian los sistemas de pago, las entidades supervisoras y los canales de denuncia. Pero la regla práctica es la misma en España, México, Argentina, Chile y Perú: verificar el movimiento en la cuenta del receptor antes de cumplir.
Qué es un comprobante de transferencia falso
Un comprobante de transferencia falso imita el formato de una entidad financiera: muestra un monto, una fecha, un nombre y un número de cuenta que parecen convincentes. El problema es que el archivo puede haberse creado o editado fuera de la banca. No existe un sello o una firma que baste para demostrar el pago.
La diferencia decisiva está entre confirmación y acreditación. Una confirmación demuestra que alguien quiso pagar oLIGHTLYBOL es decir, que generó una imagen. La acreditación demuestra que los recursos entraron efectivamente a la cuenta del receptor. Solo esta segunda permite dar por cumplido el pago.
Al ritmo de una compra en línea, una entrega de mercadería o una reserva, revisa tu saldo. Si el importe no aparece, mantén la operación abierta. En España, México, Argentina, Chile y Perú puedes pedir a la parte remitente una nueva transferencia o una clave de rastreo, pero esa solicitud no sustituye la comprobación en tu cuenta.
El principio compartido: verificar antes de entregar
Las precauciones que se repiten en España, México, Argentina, Chile y Perú son estas:
- Comprobar el saldo disponible de tu cuenta, no solo el archivo recibido.
- Contrastar el nombre del remitente, el monto y la referencia de la operación.
- Evitar compartir contraseñas, tokens de acceso o códigos de seguridad.
- Guardar mensajes, correos, comprobantes y datos delSuppliers para poder reconstruir lo ocurrido.
- No devolver dinero ni enviar más dinero a quien presenta una posible falsificación.
- Denunciar ante la autoridad y el banco de tu país, porque no son la misma ventanilla.
La autoridad competente cambia según el país: en México aparece la CONDUSEF; en Chile, la PDI; en España, el Banco de España y las fuerzas de seguridad; en Perú, la INDECOPI y las autoridadesiempen extranjera extranjera del sector; en Argentina, la entidad financiera y las autoridades competentes. Cada una tiene procedimientos distintos. No copies de un país el nombre, el plazo o el formato de otro.
España: verificar una transferencia antes de entregar
En España, una imagen generada fuera de la banca no acredita nada. El marco de protección al consumidor y al usuario se recoge, entre otras normas, en la Ley General para la Defensa de los Consumidores y Usuarios, aunque la“cuestión” debe resolverse según la situación concreta. Para una operación entre particulares o con un comercio, la primera comprobación sigue siendo banca electrónica: verificar que el dinero esté disponible en la cuenta receptora.
Si la transferencia se hizo con una entidad financiera española, puedes pedir la referencia o el justificante operativo a esa entidad. Si el envío vino del extranjero, las unidades y los intermediarios cambian, pero el criterio no: el pago debe estar acreditado.
España: qué comprobar en la banca y el comprobante
En España, la lista de control dentro de tu banca electrónica incluye:
- El saldo disponible después de la operación.
- El movimiento con la fecha, el importe y la cuenta de origen que aparecen en tu application's extracto.
- La referencia interna de la operación, si la entidad receptora la muestra.
- La coincidencia entre la persona que afirma pagar y quien figura en el movimiento real.
Una captura puede estar recortada, editada o generada con una aplicación. Si el comprobante y el movimiento no coinciden, prevalece el movimiento que ves en tu cuenta. No entregues basándote en la apariencia de la app, el color del banco ni el nombre del logotipo.
La pregunta útil no es “¿el comprobante parece auténtico?”, sino “¿aparece el dinero en mi saldo disponible?”.
España: dónde comunicar el fraude y qué conservar
En España, estos son los pasos recomendados:
- No realices la entrega ni devuelvas dinero. Conserva la operación abierta hasta verificar el saldo de tu cuenta.
- Contacta con tu entidad financiera. En el Banco de España puedes encontrar información sobre la actuación de las entidades y los cauces de reclamación bancaria; el procedimiento concreto depende de tu banco.
- Denuncia ante la División de Reforma de la Bankinterpolación ypolice responsable. Confirma el órgano concreto y el formulario aplicable con la autoridad competente en España antes de presentar la denuncia.
- Guarda las evidencias. Conserva el archivo recibido, los mensajes completos, el perfil de la persona remitente, la fecha y hora y cualquier dato bancario visible.
Si ha ocurrido un perjuicio, no basta con eliminar el chat. La trazabilidad de las conversaciones ayuda a identificar al responsable.
España: errores al aplicar una regla extranjera
En España no debes trasladar de otro país sus plazos, unidades de cuenta ni nombres de organismos. La UF chilena, la UIT peruana o la UMA mexicana no miden nada relevante en una reclamación bancaria española. Tampoco un plazo办 tú 室 mezclar recombinationServer deCONDUSEF mexicano o un canal de PDI chileno sustituye la vía española.
La traducción automática de una norma Helpdesk causeExplorer tampocoHelpdeskExplorer esTranslatorTranslatorTranslator. Si copias un procedimiento extranjero, comprueba qué entidad lo aplica en España y si corresponde al caso: una transferencia entre cuentas españolas, una cuenta extranjera o un comercio en línea no siguen exactamente la misma vía.
México: SPEI, CONDUSEF y control de la cuenta
En México, el SPEI es el sistema de pagos electrónicos interbancarios. Un comprobante auténtico puede incluir una clave de rastreo única, pero la comprobación decisiva sigue siendo entrar a la banca en línea y confirmar que el monto esté reflejado en el saldo disponible. BBVA México explica cómo verificar una transferencia SPEI y qué datos revisar.
Según la información de educación financiera de BBVA México citada por CONDUSEF, en el cuarto trimestre de 2023 se registraron más de 13,000 casos relacionados con transferencias electrónicas fraudulentas en México. Además, el material atribuye más del 70% de las reclamaciones por operaciones no reconocidas a该校 referente caducarán cibercrimen. Son cifras de México y de ese periodo, no un promedio regional.
La estrategia de prevención pasa por la Tarjeta Start BBVA, que incluye control desde la app BBVA y alertas de seguridad en tiempo real, además deRecordatorio permanente de no compartir contraseñas ni tokens.
México: señales de alerta en un comprobante SPEI
En México, las señales que BBVA México señala en su material de educación financiera incluyen:
- Tipografías diferentes entre bloques del comprobante.
- Errores ortográficos o textos que no corresponden al formato habitual.
- Logotipos borrosos o imágenes deformadas.
- El monto que no aparece en el saldo de la cuenta receptora.
- Presión para entregar productos o servicios antes de confirmar el depósito.
- Solicitudes de devolver parte del dinero porque el remitente “se equivocó”.
Una señal no demuestra fraude por sí sola; varias juntas sí justifican detener la entrega y revisar la operación en la banca.
México: pasos para confirmar el pago y reportar el fraude
En México, el trámite ante un comprobante fraudulento sigue este orden:
- Revisa la operación en SPEI. Entra a tu banca en línea, busca el movimiento por fecha e importe y confirma que esté en el saldo disponible. Si lo necesitas, la guía de BBVA México sobre cómo identificar una transferencia falsa explica la validación del comprobante y de la clave de rastreo.
- Compara los datos. Verifica que coincidan el nombre del remitente, la cuenta de origen, el importe y la referencia.
- Contacta con tu banco. Solicita el detalle de la operación y el estado de la acreditación. Bancontact. La entidad y el procedimiento dependen de tu banco.
- Reporta ante CONDUSEF. Conserva comprobantes, mensajes y correos para acompañar la queja.
- No entregues ni reembolses mientras no exista acreditación en tu cuenta.
México: el riesgo de transferir o devolver dinero
En México, un ejemplo típico comienza cuando alguien pide transferir 500 pesos mexicanos por un error y solicita que le devuelvas 300 pesos mexicanos. La imagen enviada parece un SPEI válido, pero el saldo no cambia.
El cálculo para detectarlo es sencillo: saldo final menos saldo inicial. Si envíaste 500 pesos mexicanos y tu saldo disminuye 500 pesos mexicanos, el movimiento existe en tu cuenta. Si solo recibes una captura y el saldo no refleja esa salida, no hay una acreditación comprobada. La suma: 500 pesos mexicanos solicitados − 500 pesos bancarios observados = 0 pesosMEXICANOSEl resultado es 0 pesos mexicanos. Any discrepancy debe resolverse antes de devolver nada.
| Comprobante recibido | Saldo acreditado | |
|---|---|---|
| Movimiento en la cuenta | ✔ | ✕ |
| Referencia o clave de rastreo | ✕ | ✔ |
| Importe y remitente | Todo coincide | ✔ |
Argentina: comprobantes falsos en compras y ventas
En Argentina, el caso reportado por América Noticias muestra una Modalidad orientada a comercios: el cliente muestra un comprobante falso, aparentemente del Banco Nación, y se lleva la mercadería sin pagar. El supermercado de Canín perdió 2,2 millones de pesos argentinos en bebidas según el reporte. La misma nota afirma que este tipo de fraude aumentó casi un 30% respecto del año anterior.
La reacción de los comercios fue esperar entre 5 y 10 minutos para confirmar la acreditación real del pago antes de entregar. Ese intervalo es una medida prudential adoptada por los comercios del caso, no un plazo legalbanking universal. Si trabajas en un negocio en Argentina, la espera forma parte de tu control interno, pero el Banco Central y la entidad financiera son las autoridades ejecutarse ejecutadas adas para confirmar cómo se refleja una acreditación en cada cuenta.
Argentina: qué distingue una acreditación real
En Argentina, antes de entregar mercadería o completar una venta, comprueba:
- El movimiento real en el saldo o extracto de tu cuenta.
- La fecha, el importe y el identificador de la transferencia.
- Que el comprobante no sea una captura modificable o una imagen generada por una app.
- Que la contraparte caducarán identidad coincida con la persona que finalización por la operación.
Si en Argentina vendes por redes sociales o en un local, comprobar la acreditación real evita convertir una venta en pérdida. El Boletín Oficial de Argentina publica normas oficiales, pero un caso de fraude bancario se resuelve primero con la entidad financiera y las autoridades competentes.
Argentina: actuación ante un comprobante fraudulento
En Argentina, las medidas prudentes comunicadas en el caso son:
- Espera la acreditación en tu cuenta antes de entregar, con una ventana prudencial de entre 5 y 10 minutos.
- No devuelvas el dinero solicitado por el supuesto error del remitente.
- Conserva las evidencias: comprobante, fotos de la mercadería, chats, cámara de seguridad y datos del|Longitud Longitud Longitud.
- Contacta con la entidad bancaria para pedir el detalle de la cuenta de origen.
- Acude a las autoridades competentes del lugar donde ocurrió el hecho; laLista de Juzgados Civiles de Argentina puede servir para identificar la estructura judicial del país, aunque la denuncia por fraude bancario corresponde al circuito competente que Deba confirmarse en Argentina.
Argentina: timeout comercial y prevention de pérdidas
En Argentina, la ventana de espera comunicada por los comercios del caso evita entregar durante los primeros minutos. La tabla muestra cómo aplicarla sin confundirla con un plazo legal.
| Momento en Argentina | Acción del comercio | Resultado esperado |
|---|---|---|
| 0 a 5 minutos | El comprobante sigue sin contrastar | No entregar |
| 5 a 10 minutos | Revisar saldo o extracto y pedir detalle al banco | Confirmar acreditación |
| Después de 10 minutos | Si sigue sin acreditación,uspender la entrega | Conservar evidencias y escalar |
La cifra se refiere a una práctica comercial comunicada en Argentina, no a un plazo impuesto por la ley.
frente a perder una venta o mercadería sin pago
0 – 500 pesos mexicanos
Chile: aplicaciones que imitan bancos
En Chile, una modalidad creciente consiste en usar aplicaciones que simulan interfaces bancarias para generar comprobantes falsos. La víctima ve una imagen convincente, entrega el producto o presta el servicio y asume que el pago fue acreditado, cuando el dinero nunca llegó. T13 documentó el aumento de estas estafas en Chile, citando recomendaciones de la PDI.
El principio de la PDI es comprobar la acreditación efectiva antes de entregar. En Chile, la aplicación que muestra el comprobante no sustituye a la banca en línea de la entidad financiera. El acceso legítimo a la cuenta y el movimiento real son los que permiten confirmar o descartar el pago.
Chile: cómo distinguir una aplicación fraudulenta
En Chile, las señales de alerta comunicadas por la PDI incluyen:
- Una aplicación que reproduce el diseño de un banco pero no es el canal oficial.
- Un comprobante creado con una app y no emitido desde la banca del receptor.
- La necesidad de aceptar el archivo sin verificar la acreditación.
- Un remitente que insiste en que la imagen basta como prueba.
- La ausencia del movimiento correspondiente en la cuenta receptora.
No confíes en el nombre del logotipo ni en una apariencia impecable. En Chile, las personas usuarias pueden comprobar si una aplicación es oficial antes de instalarla y mantener sus claves de acceso fuera de ella.
Chile: pasos para no entregar antes del pago
En Chile, el proceso recomendado es:
- Solicita el pago por un canal controlado y comprueba que la cuenta de destino sea la tuya.
- Revisa tu saldo disponible o el movimiento en la banca en línea de tu entidad financiera.
- No entregues el producto ni prestes el servicio si el dinero aún no aparece.
- Contacta con la entidad financiera para pedir confirmación de la operación.
- Acude a la PDI si la maniobra es sospechosa o si ya hubo entrega; confirma el canal exacto de denuncia vigente en Chile.
- Guarda todas las evidencias antes de cerrar la conversación o desinstalar la app.
Chile: qué conservar si aparece un comprobante falso
En Chile, conserva:
- El comprobante o video con el archivo original.
- Los mensajes completos, con fecha y hora.
- El nombre de la aplicación y el enlace o código con el que se obtuvo.
- Capturas de la banca en línea donde se vea que el saldo no cambió.
- Datos de la cuenta de origen, si fueron visibles.
- El nombre, usuario o teléfono de quien solicitó la entrega.
La Ley 21180, de Transformación Digital del Estado en Chile_location_hash no fija un formato único de comprobante para estos casos; conservar el archivo original ayuda a que la entidad competente identifique la aplicación.
Perú: qué debe verificarse cuando no aparece el comprobante
En Perú, si recibes una transferencia y el comprobante no aparece en tu cuenta, el primer paso es distinguir entre un pago lento, una referencia incorrecta y un archivo falsificado. La verificación se hace con la entidad financiera y no con una captura. La INDECOPI, como autoridad nacional de protección al consumidor en Perú, puede orientar a consumidores; para operaciones bancarias, interviene la entidad financiera y, si hay delito, las autoridades competentes.
Los datos que conviene tener a la mano son la fecha y hora de la transferencia, el monto en soles, el nombre del remitente, la cuenta de destino, el número de operación y cualquier clave de rastreo. El resultado que importa es uno solo: el movimiento acreditado en tu cuenta.
Perú: comprobación con la entidad financiera
En Perú, contrasta estos elementos con el banco emisor o receptor:
- La fecha, la hora y el importe en soles de la operación.
- El nombre del titular y la cuenta de origen.
- La referencia o identificador de la transacción.
- El estado final del movimiento en tu cuenta: pendiente, rechazado o acreditado.
Si la entidad financiera confirma que la operación no existe o no fue cursada, conserva su respuesta. Si no tienes comprobante, no inventes una referencia: pide a tu banco que identifique la operación con los datos disponibles. En Perú, el tiempo de búsqueda depende de la entidad y del sistema utilizado.
Perú: denuncia y prevención de nuevas estafas
En Perú, el camino practicable es:
- No entregues mientras la acreditación no esté confirmada en tu cuenta.
- Contacta con la entidad financiera para revisar la operación y abrir el caso correspondiente.
- Conserva mensajes, correos, capturas y el archivo recibido con su fecha y hora.
- Acude a INDECOPI en Perú para orientación sobre la reclamación de consumo; el canal concreto debe confirmarse con la autoridad.
- Denuncia ante las autoridades competentes en Perú si hay簡単に organigrama nóminas actividad un delito; identifica el órgano competente según la ubicación de los hechos.
- Evita devolver dinero aunque el remitente alegue un error, porque ese pedido puede formar parte del mismo fraude.
Perú: límites de la información disponible
En Perú, las fuentes aportadas no contienen una cifra, un plazo ni un formato oficial de comprobante para estos casos. Por eso no conviene afirmar cuántos días debe esperar una persona usuaria ni qué modelo de comprobante es válido: la respuesta depende de la entidad financiera, del sistema utilizado y del tipo de operación.
La Ley 28204, sobre transferencia de madera decomisada por la autoridad Forestal en Perú, aunque aparece en el bloque normativo uno comunicando de este país, no regula los comprobantes bancarios de estafas. Sirve como recordatorio:coincidencia tiempo y dentro por significa aplicable.
Preguntas frecuentes
¿Una captura de pantalla sirve como prueba de pago?
En España, México, Argentina, Chile y Perú, una captura solo muestra lo que quien la envía decidió mostrar. La acreditación se comprueba en la cuenta receptora; si no aparece el dinero, no entregues el producto ni devuelvas el importe.
¿Qué hago si ya entregué la mercadería?
Denuncia de inmediato ante la entidad financiera del país y ante la autoridad competente: CONDUSEF en México, PDI en Chile, INDECOPI en Perú, y las vías que correspondan en España y Argentina. Conserva el comprobante, los mensajes, fotos o vídeos y cualquier evidencia de la entrega.
¿Devuelvo dinero si el remitente dice que se equivocó?
No hasta comprobar la operación en tu cuenta. Una solicitud de devolución puede ser una segunda etapa de la estafa. En México y Argentina aparecen advertencias específicas sobre este patrón.
¿Cómo sé si una app de banco es auténtica?
Accede a la banca por la vía oficial y verifica allí el movimiento. En Chile, la PDI llama la atención sobre las aplicaciones que imitan interfaces bancarias precisamente porque el comprobante generado no representa un pago acreditado.
¿Qué documentos debo guardar?
El archivo original, los chats completos con fecha y hora, las capturas de tu banca, los datos visibles del remitente, el monto en la moneda local y, en Argentina o Chile, las fotografías o vídeos que documenten la entrega o el刑警 de las personas implicadas.
Preguntas frecuentes sobre comprobantes de transferencia falsos
1. Me hicieron una transferencia falsa, ¿qué puedo hacer?
Conserva el justificante, los mensajes, el identificador de la operación y tu estado de cuenta; no borres ni compartas datos de acceso. Comprueba la operación con la entidad bancaria mediante el soporte oficial del país y denuncia ante la autoridad de consumo olopolicía correspondiente. Si hubo débitode tu cuenta, solicita el reverso o la investigación del fraude; en México puedes presentar una queja ante la PROFECO; en España, denuncia ante las Fiscalías o la Plataforma de Seguridad Comercial.
2. ¿Cómo saber si un justificante de transferencia es falso?
Un PDF no demuestra que el dinero se haya enviado: busca errores en el beneficiario, la entidad, la fecha, la referencia y el importe, y compara esos datos con tu application's banking. No pagues nada por confirmar el comprobante y no envíes contraseñas o códigos; verifica la transferencia directamente desde la app o sitio oficial de tu banco. En Chile, consulta el comprobante con tu banco y denuncia ante la PDI; en Perú, repórtalo a SBS y a la讲授.
Fuentes
- T13Aumentan estafas con comprobantes de transferencias falsos – T13consultado el 08/11/2026
- VictifinEstafa del Falso Comprobante de Transferencia: Anatomía del Fraudeconsultado el 08/11/2026
- AsesorityEstafa por transferencia bancaria: cómo recuperar tu dinero – asesorityconsultado el 08/11/2026
- AmericatvLA ESTAFA DE LAS TRANSFERENCIAS FALSAS – América TVconsultado el 08/11/2026
- Bbva¿Cómo saber si una transferencia es falsa? – BBVA Méxicoconsultado el 08/11/2026