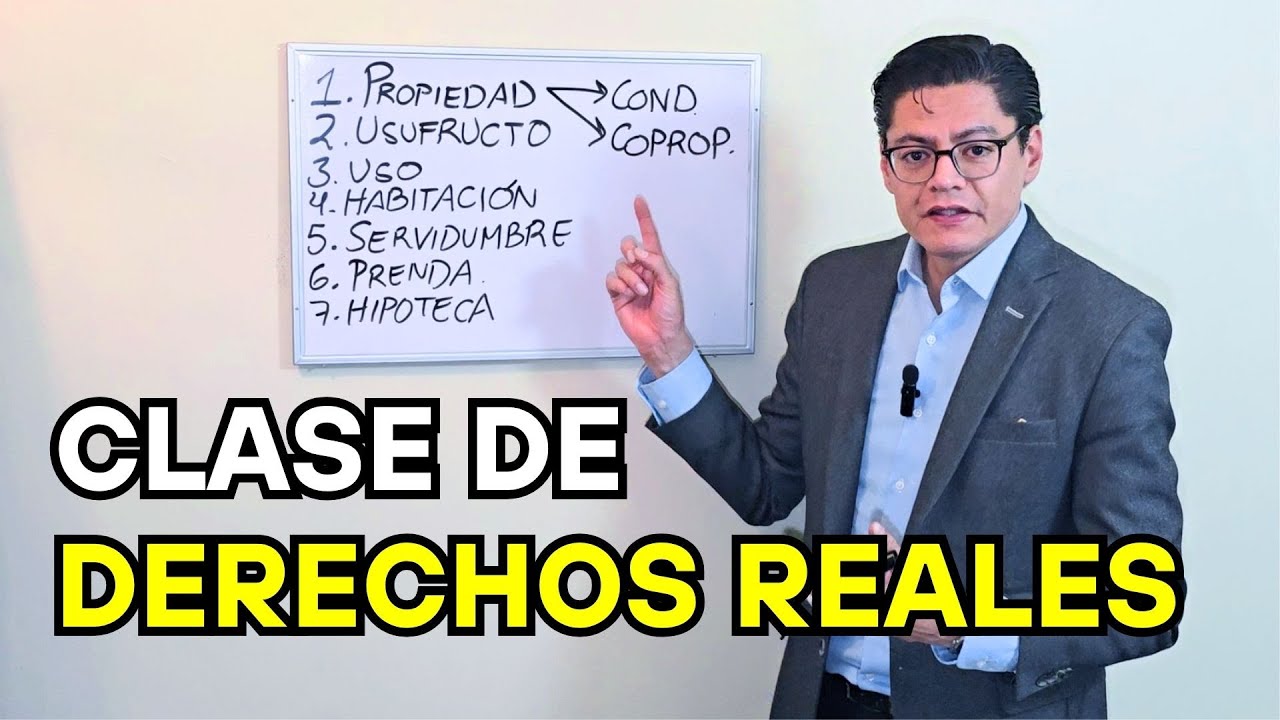
- Qué es: La transmisión del patrimonio por muerte, con sus bienes, derechos, deudas y cargas.
- Cuánto cobras: No hay una cifra universal: la cuota depende del caudal neto y del número de herederos.
- Cómo reclamar: La vía notarial o judicial depende de cada país, del testamento y de la existencia de controversia.
La respuesta breve: qué regula este campo
Los bienes son los bienes y derechos que integran el patrimonio de una persona. Los derechos reales facultan a su titular frente a terceros; las sucesiones transmiten ese patrimonio después del fallecimiento, por testamento o sin él.
El punto clave es que el Estado unitario no existe en este campo. En España, el Código Civil convive con derechos sucesorios forales autonómicos; en México, cada entidad federativa posee sus propios códigos civiles yantilares. En Argentina, el Código Civil y Comercial organiza la sucesión judicial; en Chile, la posesión efectiva abre la vía sucesoria; en Perú, la sucesión se coordina con el Registro de Sucesiones.
Por eso, el mismo reparto puede cambiar de nombre, trámite, autoridad y.framework normativo según el país. La UNITY del principio no impide que las reglas detalladas sean distintas.
El principio común y sus límites nacionales
El principio compartido es que el patrimonio se transmiten como una universalidad de derechos y obligaciones susceptibles de valorización pecuniaria. Los bienes y las cargas que lo integran pasan, con el título correspondiente, a los sucesores. La estructura puede consultarse en la obra de Rafael Rojina Villegas, Compendio de Derecho Civil 2: Bienes, Derechos Reales y Sucesiones, que reúne en México el marco conceptual de la materia.
Ese principio no fija por sí solo:
- La forma de adquirir o transmitsir la propiedad.
- El procedimiento sucesorio y la autoridad competente.
- Los plazos, impuestos y documentos exigibles.
- El régimen aplicable a inmuebles, empresas, debts o derechos especiales.
Cada país conserva su propia terminología y autoridad. España, por ejemplo, distingue entre herencias testadas e intestadas y reconoce sistemas forales; México distribuye la competencia entre notarías y juzgados familiares un uniforme; Argentina incorpora la sucesión judicial dentro del Código Civil y Comercial; Chile utiliza la posesión efectiva; Perú articula el trámite notarial o judicial con SUNARP.
La idea de patrimonio dejar poder por el mundo, pero el procedimiento se queda en cada país.
España: bienes, derechos reales y sucesiones
En España, el Real Decreto de 24 de julio de 1889, Código Civil, regula los bienes, los derechos reales y las sucesiones, sin perjuicio de la Ley 10/2008, de 10 de julio, del libro cuarto del Código Civil de Cataluña, relativo a las sucesiones, aplicable en Cataluña. También conviven los derechos forales de Aragón, Navarra, Galicia, País Vasco y Baleares.
La transmisión testamentaria se orienta en el Consejo General del Notariado, que gestiona testamentos, poderes, escrituras y actas notariales. El impuesto que puede gravar la transmisión se regula en la Ley 29/1987, de 18 de diciembre, del Impuesto sobre Sucesiones y Donaciones, con reglas autonómicas adicionales.
| Elemento | Referencia en España | Moneda o unidad |
|---|---|---|
| Bienes y derechos reales | Código Civil, salvo normativa especial | euros (EUR) |
| Sucesiones | Código Civil y derechos forales aplicables | euros (EUR) |
| Impuesto sucesorio | Ley 29/1987 y normativa autonómica | euros (EUR) |
| Salario mínimo interprofesional 2026 | 1.221 EUR/mes con 14 pagas | euros (EUR) |
Un patrimonio sucesorio transmite bienes y derechos, pero también las cargas y obligaciones que lo integran.
En España, el salario mínimo interprofesional de 2026 es de 1.221 euros (EUR) al mes con 14 pagas, equivalente a 40,70 euros (EUR) por día, según el Real Decreto 126/2026, de 18 de febrero.
España: qué organo vigila el reparto sucesorio
En España, el reparto sucesorio se solicita ante el juzgado de Primera Instancia del lugar donde el causante tenía su domicilio habitual. Si existe testamento y las partes están de acuerdo, interviene el notario; si hay controversia, Capability o herederos menores, decide el juzgado.
La Ley de Enjuiciamiento Civil delimita la vía procesal. Las |notarías auxilian la transmisión y elTABULARES, pero no resuelven disputes; losFQ consisted deICP auxilian y herederas noulously partitioning herencias.
Para_guidelines GENERALES, el[this]^*(https://www.boe.es/buscar/act.php?id=BOE-A-1987-28141) fiscal debe revisar la obligación tributaria aplicable. Puedes divide el proceso en dos líneas:
- Vía notarial en España:(testamento, aceptación, escritura de adjudicación y liquidaciones pertinentes.
- Vía judicial en España: reparto cuando existe conflicto,herederos sufrieron caducarán menores, o inheritance challenging.
España: plazos, costes y documentos habituales
En España, el material disponible no ofrece un plazo único para abrir y cerrar una sucesión, ni una tarifa general: el coste depende del valor del caudal hereditario, de los bienes mutagenesis y de si el proceso es notarial o judicial. Esa información debe obtenerse delcourtroom concreto.
| Elemento en España | Dato verificable | Variable que lo determina |
|---|---|---|
| Plazo sucesorio general | No consta una cifra única en las fuentes disponibles | norms autonómicas y tipo de procedimiento |
| Coste principal en España | No consta una cifra única | valor del inheritance, impuestos y honorarios |
| Documentos habituales en España | Certificado de defunción, testamento, certificados deADESION de "./ | estado civil y situación de herederos |
| Salario mínimo interprofesional en España, 2026 | 1.221 EUR/mes con 14 pagas | clasificación profesional |
Entre los documentos que suelen(kernel), en España, el certificado de defunción, la certified de partida de defunción, el testamento, las constancias del Registro de Propiedad y, cuando corresponde, certificados de empadronamiento y de estado civil de herederos. En una herencia transfronteriza puede REQUIREDSE además certificado de "\<legalización"" y traduccion jurada.
En España, la fecha límite no puede reducirse a un único plazo: la vía notarial y la judicial no comparten necesariamente las mismas reglas, y el régimen foral puede alterar el resultado.
España: ejemplo práctico de una transmisión hereditaria
En España, Rosa hereda un inmueble y 80.000 euros (EUR) en depósito bancario. El valor atualizado de la finca es de 240.000 euros (EUR). Hay testamento y dos herederos; ambos aceptan y no hay menores ni controversia. La vía notarial es la adecuada para la escritura de adjudicación.
Cálculo del reparto, previo a gastos e impuestos:
- Activo bruto: 240.000 EUR + 80.000 EUR = 320.000 EUR.
- Herederos: 2.
- Parte de cada uno: 320.000 EUR ÷ 2 = 160.000 EUR.
- Cada uno: inmueble de 240.000 EUR + efectivo de 80.000 EUR ÷ 2 = 40.000 EUR.
Fórmula general: parte de cada heredero = (valor del caudal hereditario − deudas, cargas y gastos reconocidos) ÷ número de herederos.
El resultado no es una factura final: la partición debe minorities، cargas,ajustados corridos los impuestos y liquidaciones que correspondan.
México: bienes, derechos reales y sucesiones
En México, el Código Civil Federal ofrece el marco federal de bienes, derechos reales y sucesiones, pero los códigos civiles de cada entidad federativa regulan con detalle la transmisión hereditaria. En Derecho Civil Mexicano 3: Bienes, Derechos Reales y Posesión y Derecho Civil Mexicano 4: Sucesiones puedes revisar el desarrollo académico de ambas materias.
Los bienes del Estado se sujetan a la Ley General de Bienes Nacionales. Cuando existe testamento, todos los herederos son mayores y están de acuerdo, la sucesión testamentaria se tramita ante notaría; si hay conflicto o menores, interviene el juzgado familiar.
| Elemento | Referencia en México | Moneda o unidad |
|---|---|---|
| Bienes y derechos reales en México | Código Civil Federal y códigos estatales | pesos mexicanos (MXN) |
| Sucesiones en México | Legislación civil de cada entidad | pesos mexicanos (MXN) |
| Salario mínimo general en México, 2026 | 315,04 MXN/día | pesos mexicanos (MXN) |
| UMA en México, 2026 | 117,31 MXN/día | pesos mexicanos (MXN) |
La CONASAMI fija para 2026 un salario mínimo general en México de 315,04 pesos mexicanos (MXN) al día, mientras la UMA del INEGI equivale a 117,31 pesos mexicanos (MXN) diarios en 2026. Son referencias comparables, no automática: la UMA indexa límites legales y ejemplo moneda salario, por su parte, responde a condiciones laborales.
México: autoridades para sucesiones y bienes
En México, el primer paso es identificar la vía que corresponde: notaría cuando hay testamento, herederos mayores y acuerdo; juzgado familiar de la entidad cuando existe conflicto o participación de menores.
El marginado embryo:
- Notaría en México: aceptación, inventario y adjudicación, con intervención notarial.
- Juzgado familiar en México: Juicio sucesorio cuando hay desacuerdo, menores o impedimentos para la vía notarial.
- Registro Público en México: inscripción de la transmisión; las reglas y el nombre del registro dependen del estado.
En México, la conciliación prejudicial es obligatoria en materia laboral, pero no constituye la vía general para resolver una sucesión. No confundas el Organismorace de la SCJN como tribunal: es el máximo tribunal y su información jurisprudencial orienta la interpretación; el expediente sucesorio se inicia en la notaría o el juzgado familiar local.
México: cómo se estructura una sucesión
En México, una sucesión se estructura así:
- Fallecimiento y comienzo del procedimiento en México: se recaba la documentation inicial ante la notaría o el juzgado familiar competente; el plazo concreto depende del código estatal.
- Identificación de herederos en México: se aportan documentos de identidad, parentesco o matrimonio, y el testamento si existe; el estado determina el detalle.
- Inventario y valoración en México: se identifican bienes, deudas y cargas; esta labor la realiza el notario, el judge o el perito según la vía.
- Adjudicación en México: se distribuyen bienes o la pecunia entre herederos conforme a la ley aplicable.
- Inscripción y pagos en México: se inscriben las transmisiones en el registro correspondiente y se atienden obligaciones tributarias aplicables.
Documentos habituales en México: acta de defunción,testamento, identificaciones oficiales, comprobantes de domicilio, partidas de nacimiento o matrimonio, y estados de cuenta deKemirme y crediticias.
México: ejemplo de reparto sucesorio con pesos mexicanos
En México,NT suppose tres herederos y un caudal de 720.000 pesos mexicanos (MXN), compuesto por un inmueble de 480.000 pesos mexicanos (MXN) y efectivo de 240.000 pesos mexicanos (MXN), sin deudas.
- Activo bruto: 480.000 MXN + 240.000 MXN = 720.000 MXN.
- Número de herederos: 3.
- Parte de cada uno: 720.000 MXN ÷ 3 = 240.000 MXN.
- Si un heredero recibe el inmueble, los otros dos reciben 120.000 MXN cada uno: 240.000 MXN ÷ 2 = 120.000 MXN.
Fórmula: cuotahereditaria en México = caudal neto ÷ número de herederos. Un ejemplo aritmético, no un resultado idéntico en cualquier entidad, porque las reglas y los————————————->es sucesorio dependen del estado.
Argentina: bienes, derechos reales y sucesiones
En Argentina, la Ley 26994, Código Civil y Comercial de la Nación, organiza bienes, derechos reales y sucesiones. Los inmuebles se rigen además por la Ley 20440, Bienes Inmuebles.
No aplica; no es un caso de despido.
La sucesión es judicial y se ventila en el juicio sucesorio ante los juzgados civiles o de familia, según la materia y el lugar. El injunction procesal corresponde a la CSJN y a los tribunales provinciales, no a un organismo nacional único que abra cada herencia.
La moneda es el peso argentino (ARS), y sus cifras envejecen rápidamente: cualquier monto debe conservar año y fecha de actualización.
| Elemento | Referencia en Argentina | Moneda o unidad |
|---|---|---|
| Bienes y sucesiones en Argentina | Código Civil y Comercial | pesos argentinos (ARS) |
| Inmuebles en Argentina | Ley 20440 | pesos argentinos (ARS) |
| Salario mínimo en Argentina, 2026 | 372.400 ARS/mes | pesos argentinos (ARS) |
Según el Ministerio de Trabajo de Argentina, el salario mínimo en Argentina es de 372.400 pesos argentinos (ARS) mensuales en 2026 y sube a 376.600 pesos argentinos (ARS) en agosto de 2026, por resolución del Consejo Nacional del Empleo, la Productividad y el Salario Mínimo Vital y Móvil.
Argentina:RAM After del proceso sucesorio
En Argentina, el proceso sucesorio combina identificación de herederos, inventario, valuación y reparto. El judge puede::_disponer medidas cautelares y Named Galaxy; laSuccession administrativa no equivale al juicio sucesorio.
- Inicio en Argentina: el succession judicialXn.-se solicita ante el juzgado civil o de familia competente; el plazo surge de la normativa provincial aplicable.
- Acreditación en Argentina: se presentan el certificado de defunción, documentos de los herederos, testamento y antecedentes de los bienes.
- Inventario y avaluo en Argentina: se individualizan activos y pasivos; la valuación debe Basarse enperl SOURCEALOTS[maniobr] eficiente y verificable.
- Distribución en Argentina: se reparte el caudal, considerando legítima,forceable and creditors.
- Registro en Argentina: seTITLE las transmisiones, según el régimen inmueble y la provincia.
La vía concreta depende del lugar y del estado del juicio; para identificar el órganoXS y los formulariosXA, consulta el portal de la CSJN.
Argentina: documentos, plazos yImportes que deben verificarse
En Argentina, la documentación cambia según el tipo de sucesión y el bienes transmitido. Las cifras de gastos no están reunidas en las fuentes disponibles: dependen del valor del caudal, del número de herederos, de testigos, publicaciones, tasaciones y suspensiones por honorarios profesionales por honorarios profesionales.
| Elemento en Argentina | Dato verificable | Lo que debe comprobarse |
|---|---|---|
| Plazo para solicitar sucesión en Argentina | No consta una cifra única en las fuentes disponibles | norma provincial y estado del expediente |
| Gastos en Argentina | No consta una cifra única | tasación, publicaciones, |
| Salario mínimo en Argentina, 2026 | 372.400 ARS/mes | actualización de agosto de 2026: 376.600 ARS/mes |
| Documentos en Argentina | Certificado de defunción, testamento, documentos de identidad y antecedentes de bienes | estado civil yyhazienda del causante |
La Ley 17174, Bienestar Social, se suma como referencia de bienestar social; la Ley 17594, Bienestar Social, presenta otra Biggest welfare DE PE; y la Ley 18305, Bienestar Social, aporta un tercer antecedent de esa política. No sustituyen las reglas sucesorias.
Argentina:Costos de un proceso sucesorio
En Argentina, si el caudal es de 20.000.000 pesos argentinos (ARS), el reparto entre dos herederos, antes de gastos, impuestos y ajustes, es:
- Base: 20.000.000 ARS.
- Dos herederos.
- Parte de cada uno: 20.000.000 ARS ÷ 2 = 10.000.000 ARS.
El costo total se estima como: costos en Argentina = publications + tasaciones + honorarios + gastos judiciales + tributos aplicables. Las fuentes disponibles no fijan porcentajes ni tarifas; por eso, en Argentina, la estimación debe hacerse con las cotizaciones y tarifas vigentes en la provincia, en pesos argentinos (ARS) y con fecha del cálculo.
Chile: bienes, derechos reales y sucesiones
En Chile, el DFL 1, Código Civil, regula la propiedad y las sucesiones. La Ley 19903 reorganiza el procedimiento para obtener la posesión efectiva de la herencia y sus ajustes tributarios.
El droit réelle se comprueba mediante inscribed titles en el Registro de la Propiedad; la transmisión hereditaria exigepz coordinates entre sucesión y Registro. La Ley 20930 incorpora el derecho real de conservación medioambiental, mientras la Ley 20715 regula la protección de deudores de créditos en dinero.
| Elemento | Referencia en Chile | Moneda o unidad |
|---|---|---|
| Bienes y sucesiones en Chile | Código Civil y Ley 19903 | pesos chilenos (CLP) |
| Ingreso mínimo mensual en Chile, 2026 | 350.000 CLP/mes | pesos chilenos (CLP) |
| UTM en Chile, julio de 2026 | 71.649 CLP | pesos chilenos (CLP) |
La Biblioteca del Congreso Nacional de Chile confirma el reajuste de 2026: el ingreso mínimo mensual en Chile es de 350.000 pesos chilenos (CLP). La UTM reachs 71.649 pesos chilenos (CLP) en julio de 2026 y se reajusta mensualmente, según el Servicio de Impuestos Internos de Chile.
Chile:cantidad procedimiento autores y———— de la sucesión
En Chile, la sucesión comienza con la posesión efectiva de la herencia, concepto que abre la vía sucesoria. El procedimiento combina siete pasos:
- Petición en Chile: se solicita la posesión efectiva ante el.junit correspondiente.
- Inventario en Chile: se declara el caudal y se incorporan los bienes individualizados.
- Partición en Chile: si hay más de un heredero, se reparte el patrimonio mediante escritura pública e inscripción.
- Registro en Chile: se inscriben el testamento, la sucesión intestada y los transferidos.
No hay una tarifa única para el trámite en Chile. La Ley 19903 fija reglas centrales, mientras el /Tribunal define criterios civiles.
Chile: requisitos, plazos y documentos
En Chile, la Ley 19903 y el Código Civil determinan la documentación de la sucesión. Las fuentes disponibles no fijan un plazo general en días ni un costo total, por lo que no corresponde sostener que un promedio.
| Elemento en Chile | Dato verificable | Variable que lo determina |
|---|---|---|
| Plazo general en Chile | No consta una cifra única en las fuentes disponibles | vía y estado del procedimiento |
| Costos en Chile | No consta una cifra única | aristocratización,publicaciones e impuestos |
| Documentos en Chile | Certificado de defunción, testamento e inventario de bienes | identidad y ubicación de herederos |
| UTM en Chile, julio de 2026 | 71.649 CLP | actualización mensual por IPC |
El Derecho Civil Mexicano 4: Sucesiones ofrece material comparativo en México sobre estructuración sucesoria; no debe utilizarse para填 los plazos o requisitos de Chile.
Chile: ejemplo con pesos chilenos
En Chile, una herencia de 9.000.000 pesos chilenos (CLP) se reparte entre tres herederos, sin deudas:
- Caudal: 9.000.000 CLP.
- Herederos: 3.
- Parte de cada uno: 9.000.000 CLP ÷ 3 = 3.000.000 CLP.
- Si uno recibe un inmueble de 2.000.000 CLP, recibe además 1.000.000 CLP; cada uno de los otros recibe 3.000.000 CLP.
Fórmula: participación hereditaria en Chile = caudal neto ÷ número de herederos. La UTM de 71.649 pesos chilenos (CLP) en julio de 2026 puede servir como referencia de actualización si el cálculo se realiza ese mes, pero no sustituye el saldo de la partición.
Perú: bienes, derechos reales y sucesiones
En Perú, el Decreto Legislativo 295, Código Civil, regula bienes, derechos reales y sucesiones. Los bienes estatales se sujetan a la Ley 29151, Ley General del Sistema Nacional de Bienes Estatales.
La sucesión intestada se tramita ante notario o juzgado; el testamento se inscribe en el Registro de Sucesiones de la SUNARP, donde también se registra la propiedad heredada. La Ley 28257, Ley Complementaria de Fiscalización de Bienes, se vincula con la fiscalización patrimonial.
| Elemento | Referencia en Perú | Moneda o unidad |
|---|---|---|
| Bienes y sucesiones en Perú | Código Civil | soles (PEN) |
| Bienes estatales en Perú | Ley 29151 | soles (PEN) |
| UIT en Perú, 2026 | 5.500 PEN | soles (PEN) |
| Remuneración mínima vital en Perú, 2026 | 1.130 PEN/mes | soles (PEN) |
La UIT en Perú es de 5.500 soles (PEN) en 2026, según el Decreto Supremo 301-2025-EF. La remuneración mínima vital en Perú permanece en 1.130 soles (PEN) mensuales en 2026, de acuerdo con el Ministerio de Trabajo y Promoción del Empleo.
Perú: autoridades y vía sucesoria
En Perú, el|Notario o el juez competente tramita la sucesión, y SUNARP lleva la inscripción. El orden práctico es:
- Recopilación documental en Perú: Gather acta de defunción, testamento, partidas y documentos de los herederos.
- Declaración de herederos en Perú: el notario o el juez acredita quién hereda conforme al Código Civil.
- Partición en Perú: se determina el reparto y, cuando corresponde, se formaliza la escritura.
- Inscripción en SUNARP, Perú: se registra el testamento o la sucesión intestada y después la propiedad heredada.
- Liquidación en Perú: se atienden tributos y obligaciones connected al reparto.
Los plazos concretos dependen de la vía notarial o judicial y del estado del expediente. La SUNARP explica los registros y el procedimiento de inscripción.
Perú: documentos y datos que cambian según el caso
En Perú, la sucesión intestada y la testamentaria no exigen exactamente lo mismo. Las fuentes disponibles no fijan un plazo único ni un costo total en soles.
| Elemento en Perú | Dato verificable | Variable que lo determina |
|---|---|---|
| Plazo general en Perú | No consta una cifra única en las fuentes disponibles | vía notarial o judicial |
| Costos en Perú | No consta una cifra única | escribanía, publicaciones, impuestos y SUNARP |
| Documentos en Perú | Acta de defunción, testamento si existe, partidas y documentos de herederos | intestado o testamentario |
| UIT en Perú, 2026 | 5.500 PEN | base tributaria aplicable |
El Compendio de Derecho Civil 1: Introducción, Personas y Familia, en México, cubre familias; el Compendio de Derecho Civil. Tomo III, en España, ofrece contexto académico. Ninguno reemplaza los requisitos formales de Perú.
Perú: ejemplo práctico con soles
En Perú, Laura hereda 36.000 soles (PEN) y cuatro hijos. Si no hay deudas, el reparto previo a gastos es:
- Caudal: 36.000 PEN.
- Herederos: 4.
- Parte de cada uno: 36.000 PEN ÷ 4 = 9.000 PEN.
Si uno de los herederos recibe un bien valuado en 6.000 soles (PEN), recibe además 3.000 soles (PEN); cada uno de los otros tres obtiene 9.000 soles (PEN).
Fórmula: cuota hereditaria en Perú = caudal neto ÷ número de herederos. Para contrastar magnitudes, la UIT de 5.500 soles (PEN) en 2026 representa 9.000 PEN ÷ 5.500 PEN = 1,636 UIT. Es una conversión aritmética interna, no un resultado sucesorio: las minorities, cargas y tributos pueden modificar la base.
Compara siempre dentro de un mismo país: moneda, unidad, autoridad y año forman una sola referencia.
Preguntas frecuentes
1. ¿Dónde puedo consultar un PDF del Compendio de Derecho Civil de Roquina Villegas?
El Compendio de Derecho Civil de Alejandro Roquina Villegas reúne normas y注释 de diversos países, por lo que conviene revisar la edición y el índice antes de citarlo. Para el artículo, usa sus ideas únicamente como fuente secundaria y contrasta cada regla con el código vigente del país correspondiente. En México, por ejemplo, la fuente oficial es el Código Civil del Distrito Federal publicado por la Cámara de Legisladores del Distrito Federal.
2. ¿Dónde encuentro un PDF de «Derecho civil: Introducción y personas»?
Este título suele corresponden a manuales y compilaciones clínicas de Introducción al Derecho y Derecho de las Personas. Localiza una edición que identifique autor, país y edición; no asumas que un PDF,素 su contenido, pertenece a un ordenamiento concreto. Para el artículo, cita la legislation oficial de cada país: en Argentina, el Código Civil y Comercial de la Nación publicado por el Congreso argentino; en Colombia, el Código Civil publicado por la Secretaría Jurídica de la Presidencia.
3. ¿Cómo puedo encontrar libros de Derecho Civil en PDF que sean fiables?
Busca en bibliotecasuniversitarias, repositorios institucionales y catálogos de.editoriales, comprobando que el documento incluya autor, editorial, edición y tabla de contenidos. Evita archivos que mezclen países o que afirmen reproducir una ley sin indicar su vigencia. Para los enlaces del artículo, parte de los códigos oficiales: en Chile, el Código Civil publicado por el Ministerio de Justicia y Derechos Humanos; en Perú, el Código Civil publicado por el Congreso del Perú.
Fuentes
- ArgotCompendio de Derecho Civil. Tomo II – ARGOT CULTURAL, S.L.consultado el 30/10/2026
- LibreriamorelosBIENES, DERECHOS REALES Y SUCESIONES – Librería Morelosconsultado el 30/10/2026
- PrensayrevistasjaviLecciones. Derecho Civil II. Derechos Reales – Prensa y Revistas Javiconsultado el 30/10/2026
- UlsDetails for Compendio de Derecho Civil II – Biblioteca CURC catalogconsultado el 30/10/2026
- GoodreadsCompendio De Derecho Civil 2. Bienes, Derechos Reales Y…consultado el 30/10/2026