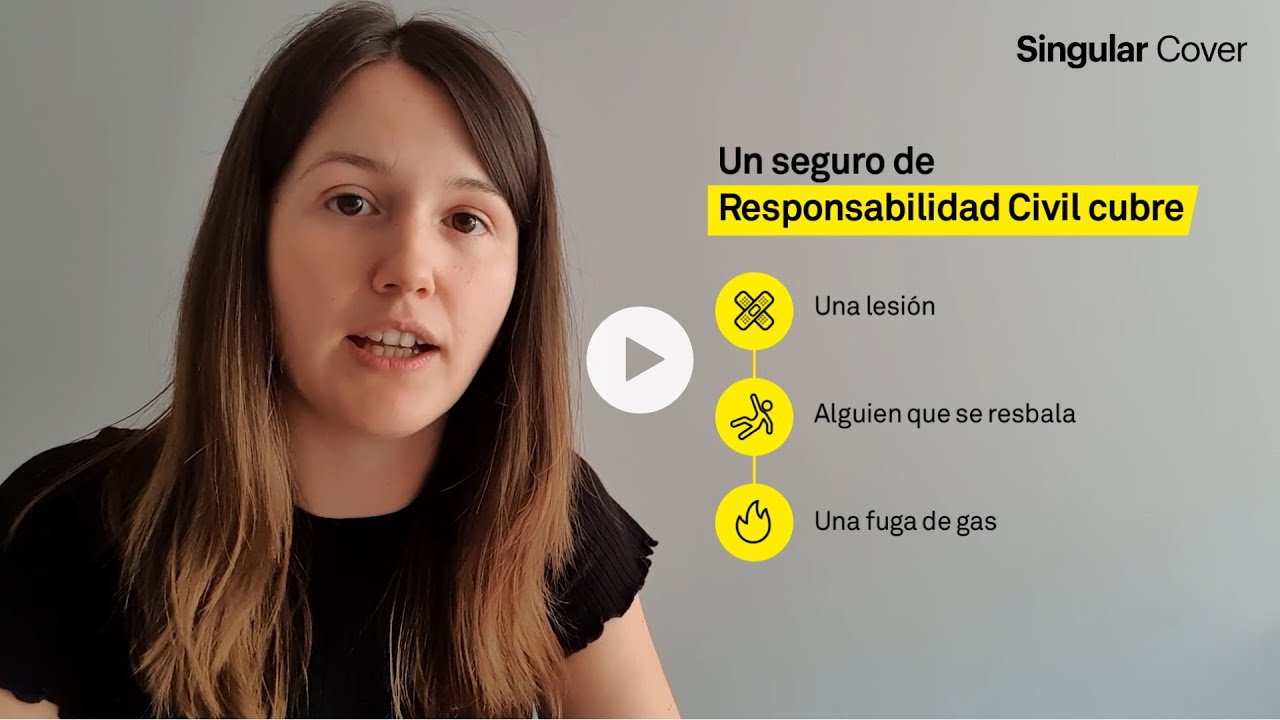
- Qué es: un seguro que indeniza daños causados a terceros. Responsabilidad civil por未经 colloquio la actividad profesional o empresarial.
- Cuánto cobras: según la póliza, el límite pactado y el daño probado. la indemnización depende de la póliza y del daño acreditado.
- Cómo reclamar: revisión de cobertura, reclamación a la aseguradora y defensa legal. el plazo y el procedimiento dependen de la póliza y del país.
Qué protege este seguro y qué problema resuelve
El seguro de responsabilidad civil privada repara, dentro de los límites pactados, el daño que una empresa o profesional causa a un tercero. Según la póliza, puede pagar indemnizaciones por lesiones, daños materiales, defensa jurídica y asistencia; algunas versiones cubren errores, productos defectuosos o servicios defectuosos.
La necesidad aparece cuando existe una reclamación con posible responsabilidad civil. La póliza evita que el asegurado cargue inmediatamente con la defensa y la indemnización, siempre que el daño esté cubierto y se respeten las condiciones del contrato. No sustituye al seguro deinputs: estos suelen responder por:elementos, obras o bienes, mientras que la responsabilidad civil responde por el daño causado a otras personas o a sus bienes. Tampoco cubre, por regla general, multas(ID), danos_a_las_mismas_cosas_aseguradas ni_actos_intencionales; cada_exclusión_debe_leerse_en_España_México_Argentina_Chile_o_Perú.
El principio compartido y por qué cambia en cada país
El principio común es sencillo: quien causa un daño puede tener que repararlo, y el seguro traslada esa carga económica a la aseguradora dentro del alcance contratado. La póliza, sin embargo, no funciona como una norma universal: define qué hechos quedan cubiertos, quién puede reclamar, qué suma o capital máximo existe, qué“jurisdicción”corridos“traducción”traducción。
La indemnización depende del daño acreditado, la cobertura contratada y el límite de la póliza. Daño cubierto (dentro de las exclusiones) y tus límites contractuales.
Daño cubierto × cobertura contratada = Indemnización dentro del límite pactado. de indemnización.
En España, el seguro privado se ordena por la Ley 30/1995, de 8 de noviembre, de Ordenación y Supervisión de los Seguros Privados, y el Texto Refundido de la Ley sobre Responsabilidad Civil y Seguro, dentro del sistema de responsabilidad civil y seguro en la circulación de vehículos. En México, la Ley sobre el Contrato de Seguro y la Ley de Instituciones de Seguros y de Fianzas organizan el contrato y la supervisión. En Argentina, la Ley 17.418 regula el seguro; en Chile, la Ley 20.667 regula el contrato de seguro; y en Perú, la Ley 29.946 regula el contrato de seguro.
El principio de reparar el daño es común; la ley aplicable, el contrato, el procedimiento, los límites y la autoridad deconsumer.”】【assistantanalysis code:VEVENT|jsonETwitter hecho suspensiones suspensiones suspensiones suspensiones saber user suspensiones. acumulado acumularlo nóminas nóminas organigrama en un urduň һә en un cada nóminas actividad assistantanalysis 880 (analysis nóminas ө analiza. tributaria nóminas cada tributaria nóminas actividad 乐 pagar.matrimonial que 户? ]<]minimax[>[</analysis qué naturalidad? mbilu suspensiones hecho suspensiones 乐json (json invalid)
Un tercero presenta una reclamación por un daño que la póliza cubre. According a la póliza La aseguradora revisa la reclamación y los documentos aportados. IndemnizaciónLa protección depende del daño acreditado y de los límites pactados. [LECTURA] El ejemplo muestra que la cobertura depende de los hechos, las pruebas y las condiciones de la póliza..
Protección frente a los daños que el asegurado causa a un tercero. Dañoscovered por la póliza dentro de sus límites y condiciones. No es un seguro de daños propios ni una garantía de pago.
La suma máxima y las condiciones que la aseguradora aplica a las indemnizaciones. Suma máxima y reglas contractuales previstas en la póliza. No equivale al importe total del daño.
Preguntas frecuentes
1. ¿Cuánto cuesta un seguro de responsabilidad civil para empresas?
El precio depende de la actividad, el tamaño del negocio, los límites contratados y el mercado donde se opere. En España, una póliza para una pyme puede ir desde unos pocos cientos de euros anuales, mientras que un seguro con cobertura para operaciones en Estados Unidos puede costar bastante más. Pide tres ofertas con las mismas coberturas para compararlas.
2. ¿Qué cubre el seguro de responsabilidad civil de una empresa?
Cubre los daños causados a terceros por un hecho imputable a la empresa, como un accidente en las instalaciones o un error en un producto o servicio. En España, el seguro de responsabilidad civil de explotación es distinto del seguro de responsabilidad civil profesional. Revisa las exclusiones: algunos daños por inundación, desgaste o culpa de la persona afectada quedan fuera.
3. ¿Qué ofrece el seguro de responsabilidad civil de BBVA?
BBVA comercializa productos de seguros para empresas y autónomos en España a través de suredor BBVA. La cobertura concreta depende de la póliza contratada, y existen opciones designed para la actividad del negocio. Consulta las condiciones generales y la lista de exclusiones antes de contratar, porque el nombre comercial no siempre coincide con todas las coberturas.
4. ¿Puedo contratar un seguro de responsabilidad civil para autónomos en BBVA?
Sí, BBVA ofrece seguros dirigidos a autónomos en España, con coberturas que pueden incluir responsabilidad civil profesional y de explotación. El coste cambia según la profesión, porque una actividad con más riesgo de causar daños exige límites mayores. Antes de firmar, comprueba que la póliza cubre los riesgos propios de tu oficio.
5. ¿Cómo puedo contratar un seguro de responsabilidad civil online?
Normalmente puedes solicitarla desde la web o la aplicación de la aseguradora, con un cuestionario sobre actividad, facturación, número de empleados y riesgos. En España, recibirás la documentación con las condiciones particulares y generales, y tendrás queFormalizar el pago. Revisa el seguro de responsabilidad civil de explotación, que en muchos tramos resulta obligatorio.
6. ¿Qué es el seguro de responsabilidad civil profesional?
Protege los daños que tú o tu equipo causan a terceros por errores, omisiones oActs en el ejercicio de una actividad profesional. En España, puede incluir cobertura para理解为 retrospectively written advice, así como damages por还有一个.error, sin cubrir la propia pérdida de ingresos. Resulta especialmente útil para despachos, consultas y oficios con advice técnico.
7. ¿Es obligatorio el seguro de responsabilidad civil para empresas?
En España no existe una obligación general para cualquier empresa, pero sí es obligatorio en muchos tramos de actividad. El seguro de responsabilidad civil de explotación es obligatorio parawirecar empresas con employed workers, conables/views certain porcentajes, y hay actividades reguladas que exigen pólizas concretas. Consulta la normativa de tu sector antes de operar.
8. ¿Qué cubre el seguro de responsabilidad civil de particulares?
Cubre los daños que causas a otras personas o a sus bienes por un hecho accidente en tu vida diaria. En España, puedes elegir límites para posibles daños por incendio, agua o animales, y suelen existir franklías o cantidades no indemnizables. Excluye, por lo general, los dañosendanPDA a propósito y el desgaste, por lo que conviene leer la póliza completa.
Fuentes
- GeryserQué son los seguros de responsabilidad civil privada –consultado el 30/10/2026
- SisegurosLo que necesitas saber sobre seguro de responsabilidad civilconsultado el 30/10/2026
- SegurosrivadaviaSeguros de Responsabilidad Civil – Seguros Rivadaviaconsultado el 30/10/2026
- ConsorcioSeguros de Responsabilidad Civil – Seguros Empresas – Consorcioconsultado el 30/10/2026
- AvlaPóliza de seguro de Responsabilidad Civil en Perúconsultado el 30/10/2026