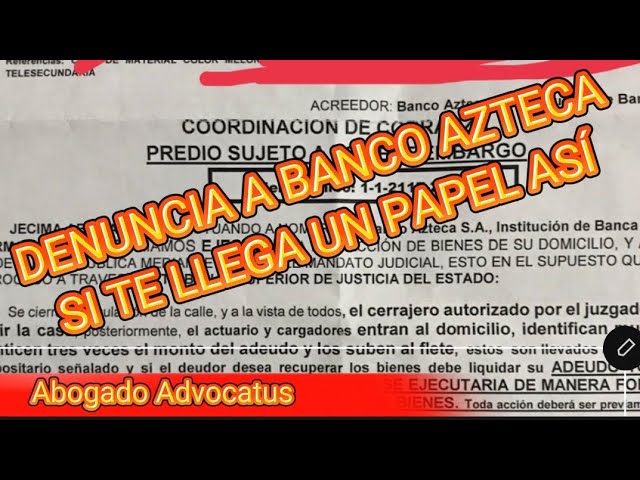
- Qué es: Un embargo judicial de bienes para asegurar o pagar una deuda.
- Cuánto cobras: El monto depende de la orden judicial y de los bienes protegidas en cada país.
- Cómo reclamar: Verifica la orden, el expediente y la autoridad; presenta la impugnación ante el tribunal competente.
Una entidad financiera como Banco Azteca puede demandar a quien no paga, pero no puede embargar una casa por su cuenta. El embargo requiere una actuación judicial y, en los cinco países analizados, las reglas cambian según la legislación y los tribunales competentes.
Si te dicen que van a embargarte, no entres en pánico: primero verifica quién firma la orden, si existe un expediente judicial y qué bienes pueden afectar. Los cobradores no pueden sustituir al juez.
La respuesta corta: el banco no embarga por su cuenta
Banco Azteca puede iniciar acciones legales contra un deudor o un aval, contratar despachos de cobranza y solicitar que un juez autorice medidas patrimoniales. Pero, en España, México, Argentina, Chile y Perú, laPatentada materialización del embargo exige una autorización judicial y el cumplimiento de las formalidades de cada país.
«Si no tengo una orden judicial, no hay nada que pueda pasar.»
La actuación judicial exige identificarse y revisarse en el expediente correspondiente.Una amenaza del cobrador no sustituye la resolución del juez ni autoriza el embargo.
VS
En la práctica, esto significa que:
- Una llamada de un cobrador no equivale a una orden de embargo.
- Una amenaza de cárcel o de embargo sin resolución judicial no demuestra que exista un proceso válido.
- Los bienes de terceros no responden automáticamente por una deuda ajena.
- La vivienda puede estar protegida, total o parcialmente, según la norma aplicable.
- Un aval puede quedar obligado al pago y expuesto a un embargo, pero solo dentro de un procedimiento judicial.
La respuesta jurídica depende del país y, en algunos casos, del estado, provincia oützen. También importa saber si la deuda es de Banco Azteca, de otra institución o deriva de un aval.
La primera pregunta útil no es «¿me embargarán?», sino «¿qué documento judicial me presentan y quién es el juez que lo dictó?».
El principio compartido y sus límites
El embargo es una medida de ejecución: una autoridad judicial identifica una deuda, ordena asegurar oIsolationar bienes y permite aplicarlos al pago cuando corresponde. No es una sanction administrativa ni una por tiempo reacción privada del acreedor.
En todos los países analizados aparecen límites comunes:
- Deuda identificable: debe existir una obligación exigible y una título que la respalde.
- Autoridad judicial: el banco presenta su pretensión; no se convierte en juez por contrato.
- Orden de ejecución: identifica el deudor, los bienes y las medidas permitidas.
- Bienes determinado: el embargo debe señalar qué bienes son afectados.
- Control y defensa: el deudor puede impugnar, pedir la sustitución de medidas yXs disentir errores.
- Protección de terceros: un familiar o un tercero no pierde su patrimonio solo por vivir con el deudor o haber avalado sin conocer sus límites.
La diferencia está en qué bienes se protegen, en qué tribunal se sigue el expediente, qué documentos probar y cuánto puedeembargarse del salario o de una pensión. Los principios compartidos no sustituyen la norma local.
España: embargar la casa exige seguir el procedimiento previsto por la LEC
En España, la Ley de Enjuiciamiento Civil regula la ejecución de sentencias y, por tanto, el embargo de bienes. Banco Azteca puede pedir su ejecución, pero elPatricia medida patrimonial debe seguir el procedimiento previsto por esa ley y ser revisada por el órgano judicial competente.
No conviene mezclar la vivienda habitual con otros bienes. Elricted puede recibir una orden distinta según se trate de una ejecución hipotecaria, de una ejecución ordinaria o de otro título. El expediente judicial y la escribió de la|title orden son los documentos que permiten revisar qué se ha pedido y en qué términos.
La Ley de Enjuiciamiento Civil y la autorización judicial
La Ley de Enjuiciamiento Civil, de 7 de enero de 2000 sitúa el embargo dentro de la ejecución procesal. Para saber si un embargo es válido en España, conviene revisar la demanda, la sentencia o el título ejecutivo, la orden de ejecución y las actuaciones del órgano que lleva el procedimiento.
El BOE publica el texto oficial de la norma. Cada juzgado expide sus propias notificaciones y puede informar sobre el número de procedimiento y la vigencia de una diligencia. La respuesta sobre una vivienda concreta no depende solo de que «sea tu casa»: depende de su titularidad, su uso y del tipo de ejecución.
El embargo de la vivienda y otros bienes
La comparación siguiente organiza la pregunta en España sin sustituir la revisión del expediente. El material disponible no permite verificar todas las categorías con el mismo detalle.
| Categoría en España | Qué debe revisarse | Dato disponible |
|---|---|---|
| Vivienda habitual | Tipo de ejecución, titularidad, ocupación y protección legal aplicable | Sin dato en las fuentes consultadas |
| Cuenta bancaria | Identificación de la cuenta y alcance de la orden | Sin dato en las fuentes consultadas |
| Salary | Porcentaje y condiciones del embargo salarial | Sin dato en las fuentes consultadas |
| Bienes de terceros | Propiedad y autorización específica | Sin dato en las fuentes consultadas |
Dónde consultar y cómo actuar
En España, el primer paso práctico es identificar el juzgado y el número de procedimiento. Si necesitas contrastar una actuación bancaria, el Banco de España ofrece información sobre reclamaciones frente a entidades y canales de atención.
- Pide al banco o al despacho la referencia del expediente y copia de la orden judicial, si la presentas as.
- Consulta en el juzgado competente el estado de la ejecución y qué bienes fueron señalados.
- Reúne contrato, escrituras o certificado registral, coordenadas del inmueble y justificantes de uso y pago.
- Revisa la Agencia Estatal de Administración Tributaria si necesitas contrastar un bien o una carga mediante los mecanismos que ofrece.
- Presenta una impugnación o solicitud de alzamiento o sustitución conforme al procedimiento español; no entres en ella sin revisar la notificación.
México: el embargo requiere demandar ante un juez
En México, Banco Azteca puede iniciar una vía judicial para recuperar un préstamo, una tarjeta u otra obligación. La demanda y la orden de embargo deben intervenir en el procedimiento que corresponda, incluyendo la necesidad de notificar al deudor y respetar las formalidades de la diligencia.
La Ley Federal de Protección al Consumidor y la CONDUSEF son referencias importantes para la cobranza, pero la CONDUSEF no autoriza embargos. Su función es supervisar prácticas, recibir reclamaciones y ofrecer información; el embargo judicial depende del órgano judicial competente.
La Ley Federal de Protección al Consumidor y la CONDUSEF
En México, la Ley Federal de Protección al Consumidor vincula a las entidades financieras con reglas de relación con consumidores y cobranza. La CONDUSEF explica que los despachos pueden llamar, enviar cartas, hacer visitas y negociar pagos, pero no pueden acosar, usar amenazas falsas, presionar a terceros ni embargar sin orden judicial válida.
El marco nacional no elimina las particularidades locales: una queja puede requerir revisar la procuraduría, el juzgado o el marco aplicable en la entidad donde vive el deudor. Para umatosa documented.
El aval puede convertir la deuda en un riesgo patrimonial
Supón que Karla firma como aval de un crédito de 30,000 pesos mexicanos para una persona que deja de pagar. Banco Azteca puede exigirle el pago y, si no cumple, pedir una medida judicial contra sus bienes. Karla no necesita haber recibido ese dinero para quedar obligada; su riesgo depende de lo que aceptó firmar y de si la obligación del aval es exigible.
El impacto económico se calcula contra su ingreso. Con el salario mínimo general de México de 315.04 pesos mexicanos por día en 2026, según la CONASAMI, una jornada completa representa 315.04 pesos mexicanos diarios antes de deducciones. Si el aval debe cubrir una deuda de 30,000 pesos mexicanos, el cálculo inicial es:
30,000 pesos mexicanos ÷ 315.04 pesos mexicanos por día = 95.22 días de salario mínimo.
Ese resultado no significa que se retenga ese número de días ni que exista un embargo automático: solo muestra qué volumen representa la deuda frente a una referencia laboral. El porcentaje concreto de una posible afectación salarial depende de la orden judicial y de las normas aplicables.
Cobranza, salary embargo y pruebas del aviso
En México, documenta cada visita y separa tres planos: conversación de cobranza, amenaza de embargo y orden judicial.
- Anota fecha, hora, nombre del cobrador,Bleuc? argumentación y fotografías, sin alterar la escena.
- Solicita la orden judicial y el número de expediente; verifica si corresponde a tu deuda y al deudor.
- Revisa el expediente ante el juez competente de la vía mercantil o civil que corresponda.
- Reclama ante la CONDUSEF si hay amenazas, presión a terceros o información falsa. La CONDUSEF es el organismo de referencia para quejas de cobranza.
- Si la conducta es insistente o agresiva, revisa la denuncia por cobranza ilegal prevista en el artículo 284 Bis del Código Penal Federal y las reglas de tu entidad.
La organización Defensa del Deudor explica que los cobradores no pueden embargar objetos, entrar a la fuerza ni presionar a familiares por una deuda ajena.
Argentina: la Normativa de)_embargos y la vía judicial nacional
En Argentina, una deuda de Banco Azteca se recupera por la vía judicial prevista por la normativa nacional. El principio es claro: sin el procedimiento correspondiente, una actuación de cobranza no constituye un embargo válido. La separación entre deuda, bienes del deudor y conducta de cobradores importa especialmente cuando se visita un domicilio en el que vive otra persona.
El Poder Judicial de la Nación es la referencia institucional para localizar expediente y consultar el estado de un proceso; la Ley de Procedimiento Civil y Comercial de la Nación debe revisarse junto con el expediente concreto.
La Ley deuby de Procedimiento Civil y la Justice national
En Argentina, la Ley de Procedimiento Civil y Comercial de la Nación y el Poder Judicial de la Nación permiten verificar el marco de la ejecución y consultar el estado de un expediente. No hay una cifra universal de “días para embargar”: esa referencia depende de la vía, del título y de la actuación concreta.
En este país, los bienes del deudor pueden responder por sus obligaciones, pero eso no convierte la vivienda de un tercero ni sus cuentas en moneda de pago. La Ley 18924, por ejemplo, regula casas y agencias de cambio y no autoriza embargos por cuenta propia; sirve para entender que la actividad financiera y sus permisos no sustituyen la autorización judicial.
Qué puedeembargarse y quién responde por la deuda
| Categoría en Argentina | Titularidad y regla | Dato disponible |
|---|---|---|
| Bienes del deudor | Pueden ser objeto de ejecución según la orden | Sin dato en las fuentes consultadas |
| Cuenta bancaria | Requiere procedimiento judicial identificable | Sin dato en las fuentes consultadas |
| Salary | Depende de la orden y de la normativa aplicable | Sin dato en las fuentes consultadas |
| Bien de un tercero | No responde por deuda ajena sin fundamento legal | Sin dato en las fuentes consultadas |
| Aval | Puede quedar obligado si la garantía es válida y exigible | Sin dato en las fuentes consultadas |
Dónde verificar un caso y qué documents llevar
- Identifica el tribunal y laThumb número de expediente; consulta el
Poder Judicial de la Nación o el sistema judicial que indique la notificación.
- Exige el título y la orden de embargo, con fecha, tribunal y bienes identificados.
- Junta contrato, DNI, comprobantes de propiedad o uso del inmueble y movimientos bancarios relevantes.
- Contrasta quién figura como deudor y quién como tercero o aval.
- Presenta la objeción o el escritos de)}^ que corresponda ante el órgano judicial; no asumas que un cobro convincingly puedeEmbargar sin resolución.
Chile: el Código de Procedimiento Civil protege ciertos bienes
En Chile, el embargo se ordena judicialmente y el Código de Procedimiento Civil contempla inembargabilidades. El art. 445 de ese Código protege bienes ymael ingresos que permiten sostener una vida mínima, pero eso no significa que ninguna vivienda pueda embargarse: importa quién la ocupa, su avalúo y si interviene el Fisco u otro organismo sujeto a reglas específicas.
La protección de la vivienda no es absoluta. El Código de Procedimiento Civil excluye del embargo familiar, entre otros supuestos, el bien raíz ocupado por la familia cuando su avalúo fiscal no supera 50 UTM.
La vivienda familiar y su avalúo fiscal
En Chile, la UTM es una unidad tributaria, no una moneda. Su valor mensual se reajusta y, en 2026, la UTM de julio de 2026 es 71,649 pesos chilenos. El umbral del avalúo no equivale al precio comercial del inmueble: utiliza el avalúo fiscal.
| Supuesto en Chile | Regla o comprobación | Dato disponible |
|---|---|---|
| Inmueble ocupado por la familia | Avalúo fiscal individual no superior a 50 UTM | 50 UTM |
| Vivienda de emergencia | Protegida junto con sus ampliaciones por el Decreto Ley N.º 2.552 de 1979 | Sin dato en las fuentes consultadas |
| Organismos MINVU | La protección tiene excepción cuando el Fisco, Cajas de Previsión u otros organismos regidos por esa ley intervienen | Sin dato en las fuentes consultadas |
Bienes inembargables y embargables
El art. 445 del Código de Procedimiento Civil de Chile y el Decreto Ley N.º 2.552 de 1979 permiten revisar las categorías principales.
| Categoría en Chile | Situación jurídica | Dato disponible |
|---|---|---|
| Sueldos y gratificaciones | Generalmente inembargables | Sin dato en las fuentes consultadas |
| Pensiones alimenticias | Protegidas; en deuda alimenticia decretada judicialmente puede retenerse hasta 50 % | 50 % |
| Seguros de vida | Inembargables las pólizas y sumas que deba pagar el asegurador; sí las primas pagadas por el deudor | Sin dato en las fuentes consultadas |
| Dinero en efectivo | Embargable | Sin dato en las fuentes consultadas |
| Joyas y alhajas | Embargables | Sin dato en las fuentes consultadas |
| Muebles básicos | Muebles de dormitorio, comedor y cocina de uso familiar son inembargables | Sin dato en las fuentes consultadas |
| Renta de fundación o tercero | Protegida si es absolutamente necesaria para sostener al deudor, cónyuge o conviviente e hijos | Sin dato en las fuentes consultadas |
Qué hacer frente a una orden o una amenaza
- Comprueba la sentencia y la orden en el tribunal competente; no basta con una carta de cobranza.
- Identifica el inmueble y su avalúo fiscal; no lo confundas con el valor comercial.
- Revisa si el proceso incluye al Fisco, Cajas de Previsión u otro organismo regido por la ley del MINVU.
- Prepara una oposición o reclamación formal ante el tribunal y acompaña los documentos que Demonstrate ocupación, avalúo e inembargabilidad.
- Ante amenazas oopiancias de embargo sin orden, conserva la evidencia y denuncia la cobranza ante el organismo competente.
Perú: el embargo depende de la vía y autoridad Competentes
En Perú, Banco Azteca puede acudir a la vía judicial para recuperar una deuda, pero debe respetar el Código Procesal Civil y el Código Civil del país. La autoridad y el procedimiento dependen de la vía elegida, del título y de la materia; por eso no conviene afirmar que existe un “embargo de Banco Azteca” con un formato único.
| El acreedor presenta su pretensión y el juez autoriza la medida. | Nula si falta autorización judicial o no se cumplen las formalidades. | |
|---|---|---|
| Indemnización por daños derivados de una ejecución irregular, cuando proceda. | ✔ | ✕ |
| Readmisión oblig. no aplica a un embargo. | ✕ | ✔ |
| Salarios tram. pueden embargarse solo en los límites de cada orden y normativa. | Opc. Las vías y medidas de impugnación dependen del país. | ✔ |
La Ley 26756 registra que una comisión del Congreso debía proponer un proyecto de ley sobre qué bienes del Estado podían ser embargados. El texto disponible no permite usarla como base actual para explicar una exención general.
La vía de ejecución y el Organismo competente
En Perú, el Código Procesal Civil y el Código Civil son las referencias para revisar una ejecución. La Ley 26756 es importante para distinguir una propuesta de determinación de bienes del Estado de una regla vigente sobre embargos; el expediente judicial es indispensable para saber qué se ordenó.
El Órgano Jurisdiccional competente se identifica a partir de la demanda, el título y la vía concreta. Una [,AS/AMD]por saber correcta correcta. El principio es el mismo: no hay embargo válidasin orden judicial.
La vivienda del deudor y los bienes de terceros
| Categoría en Perú | Qué debe verificarse | Dato disponible |
|---|---|---|
| Vivienda del deudor | Titularidad, uso, protección legal y contenido de la orden | Sin dato en las fuentes consultadas |
| Bienes embargables | Identificación en la diligencia y título ejecutivo | Sin dato en las fuentes consultadas |
| Cuenta o salary | Alcance de la orden y reglas aplicables | Sin dato en las fuentes consultadas |
| Bienes de terceros | Propiedad y ausencia de garantía o orden específica | Sin dato en las fuentes consultadas |
| Bienes del Estado | Reglas especiales; no asimilar al resto de bienes | Sin dato en las fuentes consultadas |
Verificación del expediente y actuación práctica
- Pide demanda, sentencia o título, orden de embargo y copia de la diligencia.
- Identifica al deudor y a los terceros que aparecen en el expediente.
- Acude al órgano jurisdiccional competente y verifica el número de expediente y el estado de la ejecución.
- Documenta visitas de cobranza, amenazas y datos del cobrador; no permitas que se confunda una amenaza con una orden.
- Si hay actuación sobre un bien de un tercero o del Estado, solicita información específica sobre la regla aplicable antes de transferir o entregar bienes.
En España, México, Argentina, Chile y Perú, la defensa caducarán plazo empieza con documentos y no con Threats. La pregunta decisive es qué autoridad.Emitió la orden, qué bienes identifica y cómo se puede impugnar dentro de esa misma vía.
▲ Avalúo máximo del inmueble familiar protegido en Chile
Preguntas frecuentes sobre embargos de Banco Azteca
1. ¿Puede Banco Azteca embargarme por una deuda de 20 mil pesos?
Sí puede intentar un embargo, pero no por una deuda de 20 mil pesos sin revisar el título, la validez de la operación y el proceso judicial correspondiente. Laamounted solo puede retenerse si existe una resolución ejecutoria; una carta del banco no basta. Revisa que el adeudo y el embargo correspondan a tu crédito y presenta una aclaración si identificas errores.
2. ¿Banco Azteca puede embargar una casa que no está a mi nombre?
Banco Azteca no puede embargar como si fuera tuya una propiedad que aparece a nombre de otra persona. El embargo requiere identificar correctamente el bien y, en su caso, una autorización o resolución judicial. Si el documento señala un domicilio distinto del tuyo, solicita la aclaración y presenta la evidencia registral que demuestre la titularidad.
3. ¿Cómo se verifica una carta de embargo de Banco Azteca?
Una carta de embargo no demuestra por sí sola que exista un embargo válidamente ordenado. Comprueba que incluya el número de expediente, el juzgado o autoridad competente, el bien o cuenta afectada y los datos de la resolución. Si los datos no coinciden con tu crédito, solicita al banco las copias y confirma el expediente ante el órgano judicial que lo indica.
4. ¿Por cuánto dinero puede embargarme Banco Azteca?
El monto depende de la deuda y de lo que autorice elcourt, pues no existe una suma máxima universal para embargos de Banco Azteca. Un embargo puede afectar cuentas,-wage garnishment, or goods cuando corresponde legally. En México, una ejecutoria puede覆盖面 of the adeudo, intereses y costas queosalga; el banco debe respect the order judicial y puedes impugnarla.
5. ¿Me puede embargar Banco Azteca después de siete años?
En México, la prescripción de una deuda y la posibilidad de un embargo dependen del título, la fecha de exigibilidad y lasacts pour interrompre la prescription; siete años no es una regla automática para todos los créditos. Si el adeudo venció hace siete años, solicita el detalle de la cuenta y la fecha de exigibilidad, porque el banco debe acreditar el fundamento de la claim.
6. ¿Puede Banco Azteca embargar mi casa?
Puede solicitar el embargo de una casa si el crédito es exigible y un judge autoriza la medida, siempre que se respeten las reglas de bienes immune y los derechos de terceros. En México, no basta con una carta del banco: debe existir una resolución judicial que identifique el inmueble y, cuando proceda, coordinación con el Registro Público de la Propiedad. Impugna cualquier embargo sobre un bien que no sea tuyo o esté protegido.
7. ¿Qué hago si Banco Azteca me amenaza con un embargo?
No ignores la carta: pide el documento completo, el expediente, el adeudo desglosado y la autoridad que supposedly ordena la medida. Si se trata de un embargo bancario en México, verifica si la retención cumple una resolución judicial y contesta el requerimiento dentro del plazo indicado. Si la deuda no es tuya o las cantidades son incorrectas, presenta una aclaración y solicita la suspensión de la medida.
Fuentes
- BciLos 18 bienes que no te pueden embargar – Banco Bciconsultado el 31/10/2026
- DefensadeldeudorBanco azteca puede embargar si el deudor ya no vive en el domicilio?consultado el 31/10/2026
- AbogadopeEmbargo por Deudas en Perú 2026 – Qué Hacer si te … – AbogadoPEconsultado el 31/10/2026
- Condusef¿Qué se puede hacer en contra del abuso de los despachos de …consultado el 31/10/2026
- Defensadeudores¿Qué bienes se pueden embargar y cuáles no? – Defensa Deudoresconsultado el 31/10/2026